Narzucanie swojej woli rynkowi obligacji nigdy nie działa - Katie Martin, Financial Times, 22.08.2026
Trwająca batalia Scotta Bessenta z rynkiem obligacji zaczyna przypominać wojnę jego szefa z Iranem - rozpoczętą z jego własnej inicjatywy, z zagmatwanym zestawem celów, przeciwnikiem, którego możliwości zostały niedocenione, oraz mało wiarygodną drogą do zwycięstwa. I podobnie jak w przypadku konfliktu na Bliskim Wschodzie, wszyscy odczujemy jego skutki.
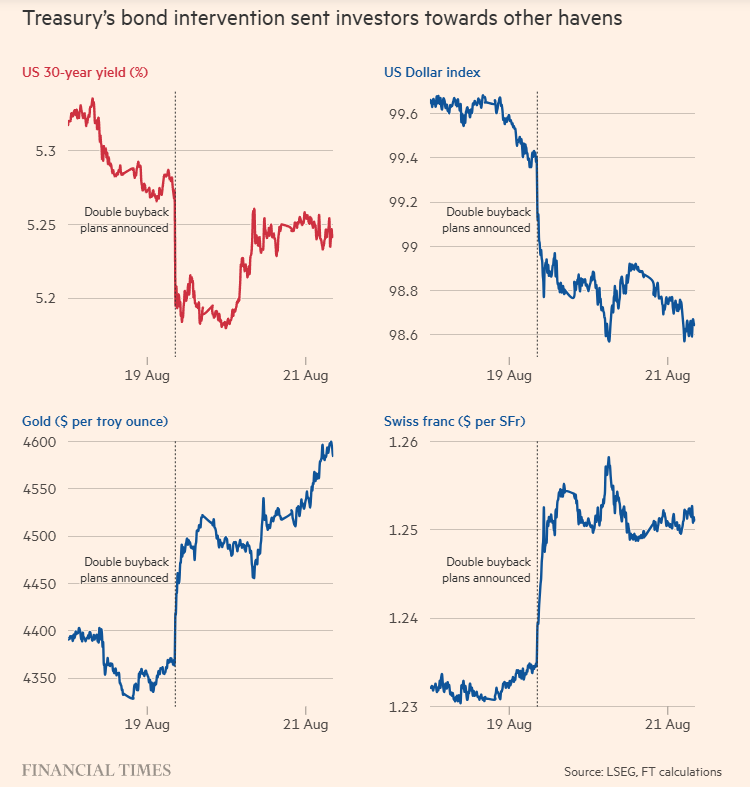
Najnowsza potyczka miała miejsce w środę, kiedy Departament Skarbu USA, w nieplanowanym komunikacie, ogłosił, że podwoi tempo odkupu własnych długoterminowych obligacji. Same operacje odkupu są dość standardowym elementem zarządzania finansami, ale kilka rzeczy zwróciło uwagę znawców rynku obligacji.
Jedną z nich jest nieplanowany charakter tego posunięcia. Skrupulatna przewidywalność jest podstawą działania na rynku amerykańskich obligacji skarbowych o wartości 32 bln dolarów, szczególnie w przypadku papierów o dłuższych terminach zapadalności. Inwestorzy w obligacje nie lubią niespodzianek i często odczytują działania wspierające rynek jako przyznanie się, że gdzieś coś się zepsuło.
Drugą kwestią jest kontekst, ponieważ jest to zaledwie najnowsza z serii niespodzianek, jakie Bessent zaserwował na najważniejszym rynku finansowym świata.
Oczywiście trzy tygodnie temu zaangażował się w rynek japońskiego jena - ze wszystkich możliwych walut - kupując jena, aby go wesprzeć. Przedstawiano to jako przyjazny akt solidarności z potrzebującym sojusznikiem.
Powiązanie z obligacjami skarbowymi USA może nie być od razu oczywiste, ale osoby z rynku obligacji nie kupują wyjaśnienia o przyjaciołach pomagających przyjaciołom. Zamiast tego postrzegają to jako próbę powstrzymania Japonii przed rozwiązaniem problemu jena poprzez wyprzedaż jej gigantycznych zasobów amerykańskiego długu. Wisienką na torcie było stwierdzenie Bessenta, że wszelkie przyszłe interwencje na rynku jena będą wykorzystywać wysoce nietypowy mechanizm - co kluczowe, zaprojektowany specjalnie po to, by uniknąć natychmiastowej sprzedaży amerykańskich obligacji skarbowych.
A więc już trzy razy w ciągu trzech tygodni Bessent wysłał inwestorom komunikat: proszę, przestańcie sprzedawać moje obligacje. Mimo to nadal je sprzedają, podnosząc koszty finansowania do nadzwyczajnych poziomów w tym samym tygodniu, w którym dług publiczny USA po raz pierwszy przekroczył granicę 40 bln dolarów. Co gorsza, inwestorzy sprzedają teraz również walutę — dolar mocno stracił po ogłoszeniu programu odkupu i do tej pory nie odrobił tych strat.
Reakcją Bessenta było zaoferowanie jeszcze większego wsparcia dla długoterminowych obligacji, sugerowanie, że gwałtowny wzrost gospodarczy w magiczny sposób rozwiąże problem całego długu, oraz przekonywanie rynku obligacji, że się myli i nie odzwierciedla fundamentów gospodarki. Inwestorzy z niecierpliwością będą chcieli zobaczyć, jak szybko obietnica Bessenta dotycząca bardziej restrykcyjnej polityki fiskalnej przyniesie efekty.
Warto pamiętać, że typowe dla sierpnia trudne warunki handlu wzmacniają wszelkiego rodzaju napięcia. Działają również pewne nietypowe czynniki zakłócające, w tym wpływ ogromnej emisji długoterminowego długu przez firmy Big Tech, która odciąga środki od ich zwyczajowego miejsca przeznaczenia — obligacji rządowych państw na całym świecie. Inwestorzy twierdzą, że niektórzy europejscy emitenci długu rządowego zmienili nawet terminy własnych emisji, próbując uniknąć wpływu tych ogromnych transakcji technologicznych. Coroczny wrześniowy wysyp nowych obligacji może być chaotyczny.
Pomijając takie drobne czynniki, inwestorzy wiedzą jednak, że rynek, na którym jednocześnie słabną obligacje i waluta, znajduje się w bardzo trudnym położeniu. Jako kombinacja zjawisk odzwierciedla to szeroki spadek zaufania. Bessent ma szczęście, że jak dotąd akcje zostały uchronione przed skutkami tych wydarzeń dzięki znakomitym wynikom amerykańskich przedsiębiorstw.
Pamiętajmy jednak, że obligacje skarbowe USA i dolar są najważniejszymi bezpiecznymi aktywami świata — z tradycji stanowią schronienie w trudnych i zmiennych czasach "stresu". Teraz stres spycha je w dół, podczas gdy złoto i frank szwajcarski zyskują, gdyż inwestorzy szukają schronienia gdzie indziej. Długotrwałe pęknięcia w statusie głównych amerykańskich aktywów pogłębiają się, a zaufanie do ich zdolności do pełnienia funkcji bezpiecznej przystani spada.
Specjaliści od rynków wschodzących, wciąż noszący blizny po zmaganiach Turcji z rynkami obligacji i walutowym sprzed niemal 10 lat, uśmiechają się ironicznie. Dla weteranów brytyjskiego rynku obligacji rządowych, prześladowanych wspomnieniem katastrofy Liz Truss z 2022 roku, amerykańskie obligacje skarbowe zaczynają wyglądać jak brytyjskie obligacje skarbowe - "gilts" - w drogim garniturze i z dobrymi zębami.
Jak dotąd demonstracje siły ze strony Stanów Zjednoczonych były interpretowane jako przejawy słabości. To niefortunne. Jeśli rentowności obligacji skarbowych będą nadal rosły, inne kraje również będą musiały płacić więcej za zaciąganie pożyczek.
Oznacza to, że zadanie opanowania sytuacji spoczywa na Kevinie Warshu, przewodniczącym Rezerwy Federalnej, który za kilka dni będzie musiał spróbować ustabilizować sytuację podczas sympozjum ekonomicznego w Jackson Hole. Byłoby to trudne dla każdego, ale szczególnie dla kogoś, kto otwarcie preferuje milczenie i pozwala, by rynki – które, jak twierdzi Bessent, nie funkcjonują prawidłowo – wykonały pracę za niego.
Fakt, że obligacje skarbowe USA zachowują się obecnie bardziej jak brytyjskie gilts niż jak solidne jak skała obligacje supermocarstwa, jeszcze bardziej utrudnia sprawę. Nawet najmniejsza wzmianka o obniżce stóp procentowych – co zazwyczaj stanowi impuls dla obligacji skarbowych – osłabiłaby je jeszcze bardziej w obecnej sytuacji, nawet gdyby ucieszyło to prezydenta Donalda Trumpa.
Obecne próby dyktowania rynkom, co mają robić, i wmawiania im, że się mylą, nie przynoszą pożądanego efektu. Szczerze mówiąc, nigdy tego nie robią. Desperacko potrzebna jest korekta kursu, aby wzmocnić zaufanie.