Co oznacza wyprzedaż obligacji dla amerykańskich konsumentów? - Nicholas G. Miller, Justin Lahart, Wall Street Journal, 2.09.2026
Niestabilna sytuacja na rynku obligacji skarbowych oraz perspektywa podwyżek stóp procentowych przez Fed grożą wzrostem kosztów życia dla Amerykanów, którzy już teraz borykają się z presją finansową
Obawy związane z przedłużającym się konfliktem z Iranem, rosnącymi deficytami budżetowymi i podwyżkami stóp procentowych wstrząsają światowymi rynkami obligacji. Potencjalne skutki dla gospodarki Stanów Zjednoczonych wykraczają daleko poza rynek obligacji skarbowych.
Rentowności obligacji skarbowych – czyli stopy procentowe, jakie inwestorzy otrzymują za utrzymywanie amerykańskiego długu – wpływają na to, ile konsumenci i przedsiębiorstwa płacą za zaciągnięcie kredytu. Kredytodawcy wykorzystują te rentowności jako punkt odniesienia przy ustalaniu oprocentowania kredytów hipotecznych i samochodowych. Stanowią one również podstawę rentowności obligacji korporacyjnych, z których firmy korzystają w celu pozyskania finansowania.
Oznacza to, że wyprzedaż obligacji skarbowych grozi wzrostem kosztów kredytów, co jeszcze bardziej utrudni Amerykanom zakup domów i samochodów. Jeśli wyprzedaż będzie się utrzymywać, może to zacząć wpływać na hossę na giełdzie, która dotychczas wspierała wydatki konsumentów oraz boom wydatków na sztuczną inteligencję.
Dzieje się to w sytuacji, gdy utrzymująca się inflacja wywiera presję na Rezerwę Federalną, by po raz pierwszy od 2023 roku podniosła stopy procentowe – posunięcie, które wywołałoby falę skutków w gospodarce poprzez wzrost kosztów krótkoterminowych kredytów.
Oto przegląd tego, jak rosnące koszty kredytu mogą wpłynąć na gospodarkę Stanów Zjednoczonych:
Konsekwencje dla rynku nieruchomości
Oprocentowanie kredytów hipotecznych jest ściśle powiązane z rentownością 10-letnich obligacji skarbowych, więc wyprzedaż obligacji prawdopodobnie zada kolejny cios rynkowi nieruchomości, który od czterech lat boryka się z wysokimi kosztami kredytu. Historycznie niski poziom podaży – wynikający z tego, że właściciele domów decydują się pozostać w dotychczasowych mieszkaniach, aby zachować niższe oprocentowanie kredytów hipotecznych – również przyczynił się do wzrostu cen ofertowych.
"Spowoduje to zbliżenie oprocentowania kredytów hipotecznych znacznie bliżej poziomu 7%” – powiedział Mark Fleming, główny ekonomista w First American. "Z pewnością ograniczy to dostępność kredytów, szczególnie dla potencjalnych nabywców kupujących dom po raz pierwszy” – dodał.
W lutym oprocentowanie kredytów hipotecznych na krótko spadło poniżej 6%, budząc optymizm co do potencjalnego ożywienia sprzedaży domów. Jednak stopy gwałtownie wzrosły po ataku Stanów Zjednoczonych i Izraela na Iran, co sprawiło, że kluczowy wiosenny sezon sprzedaży na rynku zakończył się fiaskiem. Według Freddie Mac średnie oprocentowanie 30-letnich kredytów hipotecznych wyniosło w zeszłym tygodniu 6,66%.
Wyższe rentowności obligacji uderzyły również w rynek wynajmu, podnosząc koszty budowy dla deweloperów i skłaniając właścicieli nieruchomości do żądania wyższych czynszów. Jednocześnie rynek mieszkaniowy, zamrożony przez wysokie koszty kredytów hipotecznych, zachęca najemców, którzy chcieliby kupić mieszkanie, do pozostania w dotychczasowych lokalach, co zwiększa popyt.
Występują również szersze skutki. Amerykanie kupują wiele rzeczy do wyposażenia nowych domów, takich jak meble i sprzęt AGD, a rotacja mieszkań pobudza również projekty remontowe. Spowolnienie tej aktywności już odbiło się na sieciach sklepów z artykułami do remontu i wyposażenia domu, takich jak Home Depot i Lowe’s.
Tymczasem dostawcy materiałów budowlanych, tacy jak producenci pokryć dachowych i podłóg, mają trudności z nadrobieniem utraconego obrotu, ponieważ właściciele domów decydują się pozostać w swoich obecnych mieszkaniach.
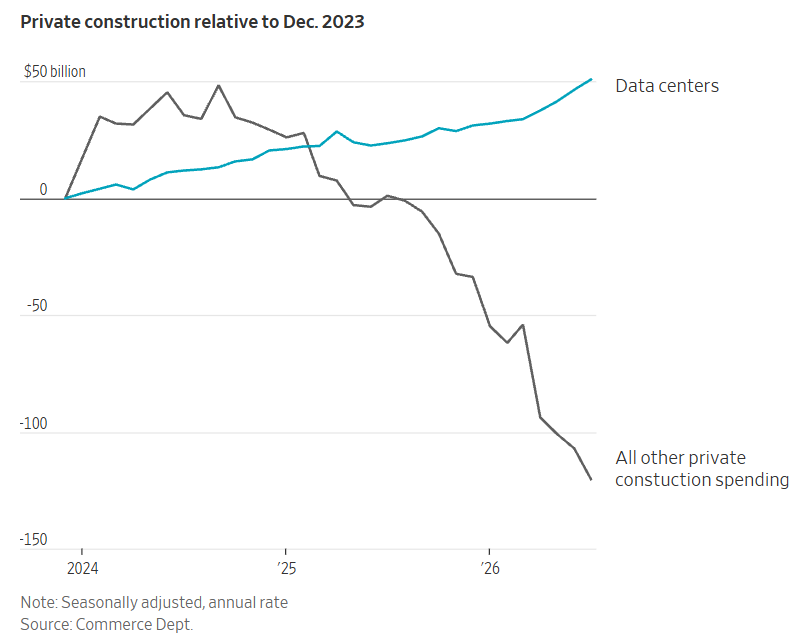
Tabela 1. Budownictwo prywatne w porównaniu z grudniem 2023. Źródło: Departament Handlu. Uwaga: dane skorygowane sezonowo, w ujęciu rocznym.
Droższe przejazdy
Wyprzedaż obligacji skarbowych może również okazać się złą wiadomością dla nabywców samochodów, zwiększając ryzyko wyższych stóp procentowych kredytów samochodowych. Zakup samochodu stał się historycznie drogi, a wąskie gardła w łańcuchu dostaw w czasach pandemii oraz cła powodują wzrost cen, podczas gdy koszty utrzymania samochodu i ubezpieczenia przewyższają ogólną inflację. Kredyty samochodowe są ściśle powiązane z rentownością średnioterminowych obligacji skarbowych, takich jak pięcioletnie, których rentowność osiągnęła najwyższy poziom od stycznia 2025.
Wraz ze wzrostem stóp procentowych coraz więcej nabywców decyduje się na dłuższe okresy spłaty, aby móc pokryć miesięczne raty, a wielu właścicieli samochodów ma obecnie zadłużenie z tytułu kredytu samochodowego przewyższające wartość ich pojazdu.
Jednocześnie jazda samochodem nadal pozostaje kosztowna. Według AAA (Triple-A) średnia cena benzyny zwykłej w skali kraju wynosi około 4,10 dolara za galon, w porównaniu z 3,19 dolara w tym samym okresie ubiegłego roku.
Presja ze strony Fed
Inflacja utrzymująca się powyżej 2-procentowego celu Fed – w lipcu preferowany przez bank centralny wskaźnik wynosił 3,7% – zwiększyła prawdopodobieństwo, że bank centralny podniesie stopy procentowe w tym roku. Kontrakty terminowe na stopy procentowe sugerują, że prawdopodobieństwo podwyżki stóp o ćwierć punktu procentowego na wrześniowym posiedzeniu Fed wynosi blisko 70%. Do końca roku prawdopodobieństwo co najmniej jednej podwyżki stóp wynosi około 90%, natomiast prawdopodobieństwo co najmniej dwóch podwyżek wynosi około 50%.

Tabela 2. Prawdopodobieństwo co najmniej jednej podwyżki stóp Fed w tym roku wynikające z kontraktów terminowych na stopy procentowe Źródło: CME Group
Wyższe stopy procentowe spowodowałyby wzrost kosztów kredytów konsumenckich związanych z innymi rodzajami zadłużenia, takimi jak karty kredytowe i kredyty zabezpieczone wartością nieruchomości. W zeszłym tygodniu prezes Fed Kevin Warsh zasugerował, że bank centralny może mieć przed sobą więcej pracy w walce z inflacją.
Ryzyko związane z rynkiem akcji
W ciągu ostatniego roku indeks S&P 500 wzrósł o prawie 20%, w dużej mierze dzięki entuzjazmowi związanemu ze sztuczną inteligencją. To z kolei spowodowało wzrost wartości netto osób posiadających akcje – zwłaszcza tych bardzo zamożnych – i sprawiło, że są one bardziej skłonne do wydawania pieniędzy.
Jednak wysokie ceny akcji są trudniejsze do utrzymania w obliczu rosnących stóp procentowych. Wynika to po części z faktu, że wyższe rentowności obligacji skarbowych (które rosną wraz ze spadkiem cen) oferują inwestorom możliwość generowania zysków przy znacznie niższym ryzyku. Ponadto rosnące stopy procentowe zwiększają koszty finansowania firm, utrudniając im finansowanie działalności operacyjnej i inwestycji. Rentowność obligacji korporacyjnych gwałtownie wzrosła w tym roku.
Zwyżki na giełdzie napędzają również boom inwestycyjny w sztuczną inteligencję (AI), który był głównym źródłem wsparcia dla całej gospodarki. We wtorek Departament Handlu poinformował, że prywatne wydatki budowlane na centra danych wyniosły w lipcu 75 miliardów dolarów w ujęciu rocznym, co stanowi wzrost o 51 miliardów dolarów w porównaniu z końcem 2023 roku. W tym samym okresie prywatne wydatki budowlane na wszystkie inne sektory – domy, centra handlowe, biura itp. – spadły o 120 miliardów dolarów.