Nigdy się nie uczymy - Gold Telegraph Substack, 8.09.2026
Po prostu pompujemy kolejne aktywa, aż nie będzie już nic większego, w co można by pompować.
Sekretarz Skarbu, Scott Bessent, podjął znaczącą decyzję, podwajając kwotę obligacji, które zamierza wykupić rząd. Pomysł prosty. Rząd wykupuje własne zadłużenie, rentowności spadają, wszyscy odczuwają ulgę. Przez jakiś jeden dzień nawet to działało.
To tak, jakby wszystko wróciło do normy. Jakby nic się nigdy nie zmieniło.
Siedziałem tam, wpatrując się w ekran, i przez chwilę po prostu się roześmiałem. Nie dlatego, że cokolwiek było naprawdę śmieszne, po prostu to takie surrealistyczne – patrzeć, jak wszyscy zachowują się, jakby to były normalne czasy, podczas gdy ogromne siły zbiegają się w jednym momencie.
Nie jest kwestią tego, czy to się załamie - tylko kiedy.
Całą swoją karierę spędziłem, obserwując ten system finansowy z bliska, analizując go przez pryzmat historii, i pozostawiło mnie to szczerze zdumionym. Nie zdezorientowanym, ale zdumionym tym, jak wciąż powtarzamy te same błędy, a potem udajemy zaskoczonych, gdy wybuchają nam prosto w twarz.
Nigdy się nie uczymy.
Od lat nieustannie ostrzegam przed bańką na rynku obligacji skarbowych. Doskonale pamiętam, jak to się skończyło, gdy po raz pierwszy powiedziałem to głośno – na długo przed tym, zanim wielu zaczęło o tym mówić. Wyśmiewano mnie, lekceważono i wyśmiewano. Rzecz w tym, że wtedy nie przejmowałem się tymi reakcjami – i właśnie to jest głównym przesłaniem, które staram się przekazać.
Kluczem do mojego podejścia – tego, które kieruje każdą moją decyzją dotyczącą lokowania pieniędzy – jest dostrzeganie rzeczy, zanim staną się oczywiste dla wszystkich innych. To właśnie ten okres między momentem, w którym coś zauważasz a momentem, w którym reszta świata to dostrzega, jest naprawdę ważny. To właśnie tam kryją się prawdziwe okazje.
Stany Zjednoczone spędziły lato, próbując powstrzymać Japonię przed wyprzedażą obligacji skarbowych, po cichu wydając w tym celu europejską walutę. Pisałem już o tym w artykule zatytułowanym: "Amerykańska akcja ratunkowa dla jena nigdy nie dotyczyła Japonii”.
Ten sam błąd, za każdym razem
Miałem trzynaście lat, obserwując na żywo kryzys z 2008 roku, i jest to jedyna chwila, którą wskazałbym jako tę, która zmieniła cały kierunek mojego życia. Już wtedy byłem maniakiem ekonomii.
To, co naprawdę utkwiło mi w pamięci, to obserwowanie, jak system bankowy zaczyna się rozpadać w czasie rzeczywistym. Jak dorośli, których zawsze podziwiałem, siedzą tam ogarnięci strachem. Nie troską, ale strachem. I to właśnie sprawiło, że to doświadczenie pozostało ze mną na zawsze.
To właśnie w tym momencie przestało to być hobby, a stało się obsesją: zrozumienie pieniędzy i rzeczywistych podstaw systemu, w którym wszyscy żyjemy. To zabawne, jak niektóre rzeczy potrzebują czasu, by do nas dotrzeć. Dopiero w 2015 roku, pracując w samym sercu Bay Street, w końcu to do mnie dotarło.
Rok 2008 nie był odosobnioną katastrofą. Był to jeden z elementów schematu, który powtarza się od czasów jeszcze przed narodzinami moich dziadków – ten sam schemat, powtarzający się w kółko, za każdym razem na większą skalę niż poprzednio.
Zaczyna się w 1907 roku. Panika była na tyle poważna, że w 1913 roku Kongres utworzył Rezerwę Federalną, właśnie po to, by coś takiego nigdy więcej się nie powtórzyło. Potem historia się powtarza. Rezerwa Federalna, amerykański bank centralny, patrzy bezradnie, jak jej pierwszy prawdziwy sprawdzian kończy się katastrofą w 1929 roku - szesnaście lat po tym, jak w 1913 roku powołano ją do życia właśnie po to, by zapobiegać tego typu kryzysom finansowym.
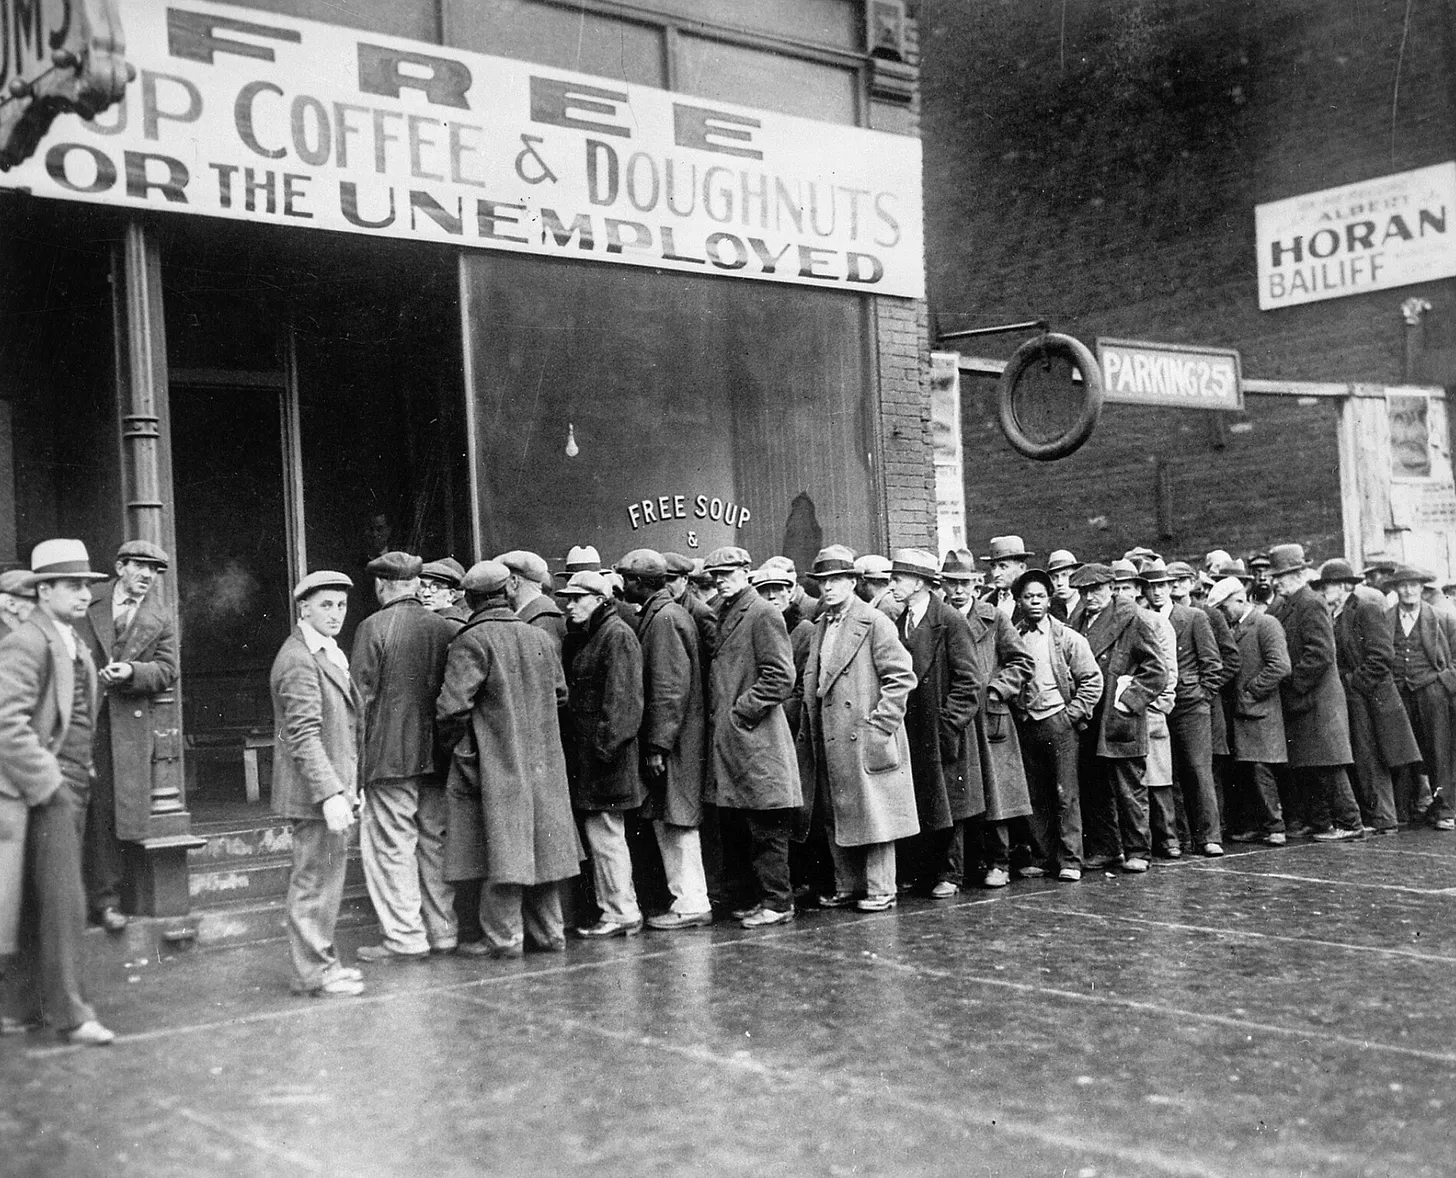
Wniosek jest jasny: nie należy pozwalać, by dźwignia finansowa wymknęła się spod kontroli. A czas płynie nieubłaganie.
1971 — Nixon zamyka "złote okno" (dolar staje się walutą fiducjarną)
2000 — pęka bańka internetowa, a Greenspan obniża stopy procentowe i napędza reflację na rynku nieruchomości.
2008 — pęka bańka na rynku nieruchomości, a Bernanke obniża stopy do zera, rozpoczyna luzowanie ilościowe (QE) i napędza reflację na rynku obligacji.
2026 — teraz bańką jest rynek obligacji.
Cztery lekcje. Cztery razy lekcja była tuż przed nami. I za każdym razem zrobiliśmy to samo - tylko na większą skalę. To nie jest pech. To utrwalony schemat działań.
Jest pewne stwierdzenie, do którego wracam częściej niż do niemal czegokolwiek innego w tej branży. W przemówieniu z 1996 roku Greenspan zadał głośno pytanie: "Skąd mamy wiedzieć, kiedy irracjonalna euforia doprowadziła do nadmiernego wzrostu wycen aktywów?”.
To było dobre pytanie. Nie udzielił na nie odpowiedzi słowami. Odpowiedział swoimi kolejnymi działaniami – a w zasadzie ich brakiem.
Pozwolił bańce dotcomów rosnąć przez kolejne ponad trzy lata, a kiedy w końcu pękła w 2000 roku, nie dopuścił do oczyszczenia rynku z nadmiaru spekulacji. Zamiast tego obniżył stopy procentowe.
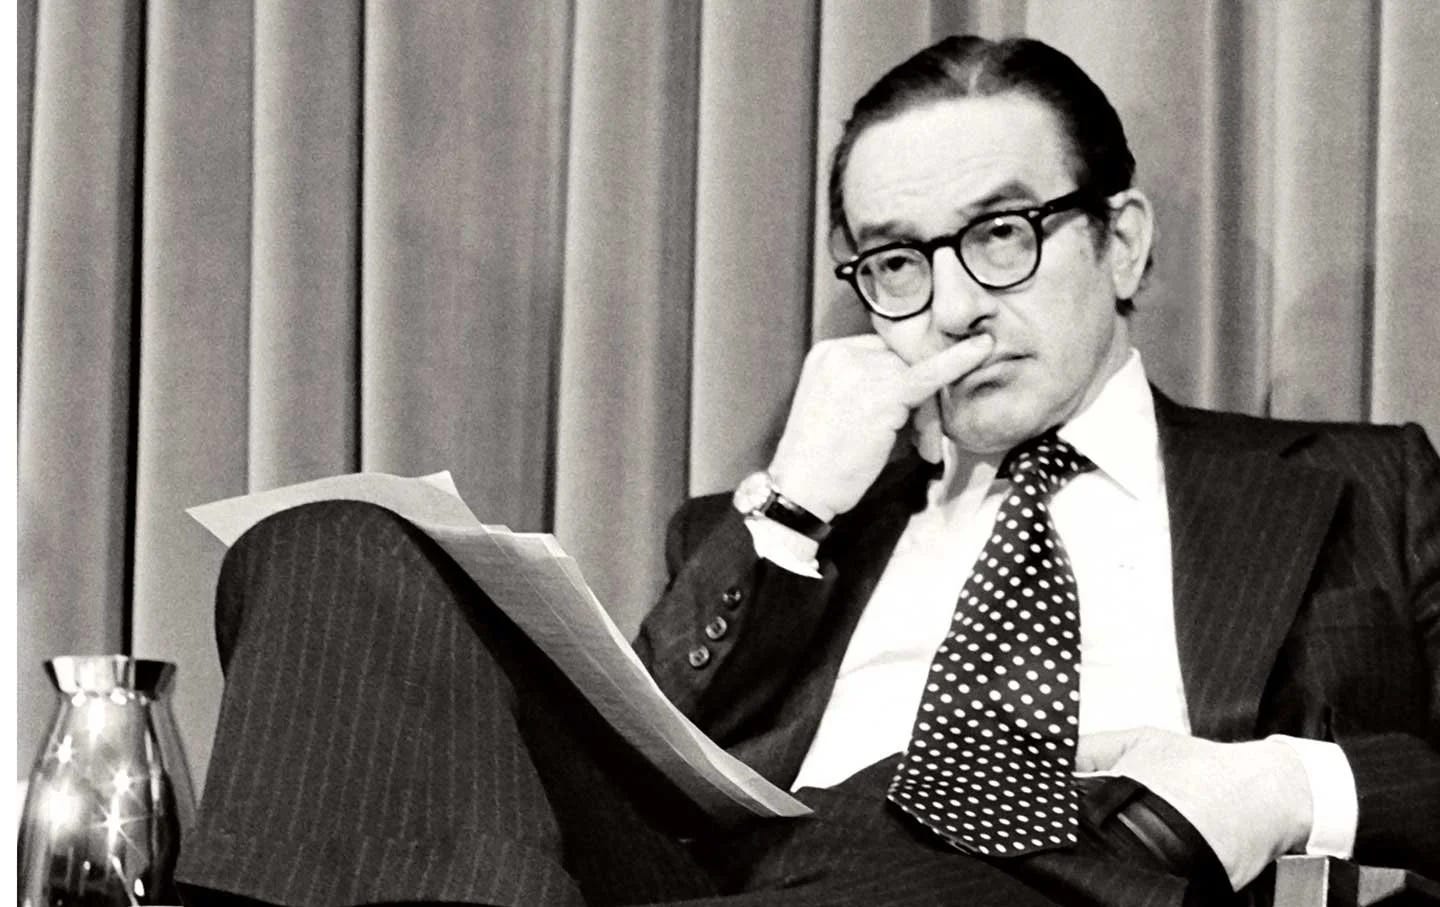
Prawdziwa odpowiedź na zadane przez niego pytanie brzmiała: "Nie wiemy. I nie ma to znaczenia, dopóki nie szkodzi to realnej gospodarce."
Nie był to błąd popełniony tylko raz. Stało się to doktryną, którą kierujemy się do dziś – za kadencji pięciu różnych szefów Fed, przy rządach dwóch różnych partii w Białym Domu i w obliczu trzech różnych baniek spekulacyjnych.
Każde "rozwiązanie” było w rzeczywistości jedynie przeniesieniem problemu na inny grunt.
Z rynku akcji na rynek nieruchomości. Z nieruchomości na rynek obligacji skarbowych. Ta sama sztuczka. Tylko większa skala.
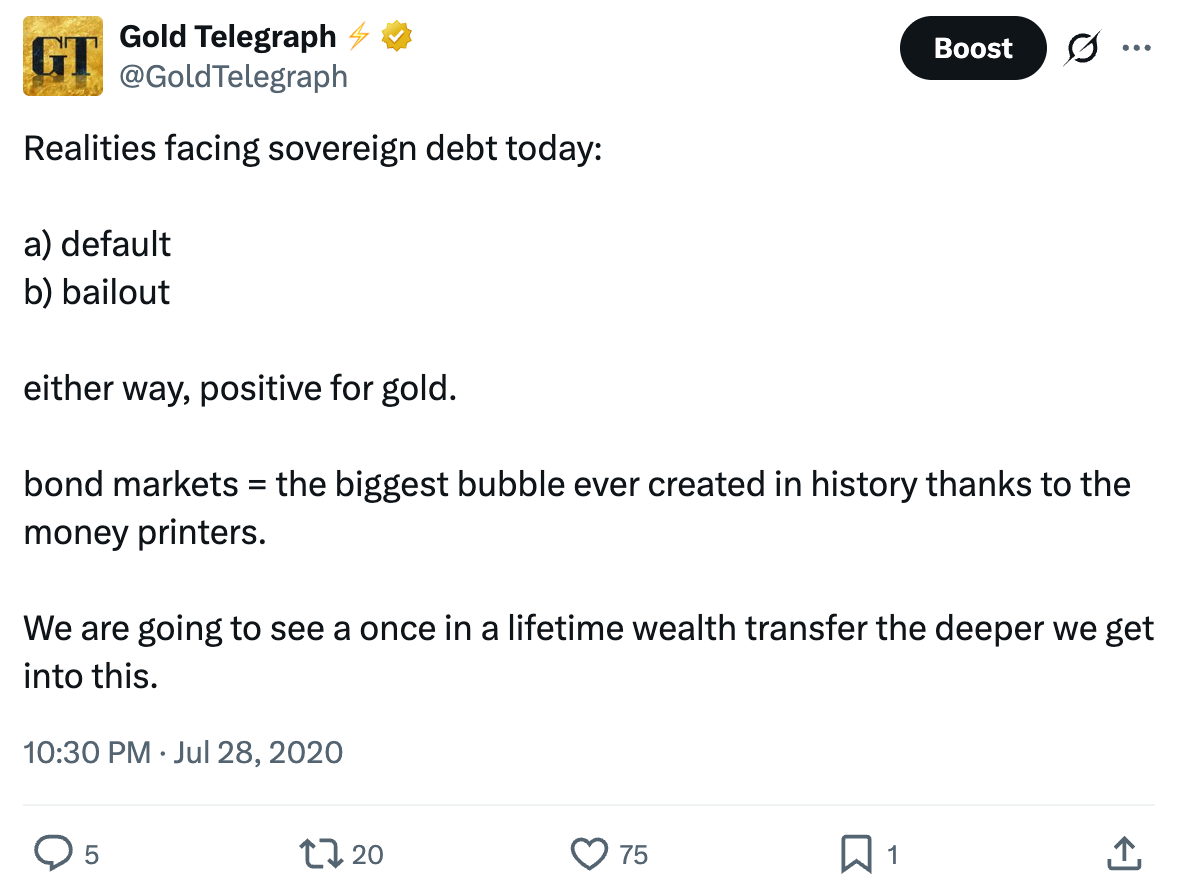
Scenariusze dotyczące długu państwowego:
a) niewypłacalność
b) pakiet ratunkowy
...w obu przypadkach – korzystne dla złota.
rynki obligacji = największa bańka w historii, stworzona dzięki „drukowaniu” pieniędzy.
W miarę jak sytuacja będzie postępować, będziemy świadkami transferu majątku, jakiego nie widuje się częściej niż raz w życiu.
Dlaczego wciąż nam się to udaje… aż do momentu, gdy przestaje
Oto fragment, który faktycznie wyjaśnia, dlaczego nie wyciągamy wniosków – i nie wynika to z naszej głupoty. Ta sztuczka działała za każdym razem, aż do teraz.
Obniżka stóp, reflacja, zyskanie kilku dodatkowych lat.
Tak właśnie postąpił Greenspan w 2000 roku. Bernanke zrobił to samo w 2008 roku, a następnie poszedł o krok dalej, dorzucając do tego luzowanie ilościowe (QE), ponieważ same obniżki stóp tym razem nie wystarczyły.
Sytuacja układała się na tyle pomyślnie, że nikt z decydentów nie czuł potrzeby zadawania pytania, co się stanie, gdy to wszystko się skończy. A jak dotąd – nie kończyło się. I na tym właśnie polega pułapka.
Odroczony skutek do złudzenia przypomina brak jakichkolwiek konsekwencji – aż do momentu, gdy trzeba w końcu uregulować rachunek.
Za każdym razem, gdy sztucznie pompujemy gospodarkę (reflacja), potrzebujemy do tego większego "zbiornika” niż poprzednio, a o tym aspekcie zazwyczaj zapomina się w trakcie późniejszego świętowania sukcesów.
Najpierw były akcje. Potem rynek nieruchomości – na jeszcze większą skalę. Teraz prym wiodą obligacje skarbowe, przy czym słowo "większe” to zdecydowanie za mało, by oddać skalę tego zjawisko. To zupełnie inny rząd wielkości.
Obligacje skarbowe różnią się od innych inwestycji. Stanowią punkt odniesienia dla wszystkich pozostałych aktywów. Zatrzymaj się więc przy tej myśli, zamiast ją szybko pomijać. Co nastąpi po obligacjach? W jaki kolejny obszar będziemy pompować kapitał, gdy obecny mechanizm się wyczerpie?
Nie ma takiej możliwości. W tym jednym zdaniu zawiera się istota problemu.
Nie popełniliśmy po prostu tego samego błędu po raz czwarty. Popełniliśmy go w obszarze, w którym nie będziemy mieli już szansy na naprawę sytuacji.
Dlatego właśnie stawiam na reset systemu monetarnego – i nie tylko ja przewiduję taki scenariusz. Scott Bessent, człowiek, który objął teraz kierownictwo w Departamencie Skarbu USA, sam mówił o tym, zanim jeszcze przyjął to stanowisko:
"W ciągu najbliższych kilku lat czeka nas swego rodzaju wielka reorganizacja gospodarcza. Coś na miarę nowego systemu z Bretton Woods”.
Istnieje też inny problem. Ulubione narzędzie ratunkowe Rezerwy Federalnej – gwałtowne obniżanie stóp procentowych – nie daje już takiego pola manewru jak dawniej.
Obecnie stopy procentowe kształtują się w przedziale od 3,50% do 3,75%. W 2008 roku spadły one do zera i utrzymywały się na tym poziomie przez około dekadę. Amerykański system finansowy nie jest przystosowany do ujemnych stóp procentowych, więc nie można po prostu zejść poniżej zera, by zyskać na czasie. Opcja ta nie wchodzi w grę w sytuacji, gdy gospodarka wciąż rozwija się w tempie przekraczającym cel wyznaczony przez Fed.
Minęło sporo czasu, zanim naprawdę odczułem skutki tej sytuacji, choć zrozumiałem ją dość szybko.
Gdy Fed sztucznie zaniża rentowność obligacji skarbowych, nie ogranicza się jedynie do pompowania bańki na tym rynku. Pociąga za sobą wszystko inne – akcje, dług korporacyjny czy oprocentowanie kredytów hipotecznych. Wycena tych wszystkich instrumentów opiera się na tej jednej wartości.
Jeśli podkopie się fundamenty, budynek powinien runąć. Co jednak, jeśli fundamenty są fałszywe? Wskaźniki, które miały zapewniać stabilność, przestają odzwierciedlać rzeczywistość, a cała konstrukcja zaczyna dryfować – oderwana od podłoża i niezależna od tego, co faktycznie dzieje się u jej podstaw.
Po II wojnie światowej obciążenie długiem w USA gwałtownie spadło w relacji do wielkości gospodarki. Jednak od lat 80. trend ten uległ odwróceniu. Obecnie całkowity dług federalny wynosi około 121–122% PKB.
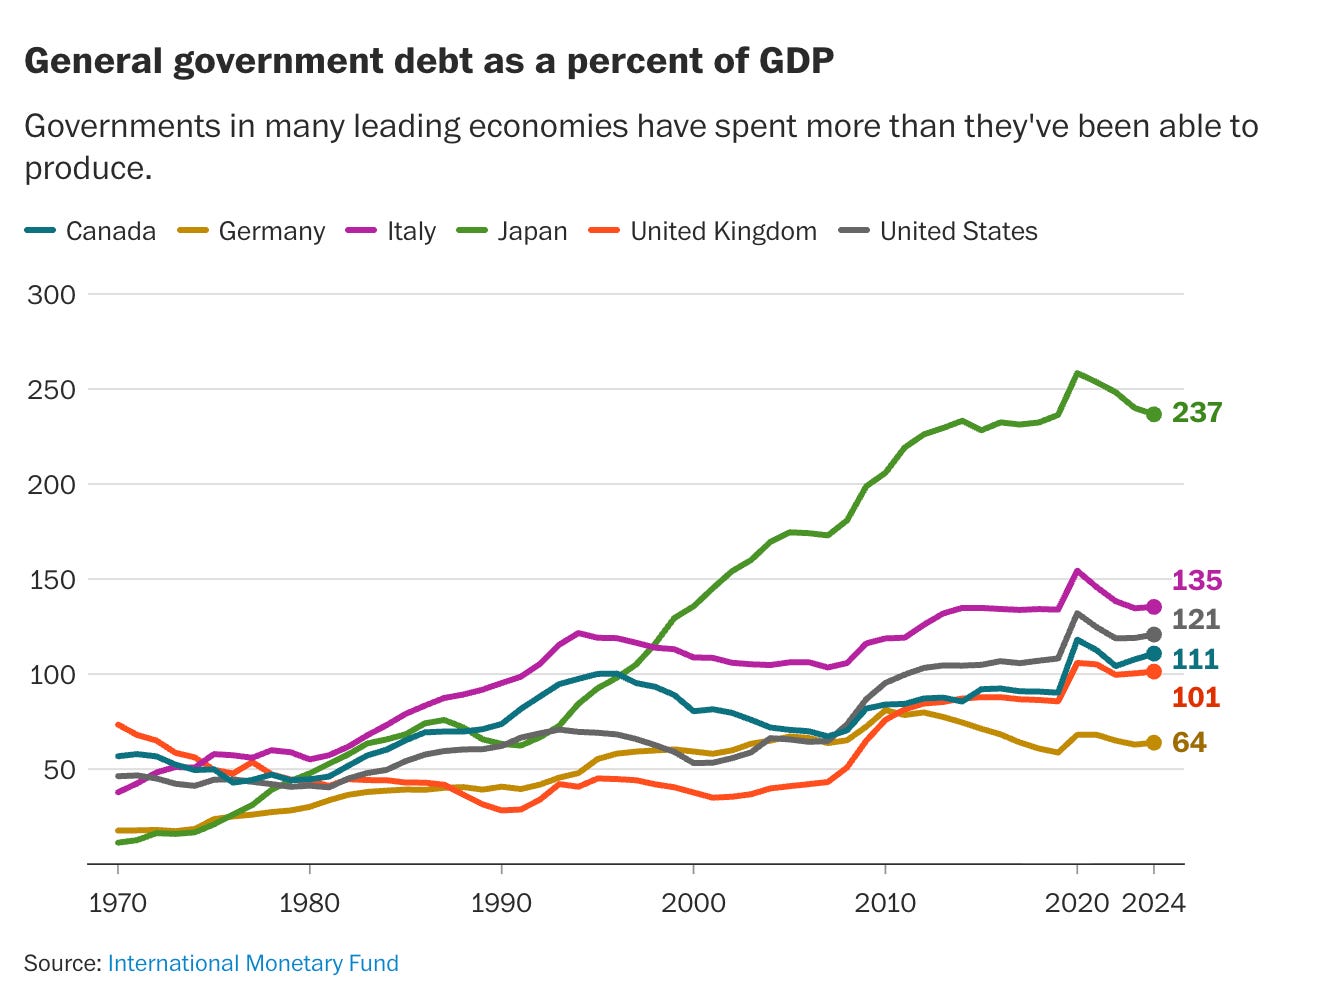
Wskaźnik ten znacząco wzrósł od 2000 roku, kiedy to oscylował wokół 55%. Nie była to wina jednego sprawcy czy pojedynczego wydarzenia. Swój udział w powiększaniu zadłużenia miały wojny, kryzys z 2008 roku, pandemia COVID-19 oraz szereg innych czynników.
Jeśli odliczymy zobowiązania jednego resortu wobec drugiego i skupimy się wyłącznie na długu znajdującym się w rękach podmiotów zewnętrznych (sektora prywatnego i inwestorów), wskaźnik ten – według danych z pierwszego kwartału bieżącego roku – wynosi 98,7%.
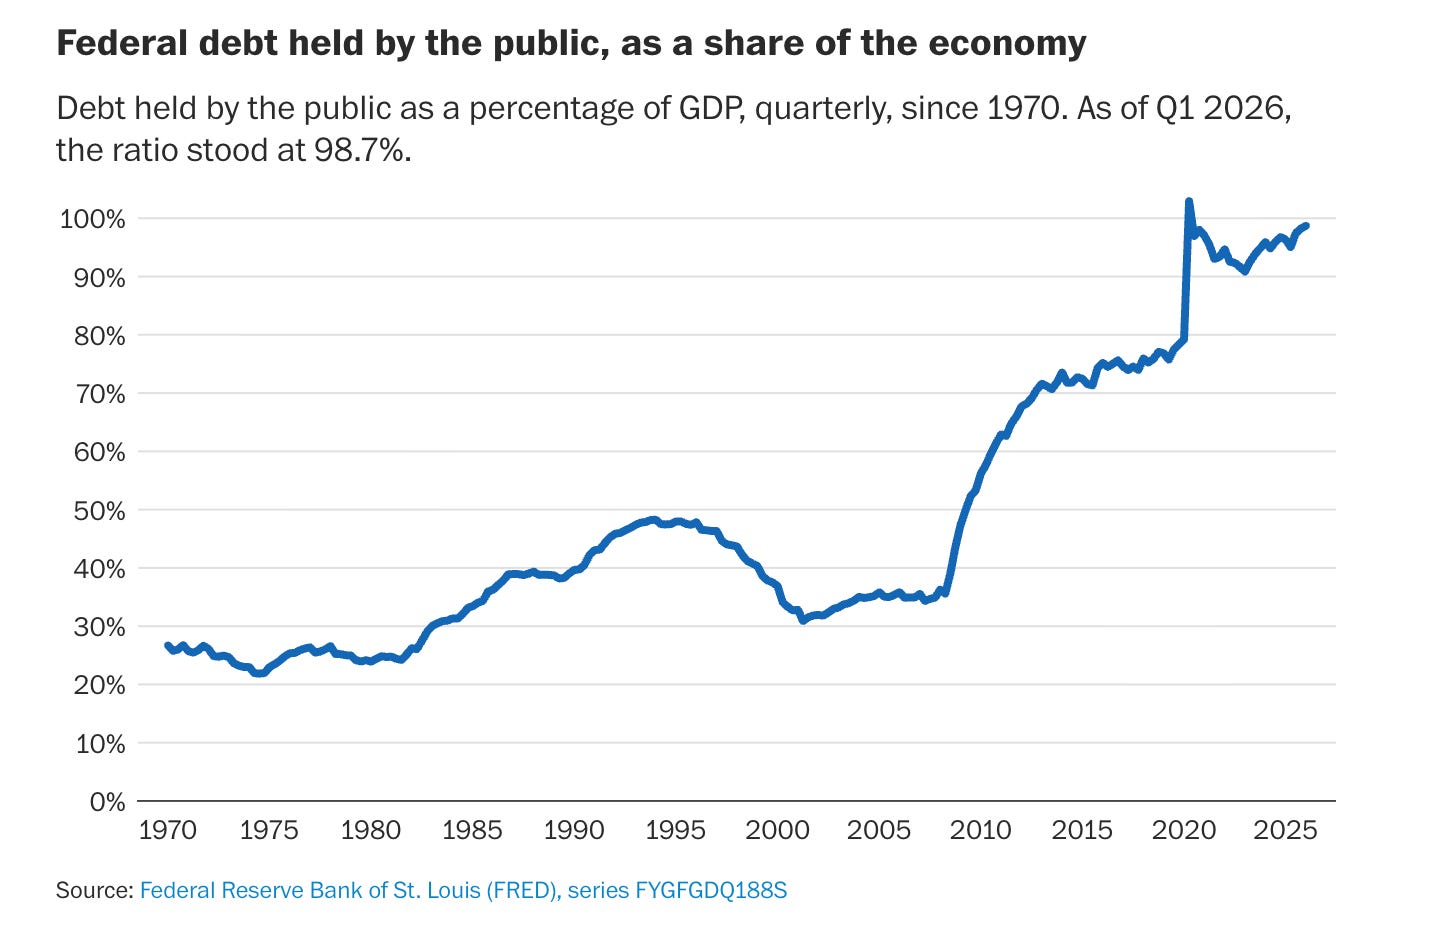
Wystarczy spojrzeć na wykres, by zrozumieć sytuację.
W 1970 roku dług publiczny wynosił około 25% PKB. Do początku lat 90. wzrósł do poziomu bliskiego 50%, by do roku 2000 spaść do około 30%. Po kryzysie z 2008 roku nastąpił jego gwałtowny wzrost.
A potem nadszedł rok 2020. Krzywa zadłużenia błyskawicznie przekroczyła poziom 100% PKB, po czym ustabilizowała się nieco poniżej tej wartości. Dziś znów znajdujemy się w tych samych rejonach.
Co się teraz zmieniło?
W tym miejscu kończy się przeszłość, a zaczyna teraźniejszość – moment, w którym nasza skłonność do powtarzania błędów napotyka wreszcie na przeszkodę nie do pokonania.
Od około osiemdziesięciu lat w świecie finansów termin "wolny od ryzyka” był synonimem jednego: amerykańskich obligacji skarbowych.
To bezpieczna przystań, do której ucieka kapitał, gdy obawia się wszystkiego innego. Bez pytań, bez wahania – wybór padał zawsze na amerykańskie obligacje.
Muszę przyznać, że w chwili, gdy to wszystko się rozgrywało, całkowicie dałem się porwać emocjom tamtych wydarzeń. To tak, jakby ktoś nagle zgasił światło. W jednej chwili Rosja dysponowała ogromnymi rezerwami o wartości 300 miliardów dolarów, a w następnej wszyscy bankierzy centralni na świecie musieli w tym samym momencie zmierzyć się z tym samym pytaniem:
Skoro posiadane przez państwo obligacje skarbowe mogą zostać zamrożone w wyniku decyzji politycznej innego podmiotu, to co tak naprawdę można jeszcze uznać za bezpieczne?
Wiele osób doszło do tego samego wniosku. Najlepszym rozwiązaniem jest złoto.
Po wydarzeniach związanych z rosyjskimi rezerwami w 2022 roku banki centralne zaczęły skupować złoto w bezprecedensowym tempie. Obecnie złoto stanowi około 29% wszystkich rezerw zgromadzonych przez banki centralne na świecie. To ogromna zmiana.
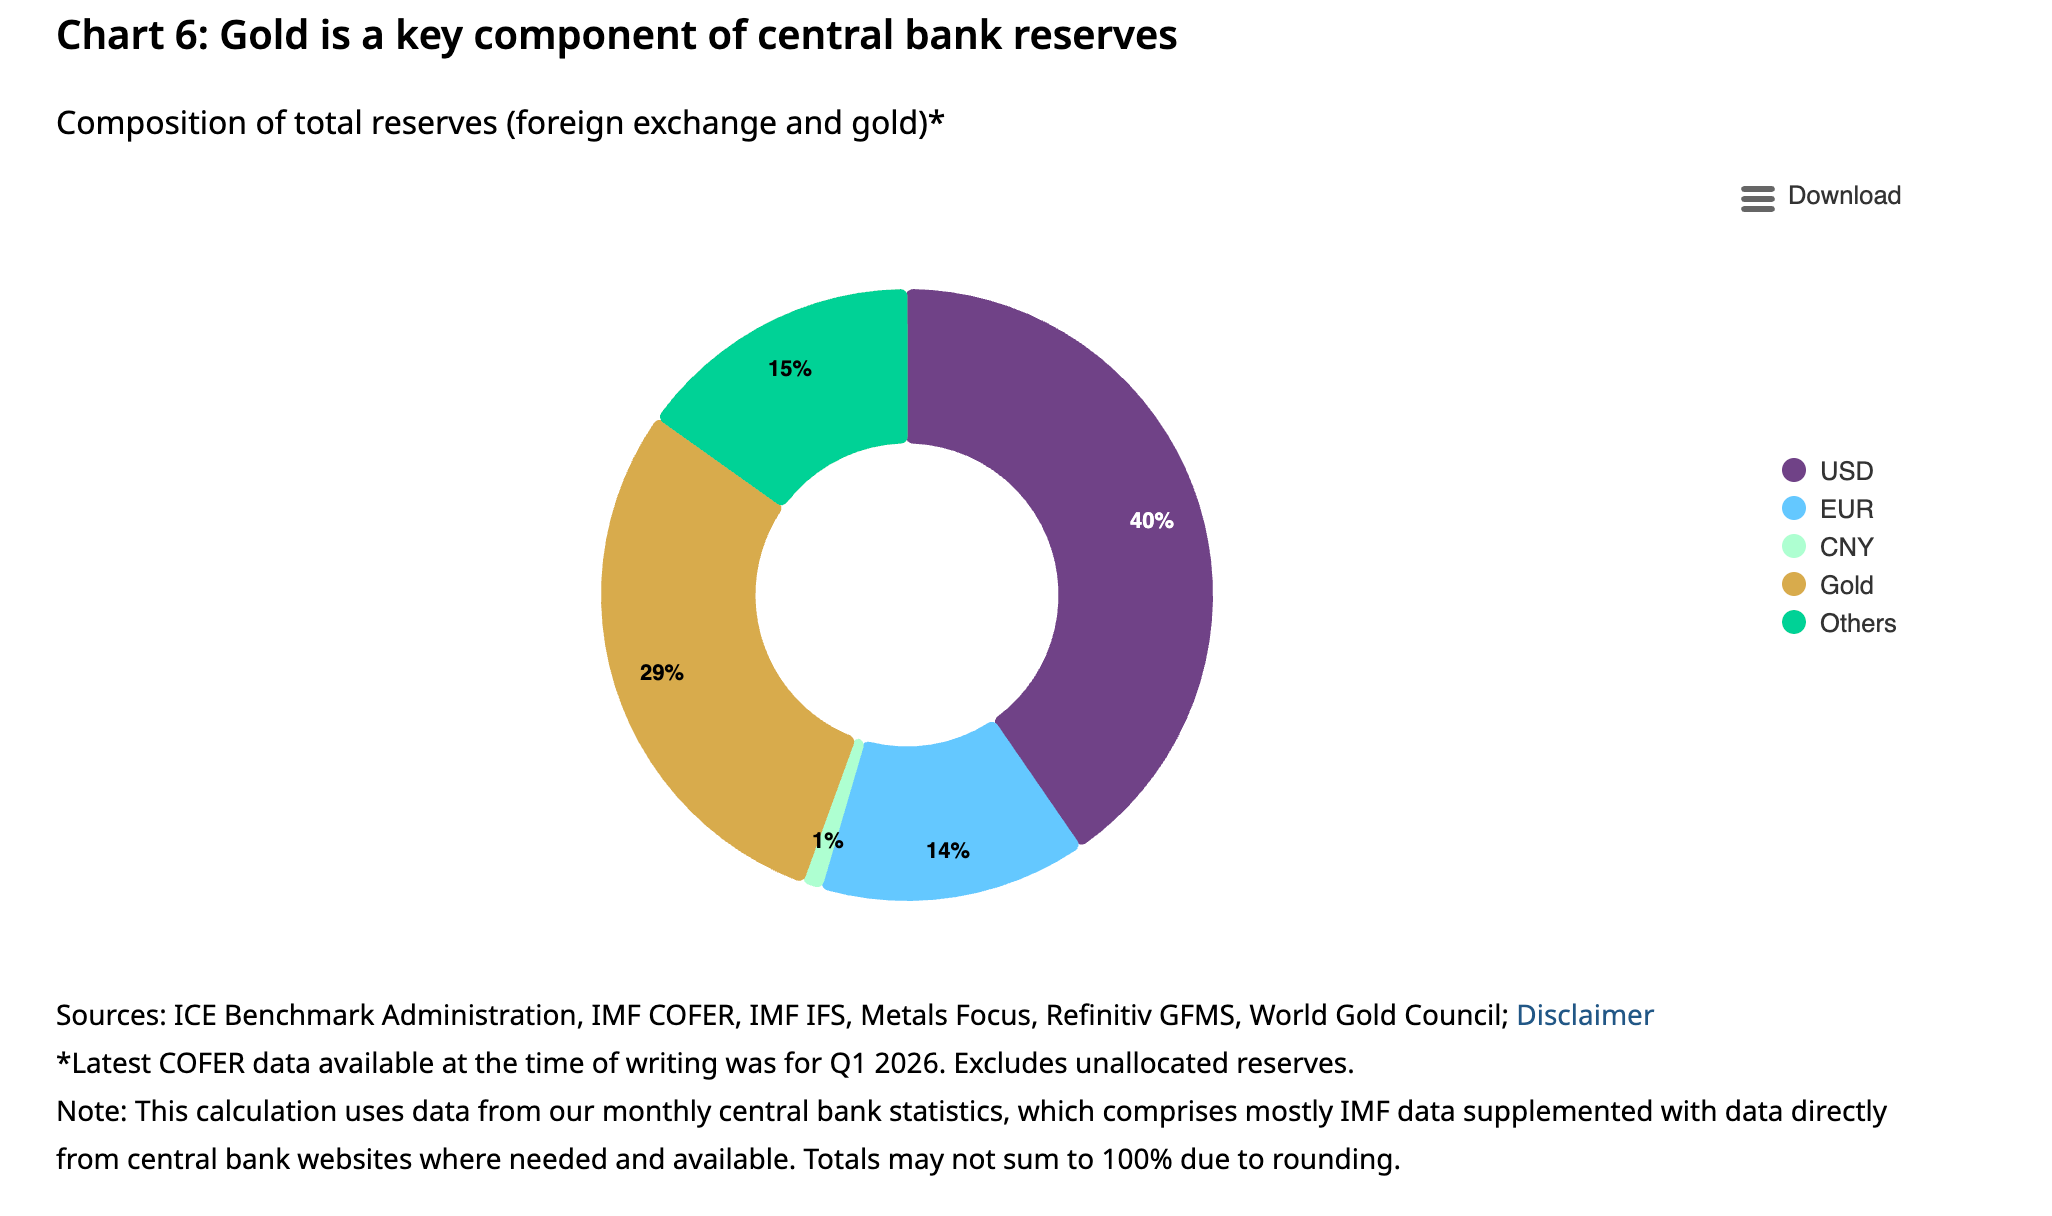
To nie błąd. Banki centralne świata, kształtujące międzynarodowy system monetarny, po cichu i w czasie rzeczywistym redefiniują pojęcie "wolnego od ryzyka” – a wszystko to działo się, gdy wszyscy wciąż spierali się o inflację.
Oto liczba, która dosłownie wprawiła mnie w osłupienie.
Między marcem 2022 a październikiem 2023 roku rentowność amerykańskich obligacji 10-letnich skoczyła w górę – wzrosła o około trzy punkty procentowe, co stanowiło jedną z najbardziej gwałtownych korekt wyceny od dziesięcioleci. Każdy model oparty na relacji między złotem a realnymi stopami procentowej sprzed 2022 roku wskazywał na dwucyfrowy spadek ceny kruszcu.
Do tego jednak nie doszło. Złoto po prostu... utrzymało swoją pozycję.
A potem nastąpił prawdziwy przełom. Od końca października 2023 do końca października 2025 roku cena złota wzrosła z 1997 do 4012 dolarów za uncję.
To ogromny wzrost w ciągu zaledwie dwóch lat. Cena wzrosła dwukrotnie. A wszystko to w czasie, gdy realne rentowności pozostawały na wysokim poziomie.
Dawne reguły przestały obowiązywać. Nie uległy one jedynie nagięciu. One się załamały i pozostają w stanie rozpadu. Nie sądzę też, by ten moment był przypadkowy. Relacja ta zaczęła się psuć dokładnie wtedy, gdy świat dowiedział się, że setki miliardów dolarów w rzekomo bezpiecznych rezerwach państwowych mogą zostać zamrożone – praktycznie z dnia na dzień – na mocy decyzji innego podmiotu.
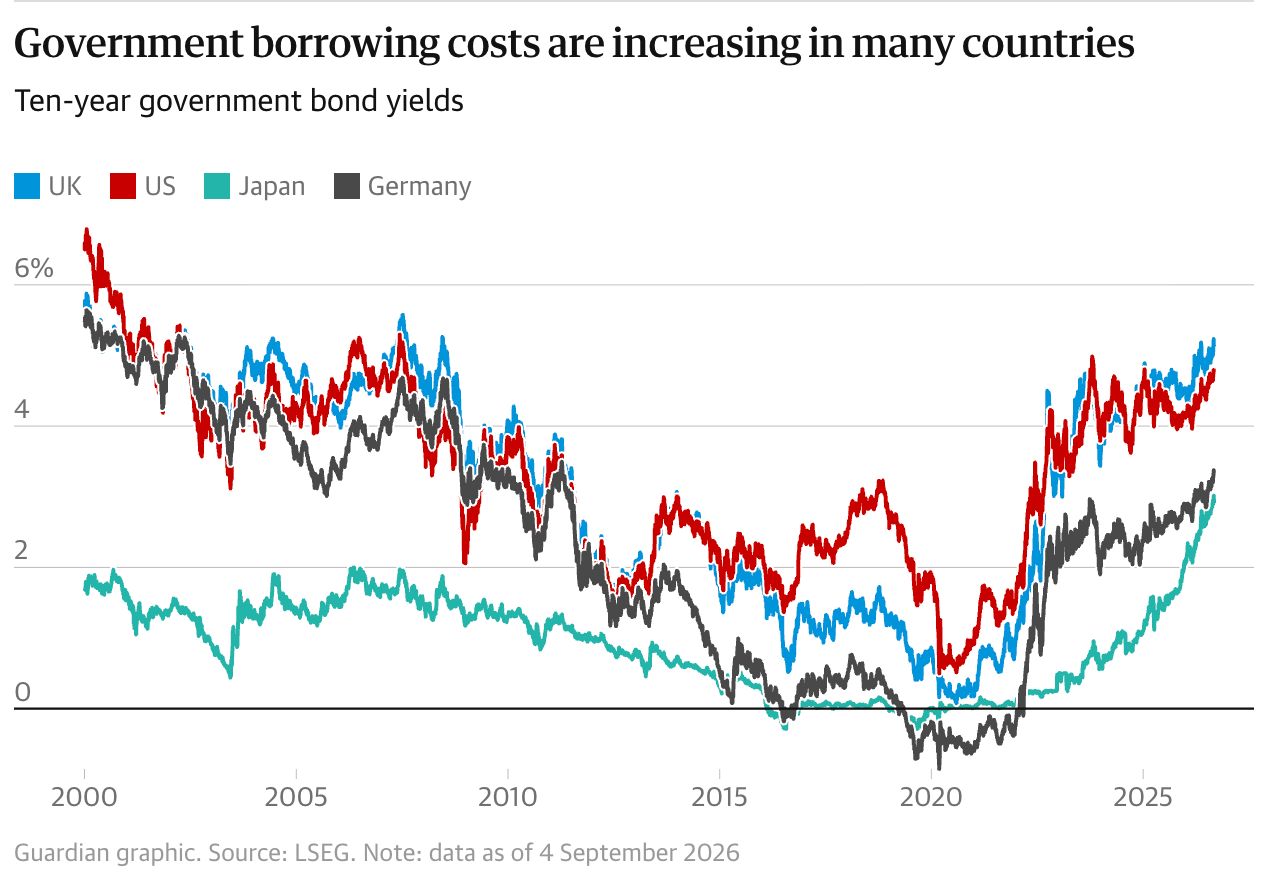
Niedawno rentowność amerykańskich obligacji 10-letnich osiągnęła najwyższy poziom od stycznia 2025 roku. Rentowność japońskich obligacji 10-letnich osiągnęła najwyższy pułap od trzydziestu lat. Niemieckie obligacje (bundy) osiągnęły poziomy niewidziane od 2011 roku. Francuskie obligacje dotarły do poziomów notowanych ostatnio w 2008 roku. Rentowność brytyjskich obligacji 30-letnich (giltów) wyniosła około 5,89% – to najwyższy wynik od 1998 roku.
Każda z głównych gospodarek stosujących ten sam scenariusz działań uderza w ścianę mniej więcej w tym samym czasie. To dowodzi, że problemem nie jest sama sytuacja w USA, lecz błąd tkwiący w przyjętym modelu postępowania.
Przyjrzyjmy się zatem temu wykupowi w szerszym kontekście. Bessent próbował wprowadzić pewne zmiany, ale nie przyniosły oczekiwanych rezultatów. Początkowo rentowności spadły, lecz już w ciągu jednego dnia szybko wróciły do poprzedniego poziomu. To ta sama stara historia, rozgrywająca się po raz piąty, tyle że tym razem stawka jest wyższa, a skutków nie da się przed nikim ukryć.
Co gorsza, nie był to jedyny kryzys, z jakim musiał się mierzyć. Sytuacja przypominała gaszenie wielu pożarów jednocześnie.
W tym samym miesiącu podjął również działania mające na celu wsparcie jena – konkretnie po to, by uchronić Japonię, największego zagranicznego posiadacza amerykańskiego długu, przed sytuacją, w której sprzedaż obligacji skarbowych stałaby się jej jedynym wyjściem.
Dwie interwencje, a u ich podstaw ta sama panika. Nikt, nigdzie, nie chce zostać z amerykańskimi papierami wartościowymi w ręku, jeśli ten system faktycznie się załamie.
Porównajmy ten plan skupu z rozwiązaniem, które rzeczywiście zadziałało w 2010 roku: programem QE2.
Fed nie skupował obligacji po cichu. Otwarcie i z wyprzedzeniem ogłosił, ile dokładnie zamierza kupić i mniej więcej kiedy, dając jednocześnie do zrozumienia, że kwestia ceny nie będzie dla niego kluczowa. To nie była zwykła deklaracja polityki monetarnej. To było otwarte zaproszenie do wyprzedzenia ruchów Fedu na rynku.
Rentowności gwałtownie spadły, ponieważ cały rynek postawił na jeden scenariusz, mając za sobą wsparcie "kasyna” – czyli samego Fedu.
Obecny plan skupu przypomina raczej elastyczną koncepcję niż twardą obietnicę. Skoro nie ma gwarancji, że do niego dojdzie, inwestorzy nie mogą na nim polegać ani podejmować decyzji w oparciu o to założenie.
Co gorsza, koszt obsługi tego ogromnego zadłużenia przestał być tylko teoretycznym zagadnieniem – stał się brutalną rzeczywistością.
W 2000 roku kwota przeznaczana na spłatę odsetek stanowiła mniej więcej 2% całkowitego PKB kraju. Mówimy tu o zawrotnej sumie... ponad biliona dolarów. To więcej, niż kraj wydaje na program Medicaid czy obronność.
Dla porównania: obecnie wskaźnik ten przekroczył poziom 3,2% i wciąż rośnie.
I właśnie w tym punkcie teza, że "nigdy nie wyciągamy wniosków”, przestaje być metaforą, a staje się przedmiotem realnego sporu o politykę gospodarczą.
Nowy szef Fedu w swoim wystąpieniu w Jackson Hole zasygnalizował konieczność walki z inflacją – która od ponad pięciu lat utrzymuje się powyżej celu wyznaczonego przez samą Rezerwę Federalną – co rynki odczytały jako zapowiedź podwyżki stóp procentowych.
Z drugiej strony prezydent publicznie domagał się działań odwrotnych, posuwając się nawet do gróźb sankcji handlowych wobec innych państw, jeśli Fed nie obniży stóp, oraz wzywając wybranego przez siebie szefa Fedu, by "dla odmiany zachował się jak patriota”. Bessent ze swej strony upiera się, że drogą wyjścia jest wzrost gospodarczy – że Ameryka może "wyrosnąć” z problemu zadłużenia w taki sam sposób, w jaki – jego zdaniem – powinny to robić inne zadłużone kraje.
Brzmi to przekonująco.
Jednak nie potrafię pogodzić tego z rachunkiem ekonomicznym, który za tym stoi.
Przewiduje się, że przyjęta w tym roku ustawa podatkowo-budżetowa będzie wymagać zaciągnięcia w ciągu najbliższej dekady dodatkowych 4,7 biliona dolarów długu – i to ponad kwotę zadłużenia wynoszącą już 40 bilionów dolarów. Tylko w tym roku rząd zmierza do wydania o 2 biliony dolarów więcej, niż wynosi jego dochód.
Nie można twierdzić, że wychodzi się z dołka dzięki wzrostowi gospodarczemu, jednocześnie kopiąc ten dołek szybciej, niż wzrost jest w stanie go wypełnić.
Dwoje drzwi, a my zaraz się dowiemy, której lekcji wciąż nie odrobiliśmy
Nie będę udawać, że wiem, które drzwi zostaną otwarte ani kiedy. Każdy, kto twierdzi, że wie to na pewno, coś ci sprzedaje. Ja nie sprzedaję.
Drzwi pierwsze. Po prostu pozwolić, żeby wszystko się posypało. Rentowności rosną. Obsługa długu pożera resztę budżetu federalnego. A kiedy ludzie zdają sobie sprawę, że nawet "bezpieczne” inwestycje nie są tak bezpieczne, jak im się wydawało, sytuacja szybko robi się chaotyczna.
Co to naprawdę oznacza: Stany Zjednoczone muszą podjąć trudne decyzje - ciąć wielkie programy socjalne, podnosić podatki, albo jedno i drugie. Żadne z tych rozwiązań nie jest łatwe i żadne nie jest politycznie bezkosztowe.
Drzwi drugie. Rząd mógłby zdecydować się na dodruk pieniądza, co doprowadziłoby do inflacji i obniżyło realną wartość długu. Jest to podobne do tego, co Roosevelt zaczął robić w 1933 roku, celowo dewaluując dolara względem złota w ramach szerszej kampanii reflacyjnej.
To podstępny sposób radzenia sobie z długiem…
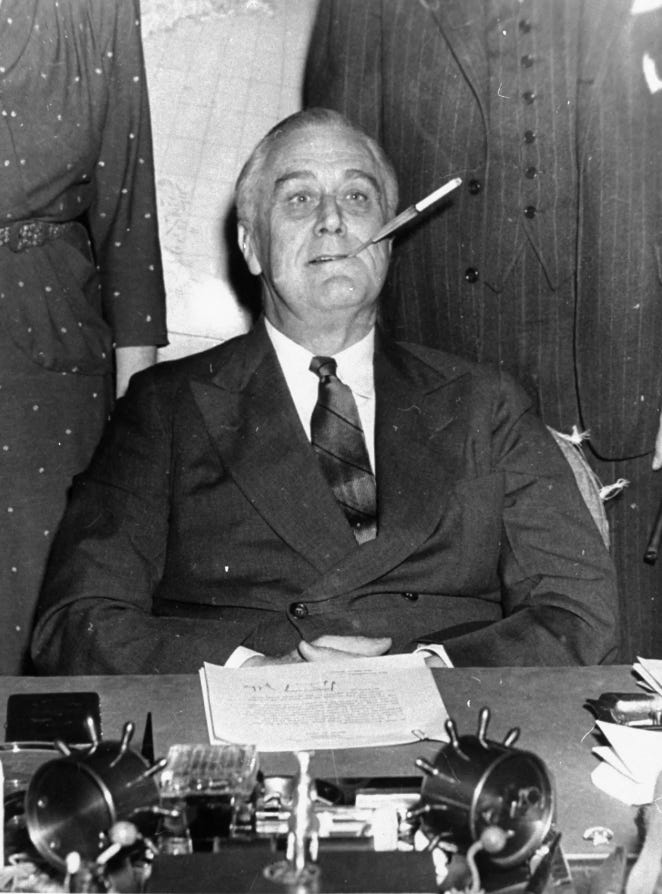
To podejście byłoby dla rządu sposobem na ciche zarządzanie długiem, bez żadnych wielkich obwieszczeń. I gdybym miał postawić pieniądze, powiedziałbym, że to właśnie tę ścieżkę wybiorą. Po prostu dlatego, że pozwala uniknąć trudnych decyzji i konsekwencji własnych działań — ale przy okazji niszczy wartość waluty.
Złoto było rozwiązaniem, zanim potrzebowaliśmy czegoś, co można wydrukować.
Każda z tych baniek potrzebowała wolnego od ryzyka aktywa, w które można było się "przelać”, aż w końcu to aktywo, które miało być wolne od ryzyka, samo stawało się czymś, co trzeba ratować.
Złoto jest jedyną rzeczą, która pozostała niezmienna przez cały ten czas. Przestaliśmy używać go jako standardu w 1971 roku, a powód jest prosty. Nie da się po prostu "wyczarować" go z powietrza, kiedy trzeba spłacić długi. Wartości złota nie da się rozwodnić tym samym narzędziem, z którego wciąż korzystamy - czyli, mówiąc wprost, dodrukiem pieniądza.
To jedyne aktywo, które nie traci na wartości, gdy sięgamy po tę dźwignię, i właśnie to czyni je tak istotnym.
Wciąż wracamy do tego samego problemu, a złoto jest jedyną rzeczą, której nie da się zdewaluować, bez względu na to, co robią decydenci.
Złoto jest tym, co zostaje, kiedy widziało się ten sam błąd popełniany pięć razy i przestało się oczekiwać, że szósta próba pójdzie inaczej. Dlatego zawsze mówiłem, że złoto będzie się śmiać ostatnie.
Wciąż myślę o tamtym sierpniowym dniu. Kwotę odkupu podwojono, ale nie wydawało się to robić żadnej różnicy. Rentowności obligacji spadły na jeden dzień, a potem po prostu wróciły tam, gdzie były wcześniej.
Nie mówię tu o jednorazowym błędzie w polityce. To wzorzec, który powtarza się raz za razem, i właśnie teraz jesteśmy w jego środku.
Problem w tym, że nie ma już nikogo większego, komu można by to przekazać, a jednocześnie każda inna wielka gospodarka świata trafia na tę samą przeszkodę, z tych samych powodów, mniej więcej w tym samym czasie.
Nigdy się nie uczymy. Nie dlatego, że nie potrafimy.
Dlatego, że to działało wystarczająco długo, by przekonać nas, że nie musimy.
To jest cykl, w którym to przestaje być prawdą.