Globalny kryzys zadłużenia zaczyna się od Francji - Alasdair Macleod, Macleod Substack, 4.10.2026.
Wszystkie kraje G7 borykają się z poważnymi problemami zadłużenia. Kwestią czasu pozostaje jedynie to, który z nich pociągnie za sobą pozostałe. Obecnie wygląda na to, że pierwsza załamie się Francja.
Możemy być pewni, że trend osłabiania euro względem dolara amerykańskiego jeszcze się nie zakończył. Sytuacja Francji stała się nagle krytyczna, zwłaszcza jeśli weźmie się pod uwagę doświadczenia związane z kryzysem naftowym OPEC z lat 1973–1974.
Stali czytelnicy MacleodFinance z pewnością zdają sobie sprawę z nadciągającego kryzysu zadłużenia, który dotyka wszystkie kraje G7 i nie tylko. Kryzys ten jest wyjątkowy w skali współczesnej. U swych podstaw nie wynika on z problemów sektora prywatnego, lecz stanowi szeroko zakrojony kryzys finansów publicznych. Kluczowym pytaniem pozostawało, który klocek z "domina” G7 przewróci się jako pierwszy i czy pociągnie za sobą pozostałe elementy układanki.
Wygląda na to, że znamy już odpowiedź: to Francja. Nagłówki donoszą o przejęciu kontroli nad francuskim Senatem przez skrajną prawicę, a za sześć miesięcy odbędą się wybory prezydenckie. Studenci wywołują niekontrolowane zamieszki. Nie jest to jednak we Francji niczym niezwykłym. Problemem, który umyka uwadze mediów, jest bomba zadłużenia publicznego, która właśnie zaczyna wybuchać.
Poniższy wykres obrazuje rosnące ryzyko niewypłacalności Francji w zakresie obsługi długu – sytuację, w której nabywca w praktyce płaci składkę ubezpieczeniową, chroniąc się przed ryzykiem niewywiązania się emitenta z zobowiązań dotyczących obligacji pięcioletnich. W ciągu ostatniego miesiąca wskaźnik CDS (Credit Default Swaps) wzrósł z poziomu 33,75, do niemal 80 - co oznacza skok o 136%. To wyraźny sygnał ostrzegawczy świadczący o kryzysie.
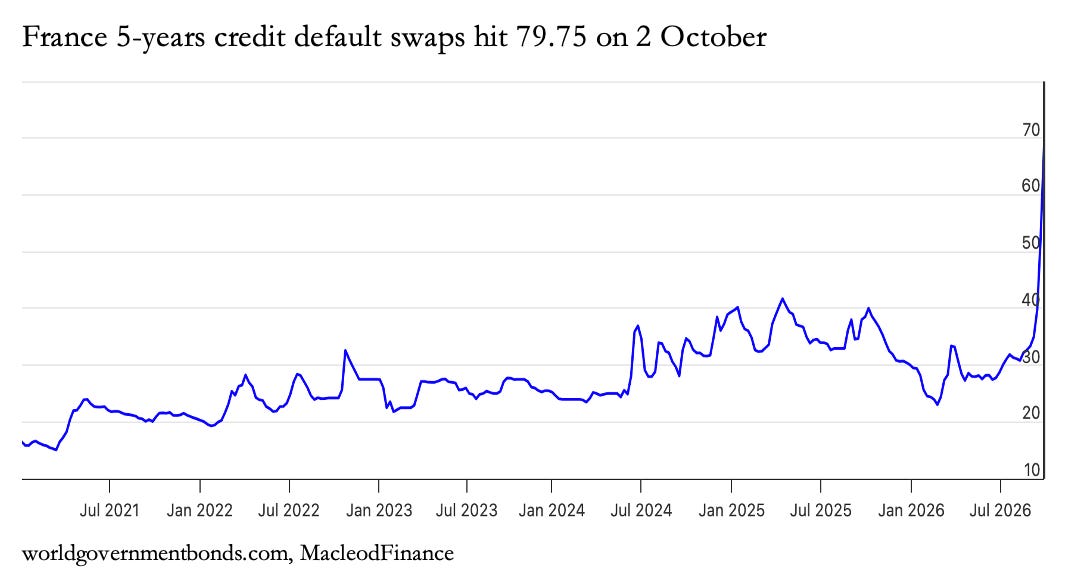
W czerwcu zadłużenie rządu Francji wynosiło 3,596 biliona euro, co przekładało się na relację długu do PKB na poziomie 119% przy jednoczesnym braku istotnego wzrostu gospodarczego. Podobnie jak w przypadku pozostałych krajów G7 (USA, Wielkiej Brytanii, Niemiec, Włoch, Kanady i Japonii), gospodarka Francji jest osłabiana przez kryzys naftowy na Bliskim Wschodzie. W rezultacie rentowność obligacji gwałtownie rośnie, podważając zdolność rządu do finansowania deficytu budżetowego.
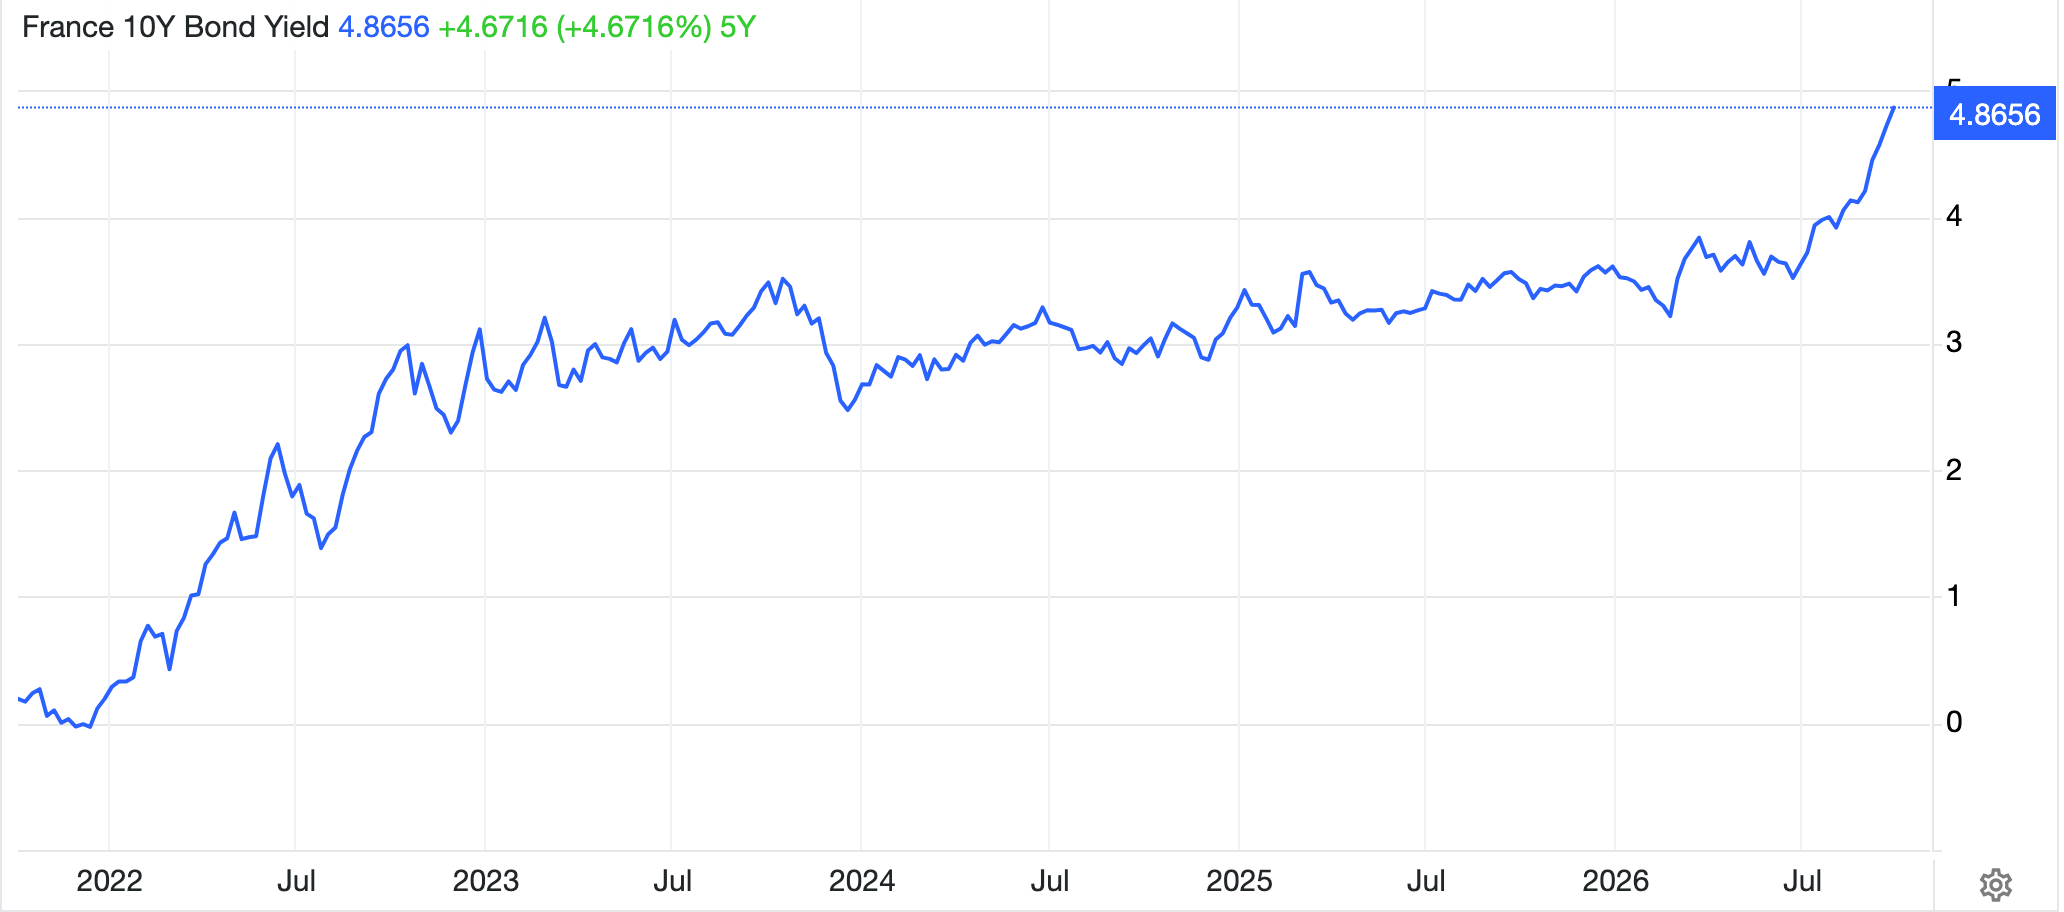
W połowie grudnia 2022, rentowność 10-letnich obligacji wynosiła -0,2%, a zadłużenie Francji sięgało 2,95 bln euro, co stanowiło 111,6% PKB. Od tego czasu nominalny PKB wzrósł o 383 mld euro, podczas gdy zadłużenie zwiększyło się o 646 mld euro. Innymi słowy, dług rósł o 69% szybciej niż PKB, który traktuje się jako wskaźnik zdolności do jego finansowania. Obecnie obserwuje się pogorszenie kondycji gospodarki francuskiej – podobnie jak w innych krajach G7 – na skutek szoku naftowego, co niesie ze sobą dwa konsekwencje.
Po pierwsze, spadną wpływy podatkowe przy jednoczesnym wzroście wydatków socjalnych, co powiększy deficyt budżetowy. Ten już wcześniej wykazywał tendencję wzrostową – z poziomu 4,7% PKB do 5,4% (według szacunków samego rządu), jeszcze przed uwzględnieniem skutków szoku naftowego. Po drugie, skoro PKB stanowi mianownik w relacji długu do PKB, to ewentualny skurcz gospodarki sam w sobie spowoduje wzrost tego wskaźnika.
Dla rynków staje się oczywiste, że Francja znalazła się w pułapce zadłużenia, z której nie ma ucieczki. Pułapka zadłużenia to sytuacja, w której koszty obsługi długu przewyższają zdolność do jego refinansowania na stabilnych warunkach – co idealnie obrazuje położenie Francji. Co więcej, ponieważ Francja nie posiada własnej waluty, nie może "wydrukować” sobie wyjścia z kłopotów, co często wskazuje się jako potencjalne rozwiązanie.
Gdyby Francja mogła zastosować taką strategię, doprowadziłoby to do załamania jej waluty – jest to jednak rozwiązanie niedostępne dla państw strefy euro. Zakłada się jednak, że mimo ograniczeń nałożonych na Europejski Bank Centralny, znajdą się sposoby na udostępnienie środków rządowi francuskiemu bez konieczności ponoszenia wyższych kosztów zadłużenia, co zazwyczaj towarzyszy kryzysom zadłużeniowym. W rezultacie znaczna część siły dolara (mierzonej ważonym kursem walutowym – TWI) wynika ze spadku kursu euro, które jest głównym składnikiem indeksu US$ TWI.
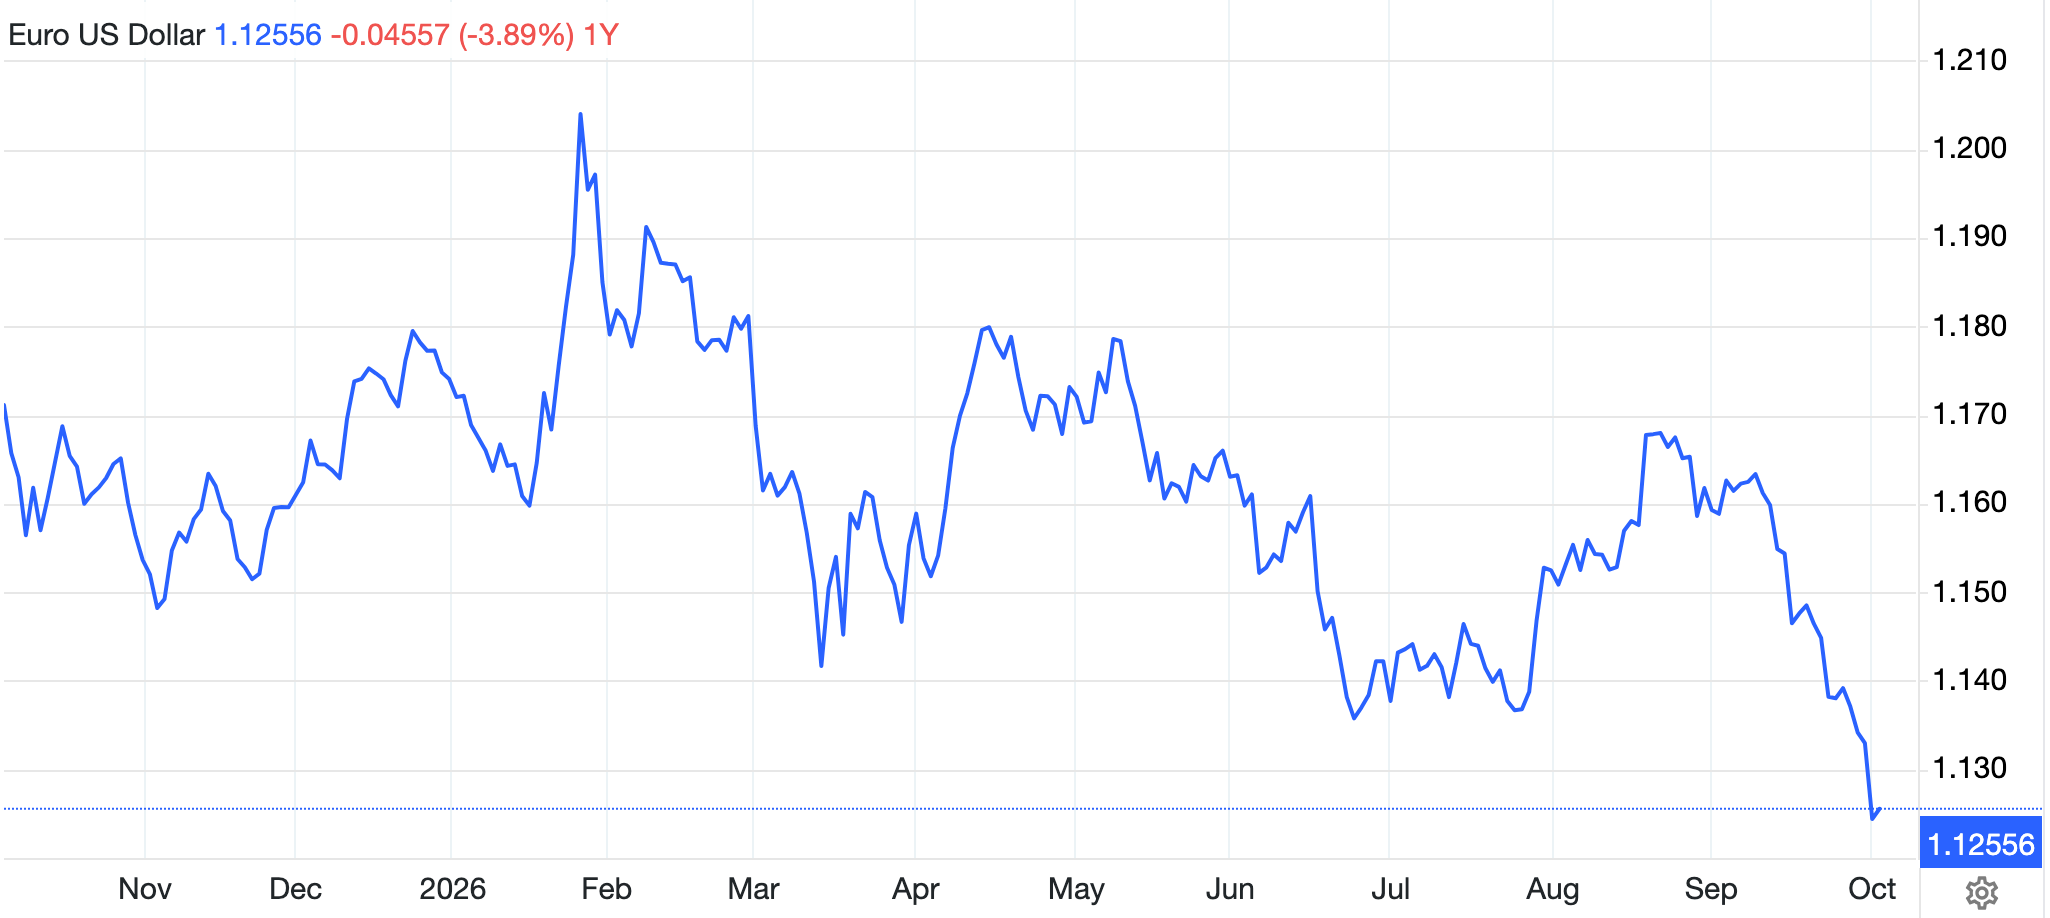
W ciągu zaledwie sześciu tygodni euro straciło 3,7% wartości wobec dolara amerykańskiego, przejmując od jena japońskiego rolę waluty grupy G7 o najgorszych notowaniach.
Możemy być pewni, że trend osłabiania euro względem dolara jeszcze się nie zakończył. Sytuacja we Francji będzie się dalej pogarszać, zwłaszcza jeśli weźmie się pod uwagę doświadczenia związane z kryzysem naftowym OPEC z lat 1973–1974. Doprowadzi to do postawienia niewygodnych pytań dotyczących pozostałych uczestników strefy euro i wciągnie w to wszystkie zadłużone kraje tego obszaru - pamiętacie grupę PIGS (Portugal, Italy, Greece, Spain)? One wciąż czają się w tle.
Poniższa tabela przedstawia kluczowe wskaźniki dotyczące zadłużenia wszystkich państw G7, uszeregowanych według obecnych relacji długu do PKB w kolejności malejącej.
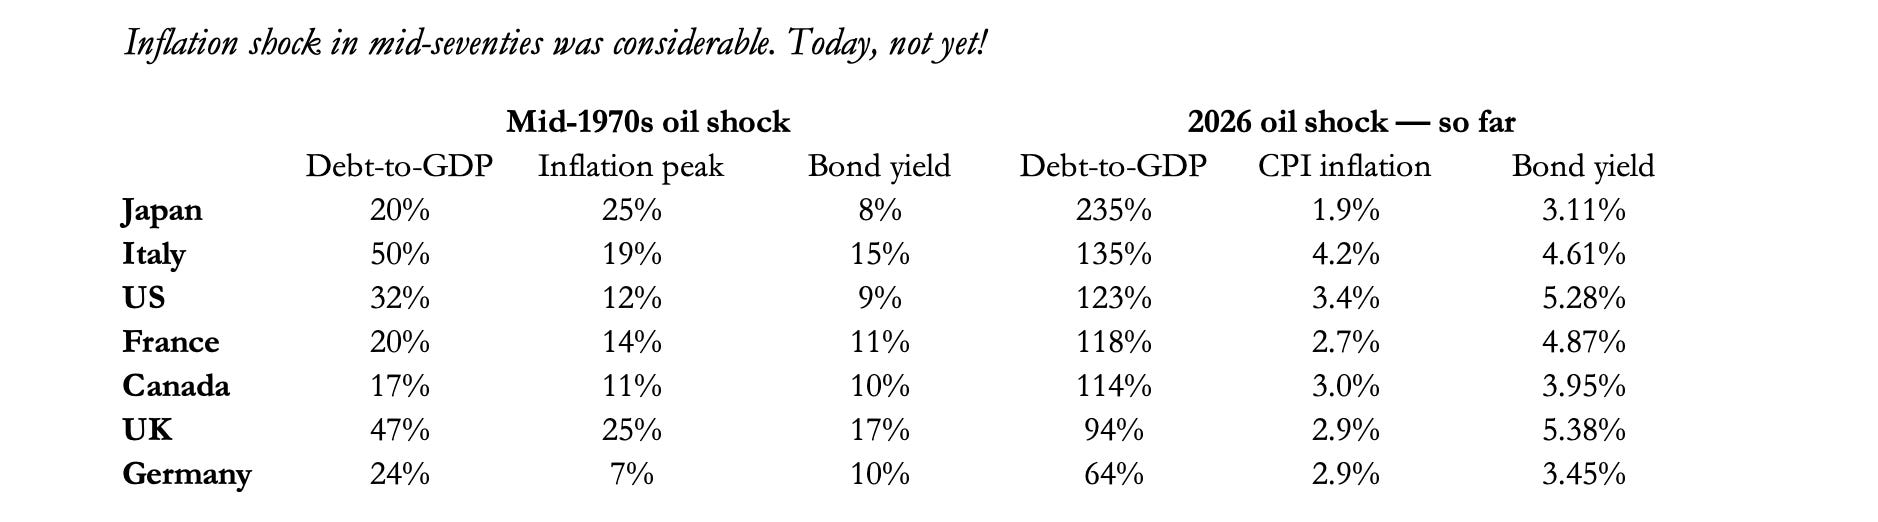
To, co dotyczy Francji, ewidentnie odnosi się również do pozostałych krajów. Z wyjątkiem być może Niemiec, wszystkie one są ograniczone przez niemożliwy do utrzymania poziom zadłużenia – przekroczyły już punkt, z którego nie ma odwrotu – i po prostu nie stać ich na wyższe koszty finansowania, które prawdopodobnie zostaną wywołane przez wciąż rozwijający się kryzys na Bliskim Wschodzie. Każde z tych państw zmaga się z własnymi problemami, które ujawnią się w miarę rozwoju obecnego kryzysu zadłużenia w grupie G7. Rodzi to pytanie. Jak poradzą sobie one ze skutkami inflacyjnymi, jeśli przyjdzie im zmierzyć się z sytuacją podobną do tej z połowy lat 70.?
Za takie wyniki zawsze odpowiada polityka, a nie ekonomia czy staromodny zdrowy rozsądek. To dlatego waluty tracą na wartości w złocie w coraz szybszym tempie. Fizyczne złoto to prawdziwy, legalny pieniądz, bezpieczna przystań przed warunkami, które mogą spowodować upadek zarówno dolara fiducjarnego, jak i innych walut fiducjarnych G7, z których wszystkie są po prostu kredytem, który wiąże się z rosnącym ryzykiem.
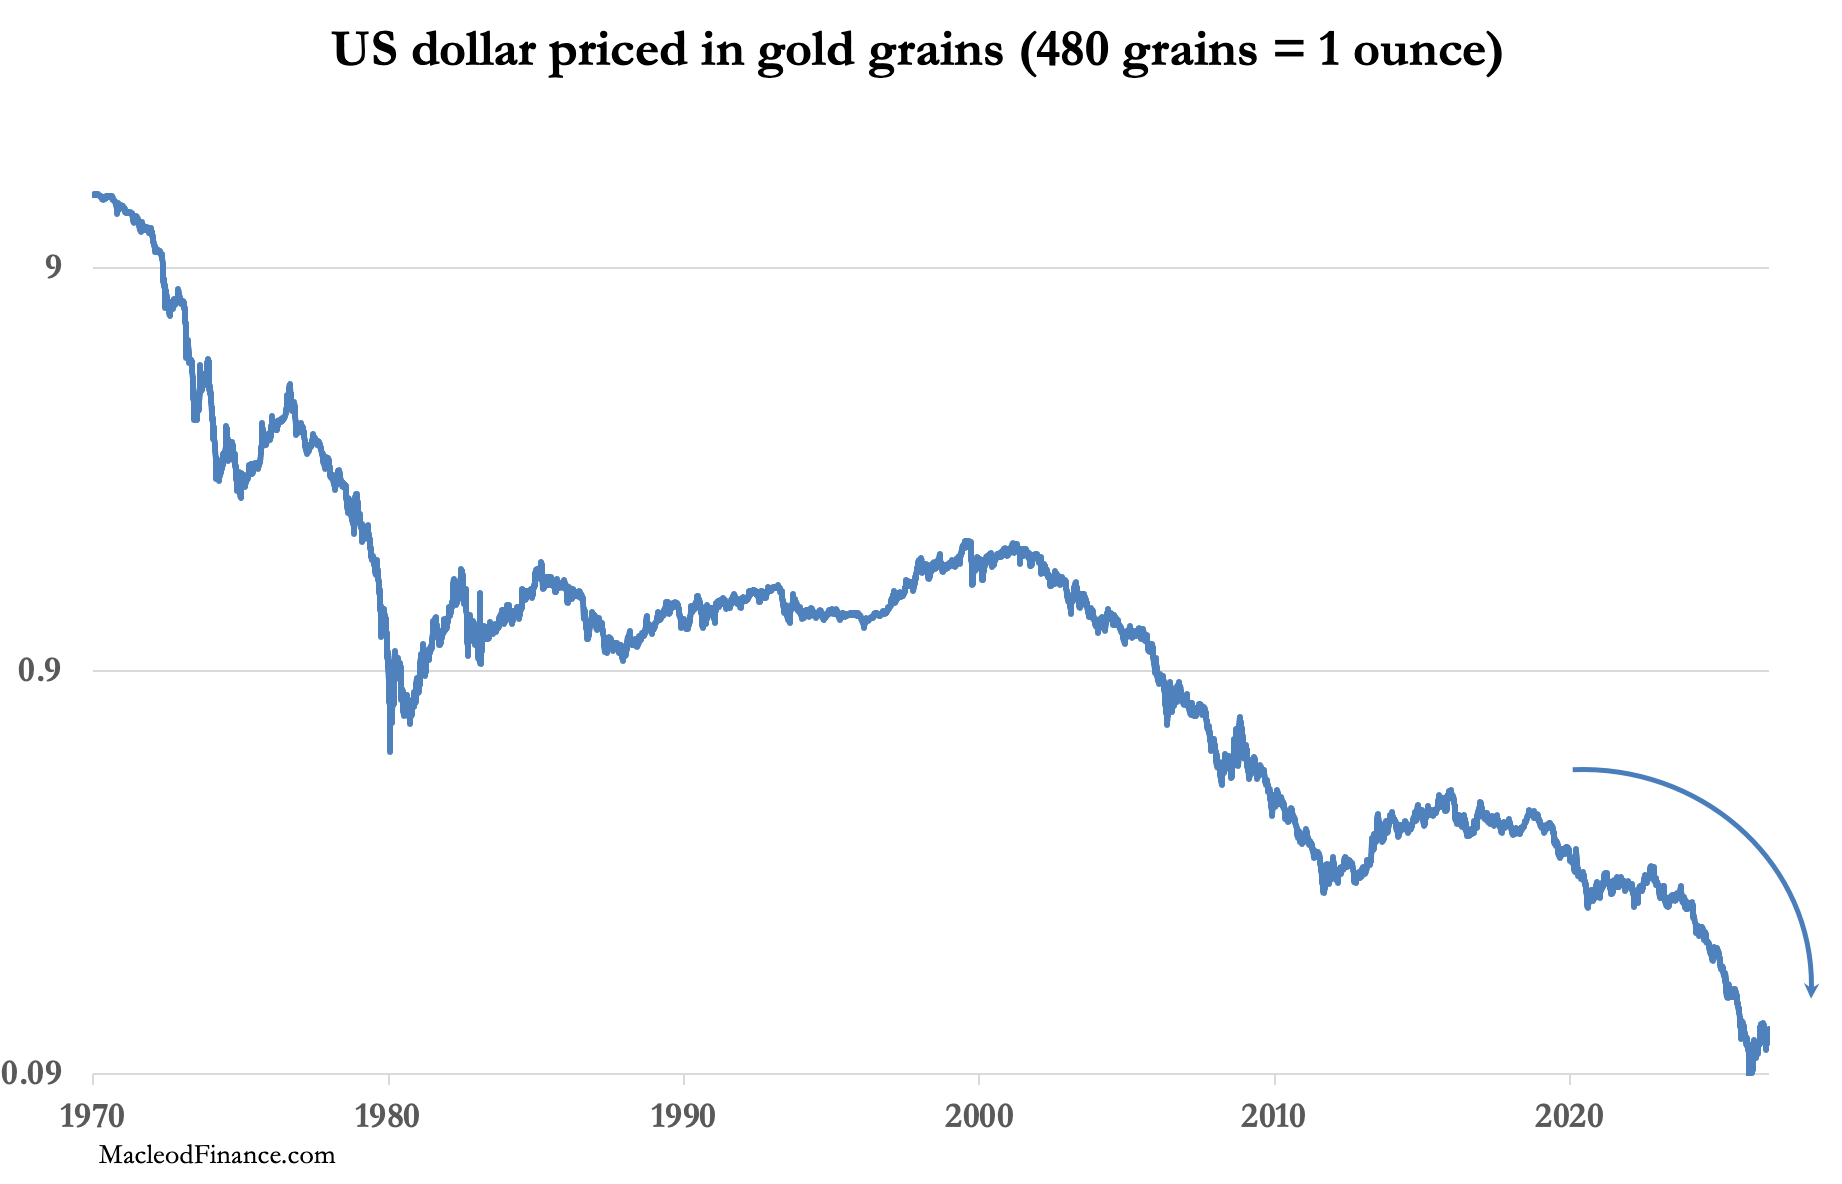
Tak jak w latach 1973–1974, w czasie kryzysu naftowego wywołanego przez OPEC, dolar i inne waluty państw G7 gwałtownie traciły na wartości względem złota, tak i dziś czeka je podobny los. Obserwując Francję, która nadaje ton strefie euro, możemy dostrzec, jak zakończy się obecny system walut fiducjarnych. A gdy proces ten nabierze tempa, nastąpi to błyskawicznie.
W obliczu tych wydarzeń oczywiste jest, że złoto jest niedowartościowane w relacji do walut fiducjarnych. Niedawna konsolidacja cen stanowi doskonałą okazję, by uchronić się przed nadchodzącym chaosem, podczas gdy waluty fiducjarne ścigają się w drodze ku własnej zagładzie.