Jak "drukarka” Fedu stworzyła dzisiejsze kasyno na Wall Street - David Stockman, The International Man, 15.09.2026
Do krachu na giełdzie, w wyniku którego indeksy spadły o 23% – wydarzenia znanego jako Czarny Poniedziałek – doszło 19 października 1987 roku.
Doskonale pamiętamy to wydarzenie, ponieważ w momencie, gdy rynek gwałtownie nurkował tamtego ranka, przemawialiśmy do licznego grona klientów firmy Salomon Brothers – a działo się to w czasach, gdy nie było jeszcze telefonów komórkowych.
Ledwie zdążyliśmy się rozkręcić, ostrzegając przed katastrofą fiskalną, którą zostawiliśmy za sobą w Waszyngtonie, gdy na sali zaczął się szmer. Chwilę później rozległ się gwar pełnych desperacji rozmów, aż w końcu sala opustoszała, gdy tłum słuchaczy masowo z niej wybiegł. Zanim zdaliśmy sobie sprawę, że to nie my wywołaliśmy to poruszenie, rynek stracił już niemal jedną piątą swojej wartości skumulowanej od momentu rozpoczęcia notowań na ulicach dolnego Manhattanu w 1792 roku.
Tak się złożyło, że Greenspan nie zamierzał zostać Royem A. Youngiem roku 1987 (czyli odpowiednikiem szefa Fedu z października 1929 roku). Od tego momentu ruszyła więc szaleńcza pogoń. Greenspan oraz jego następcy i kontynuatorzy polityki nigdy nie oglądali się za siebie.
Jeśli nie uważasz, że od czasu przejęcia sterów w Fedzie przez Greenspana i jego następców w trzecim kwartale 1987 roku mamy do czynienia z całkowitym fiaskiem systemu monetarnego, to wyjaśnij nam jedno. Co było nie tak z gospodarką, która w latach 1985–1987 rozwijała się w tempie 5% rocznie, że wymagało to drastycznego i trwałego przyspieszenia pracy "drukarek” Fedu?
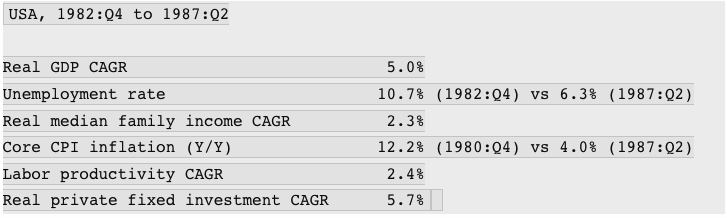
Warto bowiem zauważyć, że pod koniec swojej drugiej kadencji, w czerwcu 1987 roku, "Wysoki Paul” Volcker wciąż walczył z pozostałościami inflacji, będącej dziedzictwem niekontrolowanego "druku pieniądza” z lat 70. W rezultacie inflacja bazowa (CPI) spadła z bardzo wysokiego poziomu 12,2% w ujęciu rocznym (r/r) w IV kwartale 1980 roku do 4,0% w II kwartale 1987 roku, wykazując dalszą tendencję spadkową.
Jednocześnie owo przestrzeganie dyscypliny monetarnej wcale nie stanowiło przeszkody dla solidnego realnego wzrostu gospodarczego, tworzenia licznych miejsc pracy, wzrostu wydajności czy też zwiększania się realnych dochodów rodzin.
W rzeczywistości w tym okresie (trwającym 3–4 lata) realny PKB rósł w tempie 5,0% rocznie; stopa bezrobocia systematycznie spadała – z 10,7% do 6,3%; realne dochody rodzin rosły w solidnym tempie 2,3% rocznie; wydajność pracy zwiększała się o 2,4% w skali roku; a realne inwestycje w środki trwałe w gospodarce krajowej rosły w imponującym tempie 5,7% rocznie.
Co zatem można było zarzucić amerykańskiej makrogospodarce? Co mogło uzasadniać zwrot Fed – pod rządami Greenspana i jego następców – w stronę trwającego niemal cztery dekady procesu "drukowania pieniądza” na skalę niespotykaną w dotychczasowej historii?
Z pewnością nie znajdziemy takiego powodu w poniższym zestawieniu danych.
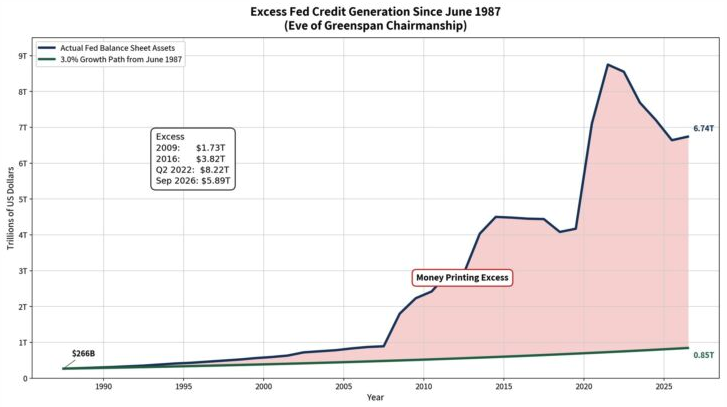
I rzeczywiście – mamy na myśli to, że za czasów Greenspana i jego następców "maszyny drukarskie” Fed weszły na najwyższe obroty. O ile w erze Volckera suma bilansowa Fed rosła w ujęciu realnym o zaledwie 2,3% rocznie, o tyle od II kwartału 1987 roku tempo wzrostu realnej wartości bilansu Fed przyspieszyło niemal trzykrotnie, osiągając poziom 6% rocznie.
W tym kontekście warto zauważyć, że Milton Friedman miał rację w jednej kluczowej kwestii – pomimo swojej pragmatycznej akceptacji dla pieniądza fiducjarnego (zamiast właściwego standardu złota). Twierdził on mianowicie, że bank centralny nie powinien prowadzić uznaniowej polityki pieniężnej w oparciu o dzisiejszą, hybrydową mieszankę koncepcji Greenspana i Keynesa, lecz ściśle przestrzegać zasady stałego tempa wzrostu podaży pieniądza, dostosowanego do potencjału wzrostu realnej produkcji całej gospodarki. W praktyce oznaczało to wzrost sumy bilansowej Fed o około 3% rocznie – przy założeniu stałego w czasie mnożnika kreacji pieniądza. To z kolei implikowało również zerową inflację w ujęciu trendu.
Jak wiadomo, po niefortunnym odejściu Volckera z siedziby Fed (Eccles Building) tempo wzrostu aktywów banku centralnego weszło na zupełnie inny, znacznie wyższy poziom. W okresie 35 lat, aż do szczytowego momentu w drugim kwartale 2022 roku, tempo to wzrosło do 10,7% rocznie. Nawet po uwzględnieniu skromnej redukcji bilansu (QT) w późniejszym czasie, średnie tempo wzrostu z ostatnich 39 lat nadal wynosi blisko 9% rocznie.
Zgadza się. Alan Greenspan i jego następcy przez ponad jedną trzecią stulecia drukowali pieniądze w tempie trzykrotnie szybszym, niż za rozsądne uważał nawet ów monetarysta z Uniwersytetu w Chicago, znany ze swojego poparcia dla bankowości centralnej.
Nie trzeba dodawać, że negatywne skutki dla realnej gospodarki mówią same za siebie.
Wszelkie manipulacje Fed stopami procentowymi, operacje kupna i sprzedaży długu publicznego oraz innych papierów wartościowych na otwartym rynku, a także rozmaite formy komunikowania zamiarów polityki pieniężnej (tzw. open mouth policy), doprowadziły jedynie do nienaturalnej i niepotrzebnej niestabilności finansowej i gospodarczej, nieokiełznanej spekulacji na rynkach finansowych oraz stworzyły nieograniczone możliwości dla nieproduktywnego arbitrażu, żerującego na ciągle zmieniających się poglądach, sygnałach i nastrojach dwunastu aspirujących do roli centralnych planistów monetarnych, wchodzących w skład FOMC (Federal Open Market Committee / Federalny Komitet ds. Operacji Otwartego Rynku).