Opowieść o dwóch rynkach - Alasdair Macleod, 2.10.2026
Podczas gdy rynki kontraktów papierowych nadal wywierają presję na ceny złota i srebra, popyt fizyczny ze strony Chin i innych "dobrze poinformowanych” podmiotów utrzymuje się, pochłaniając fizyczną płynność.
"Kto ma rację: »grube ryby« – od banków centralnych począwszy – czy drobni inwestorzy, którzy mają w zwyczaju kupować na szczycie i sprzedawać w dołku?”
W ostatnich tygodniach liczba otwartych pozycji (ang. open interest) na kontraktach terminowych na złoto i srebro na giełdzie Comex z trudem rosła, ale nadal utrzymuje się w pobliżu poziomów wskazujących na silne wyprzedanie rynku. Świadczy to o tym, że spekulanci jedynie ostrożnie sondują sytuację. Posługując się ich żargonem: nie są jeszcze w pełni przekonani, że ruszył trend wynikający z dewaluacji walut, więc uważają, iż złoto i srebro są narażone na spadki w obliczu rosnących rentowności obligacji. Stwarza to dla animatorów rynku i działów handlowych banków kruszcowych okazję do zamykania krótkich pozycji i prób budowania pozycji neutralnych lub długich. Jednak dane o liczbie otwartych pozycji wskazują, że owo "oczyszczanie rynku” ma swoje ograniczenia.
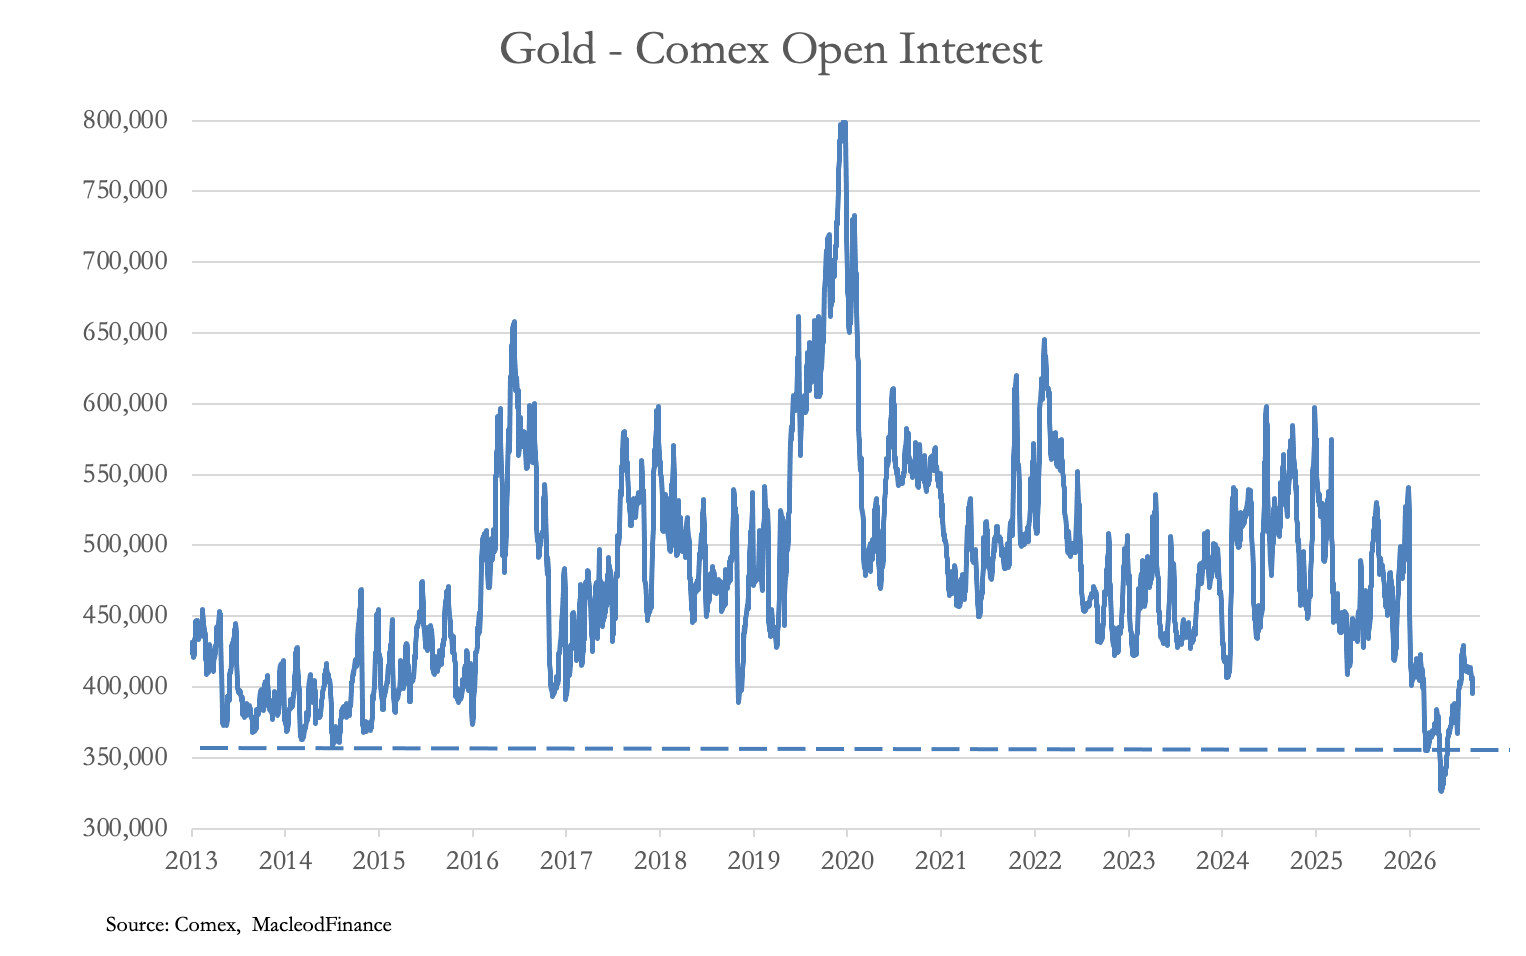
Jako wskaźnik wyprzedania rynku, liczba otwartych pozycji z trudem przekracza ekstremalnie niskie poziomy obserwowane pod koniec bessy z lat 2011–2015. Fakt, że animatorzy rynku usilnie starają się zamknąć krótkie pozycje i zająć długie, świadczy o tym, iż spodziewają się oni wzrostu cen i chcą się do tego odpowiednio ustawić.
Potwierdzeniem tezy o hossie jest gwałtowny wzrost wolumenu dostaw przy wygasaniu kontraktów październikowych: zrealizowano dostawy dla 11 465 kontraktów na złoto (co odpowiada 35,66 tony) oraz 2 125 kontraktów na srebro (330,47 tony). Łącznie w 2026 roku zgłoszono do fizycznej dostawy 600,6 tony złota i 9000,65 tony srebra. Co więcej, chińskie dane celne wykazują import 1141 ton złota do końca sierpnia, a kolejne 80 ton złota monetarnego zasiliło oficjalne rezerwy Ludowego Banku Chin (PBOC).
Podsumowując: podczas gdy popyt detaliczny na Zachodzie praktycznie nie istnieje, Chiny i inne kraje azjatyckie wykorzystują okazję, by wycofywać się z dolara i na ogromną skalę nabywać złoto. Kto ma rację: wielki kapitał – od banków centralnych począwszy – czy drobni inwestorzy, którzy mają w zwyczaju kupować na szczycie, a sprzedawać w dołku?
Pozostawmy to pytanie bez odpowiedzi i skupmy się na rynku obligacji. Wszystkie rynki obligacji pogrążone są w kryzysie, a rentowności papierów wartościowych rosną do poziomów obnażających niewydolność opartego na dolarze systemu walut fiducjarnych. Rentowność 10-letnich obligacji skarbowych USA wzrosła od lutego o 1,25 pkt proc., osiągając najwyższy poziom od 25 lat.
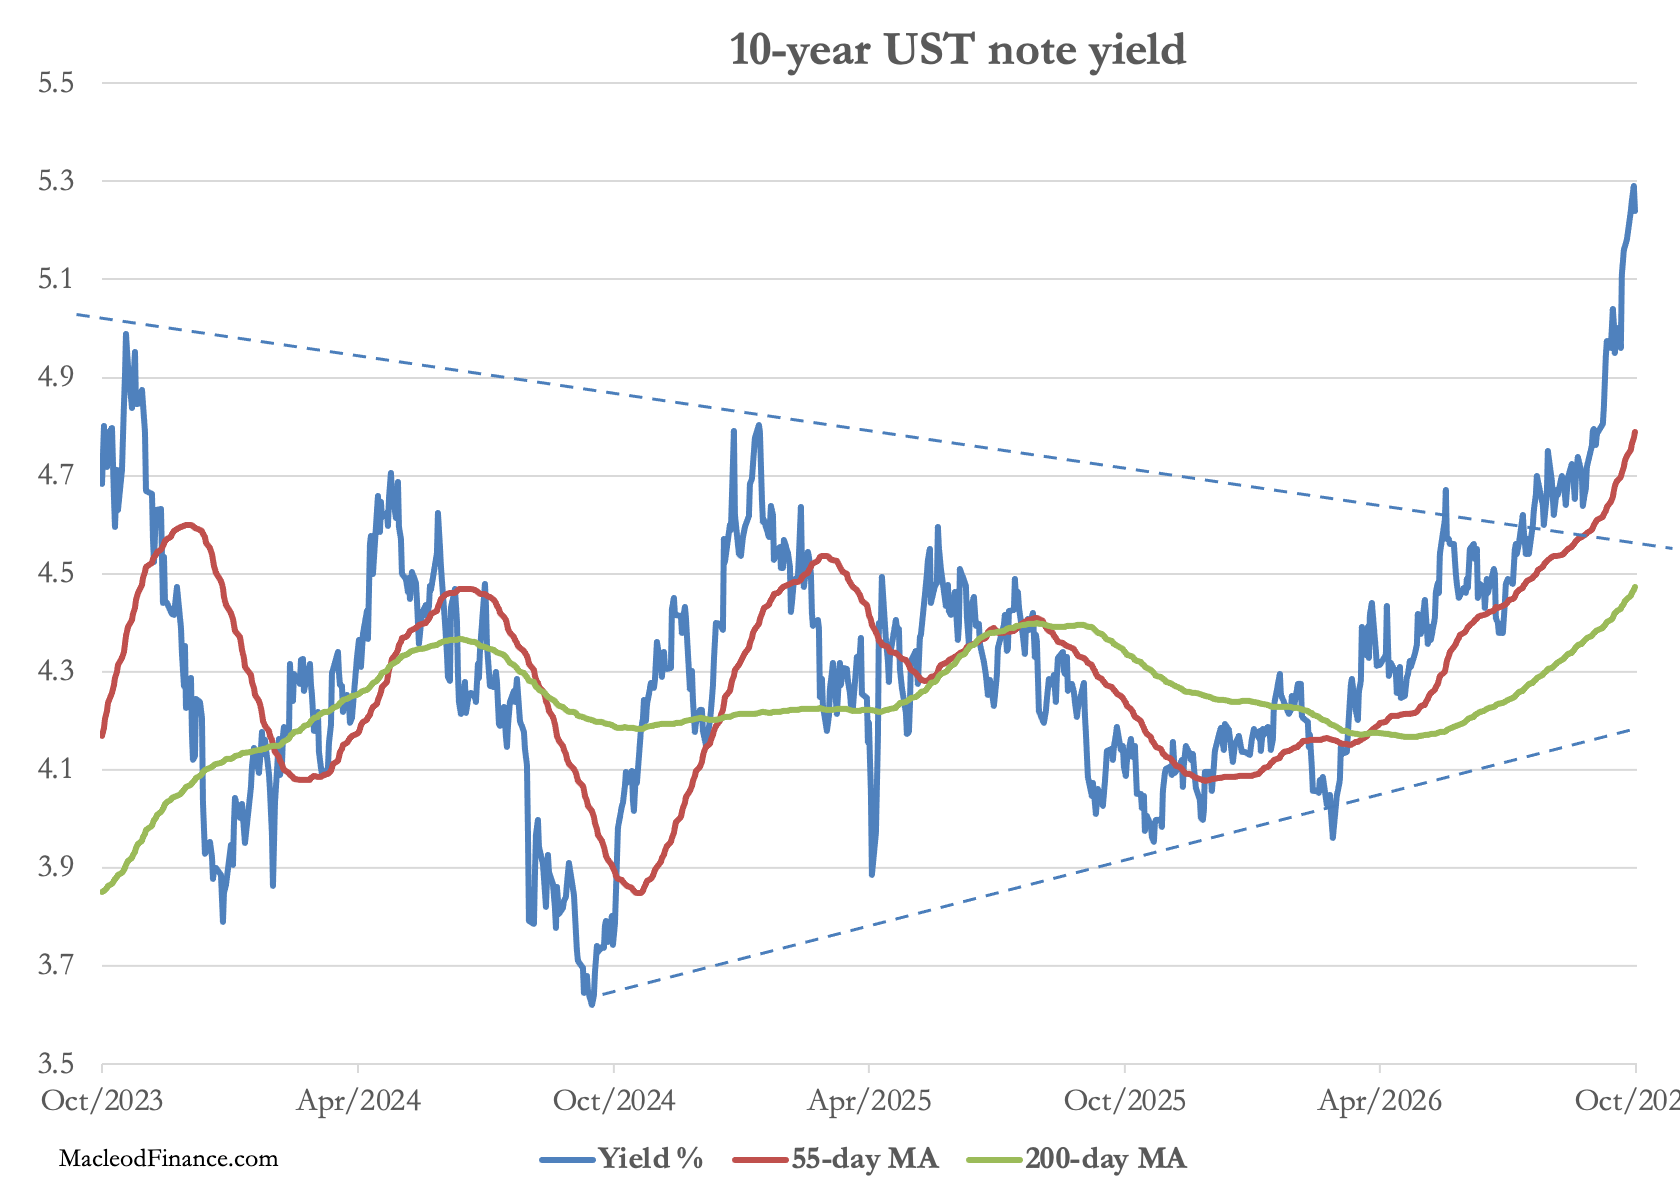
W 2001 roku relacja długu USA do PKB wynosiła 54%; dziś jest to około 120%, co gwałtownie zwiększa koszty obsługi zadłużenia. Skoro konsekwencje wojny USA i Izraela z Iranem mają pogrążyć światową gospodarkę w recesji – napędzanej wzrostem cen energii i żywności – należy oczekiwać, że siła nabywcza dolara oraz innych walut krajów G7 będzie spadać w coraz szybszym tempie. To właśnie dlatego Chiny i inne państwa azjatyckie wymieniają dolary na złoto.
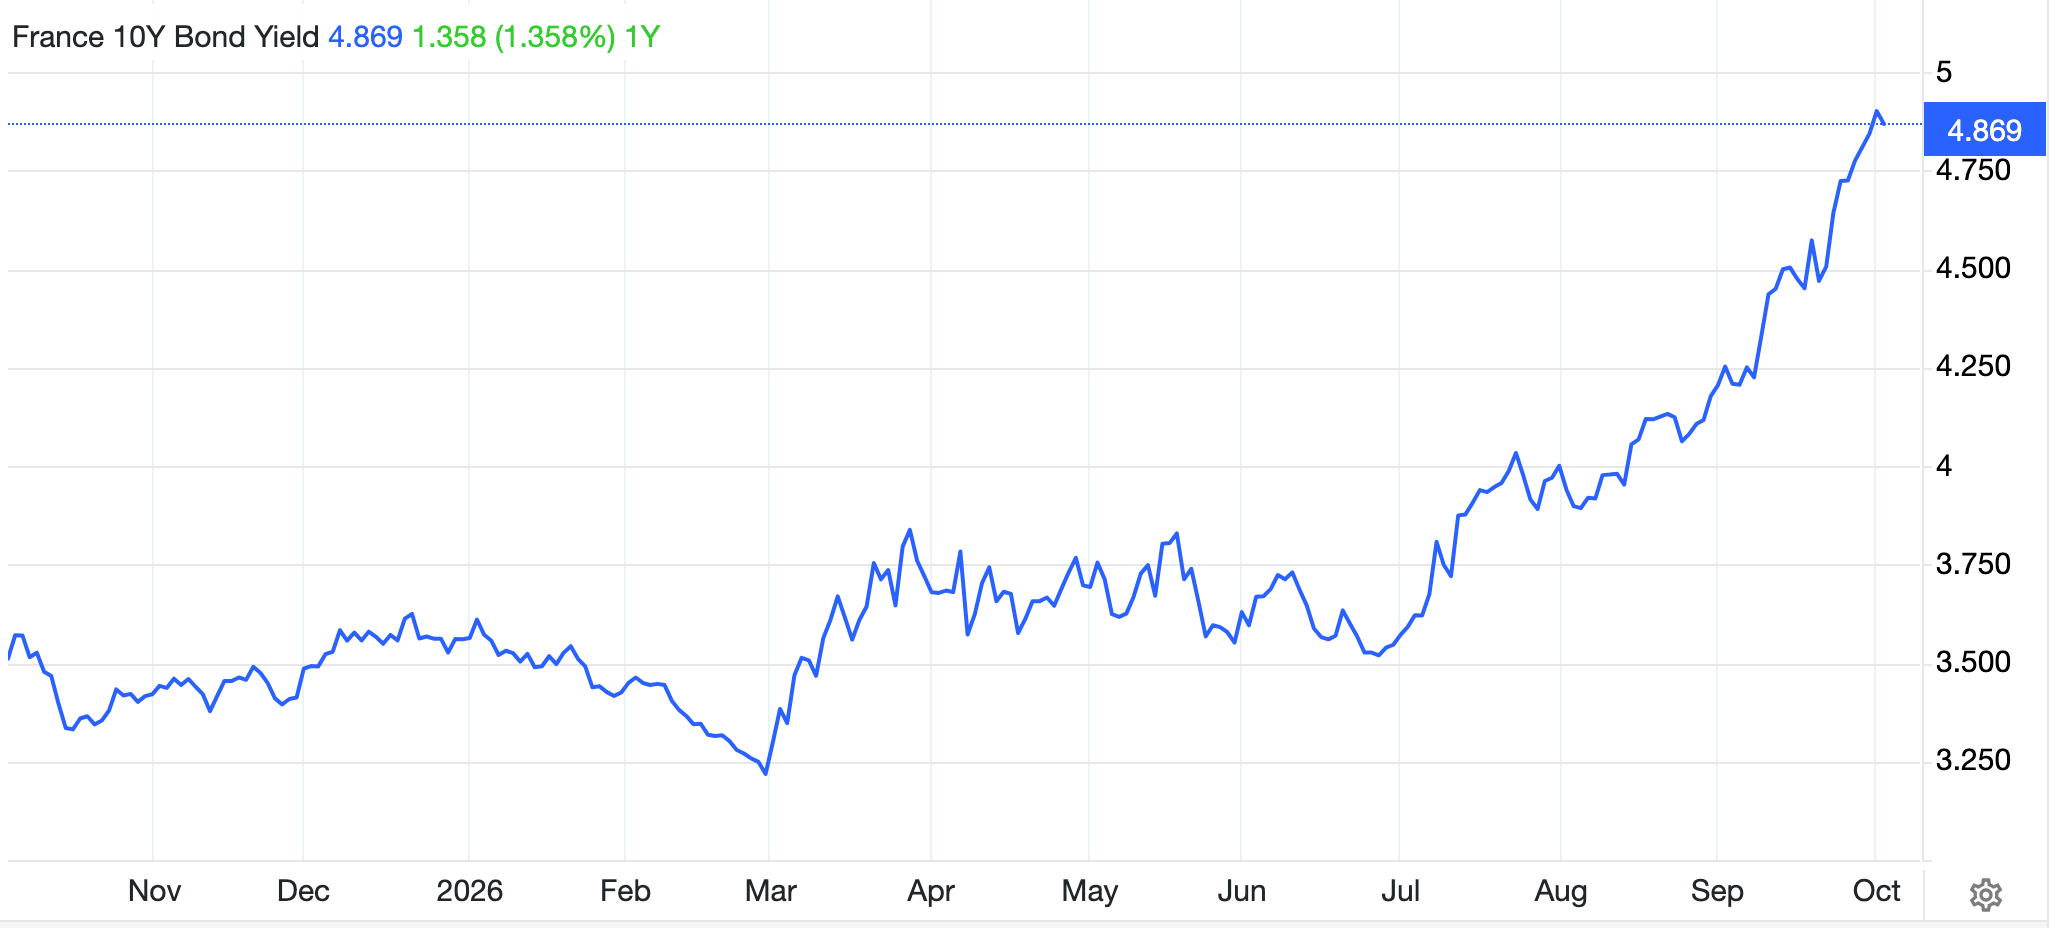
Kolejnym czynnikiem niekorzystnym dla złota jest wzrost ważonego indeksu wartości dolara (TWI), spowodowany głównie osłabieniem euro w obliczu obaw o zadłużenie Francji i gwałtowny wzrost rentowności jej obligacji.
Tymczasem trwa kampania mająca nas przekonać, że cieśnina Ormuz jest otwarta, a transporty ropy naftowej odbywają się normalnie. Goldman Sachs twierdzi nawet, że wielkość dostaw sięga 98% poziomu sprzed konfliktu. Nie znajduje to jednak potwierdzenia w danych dotyczących ruchu statków w cieśninie.
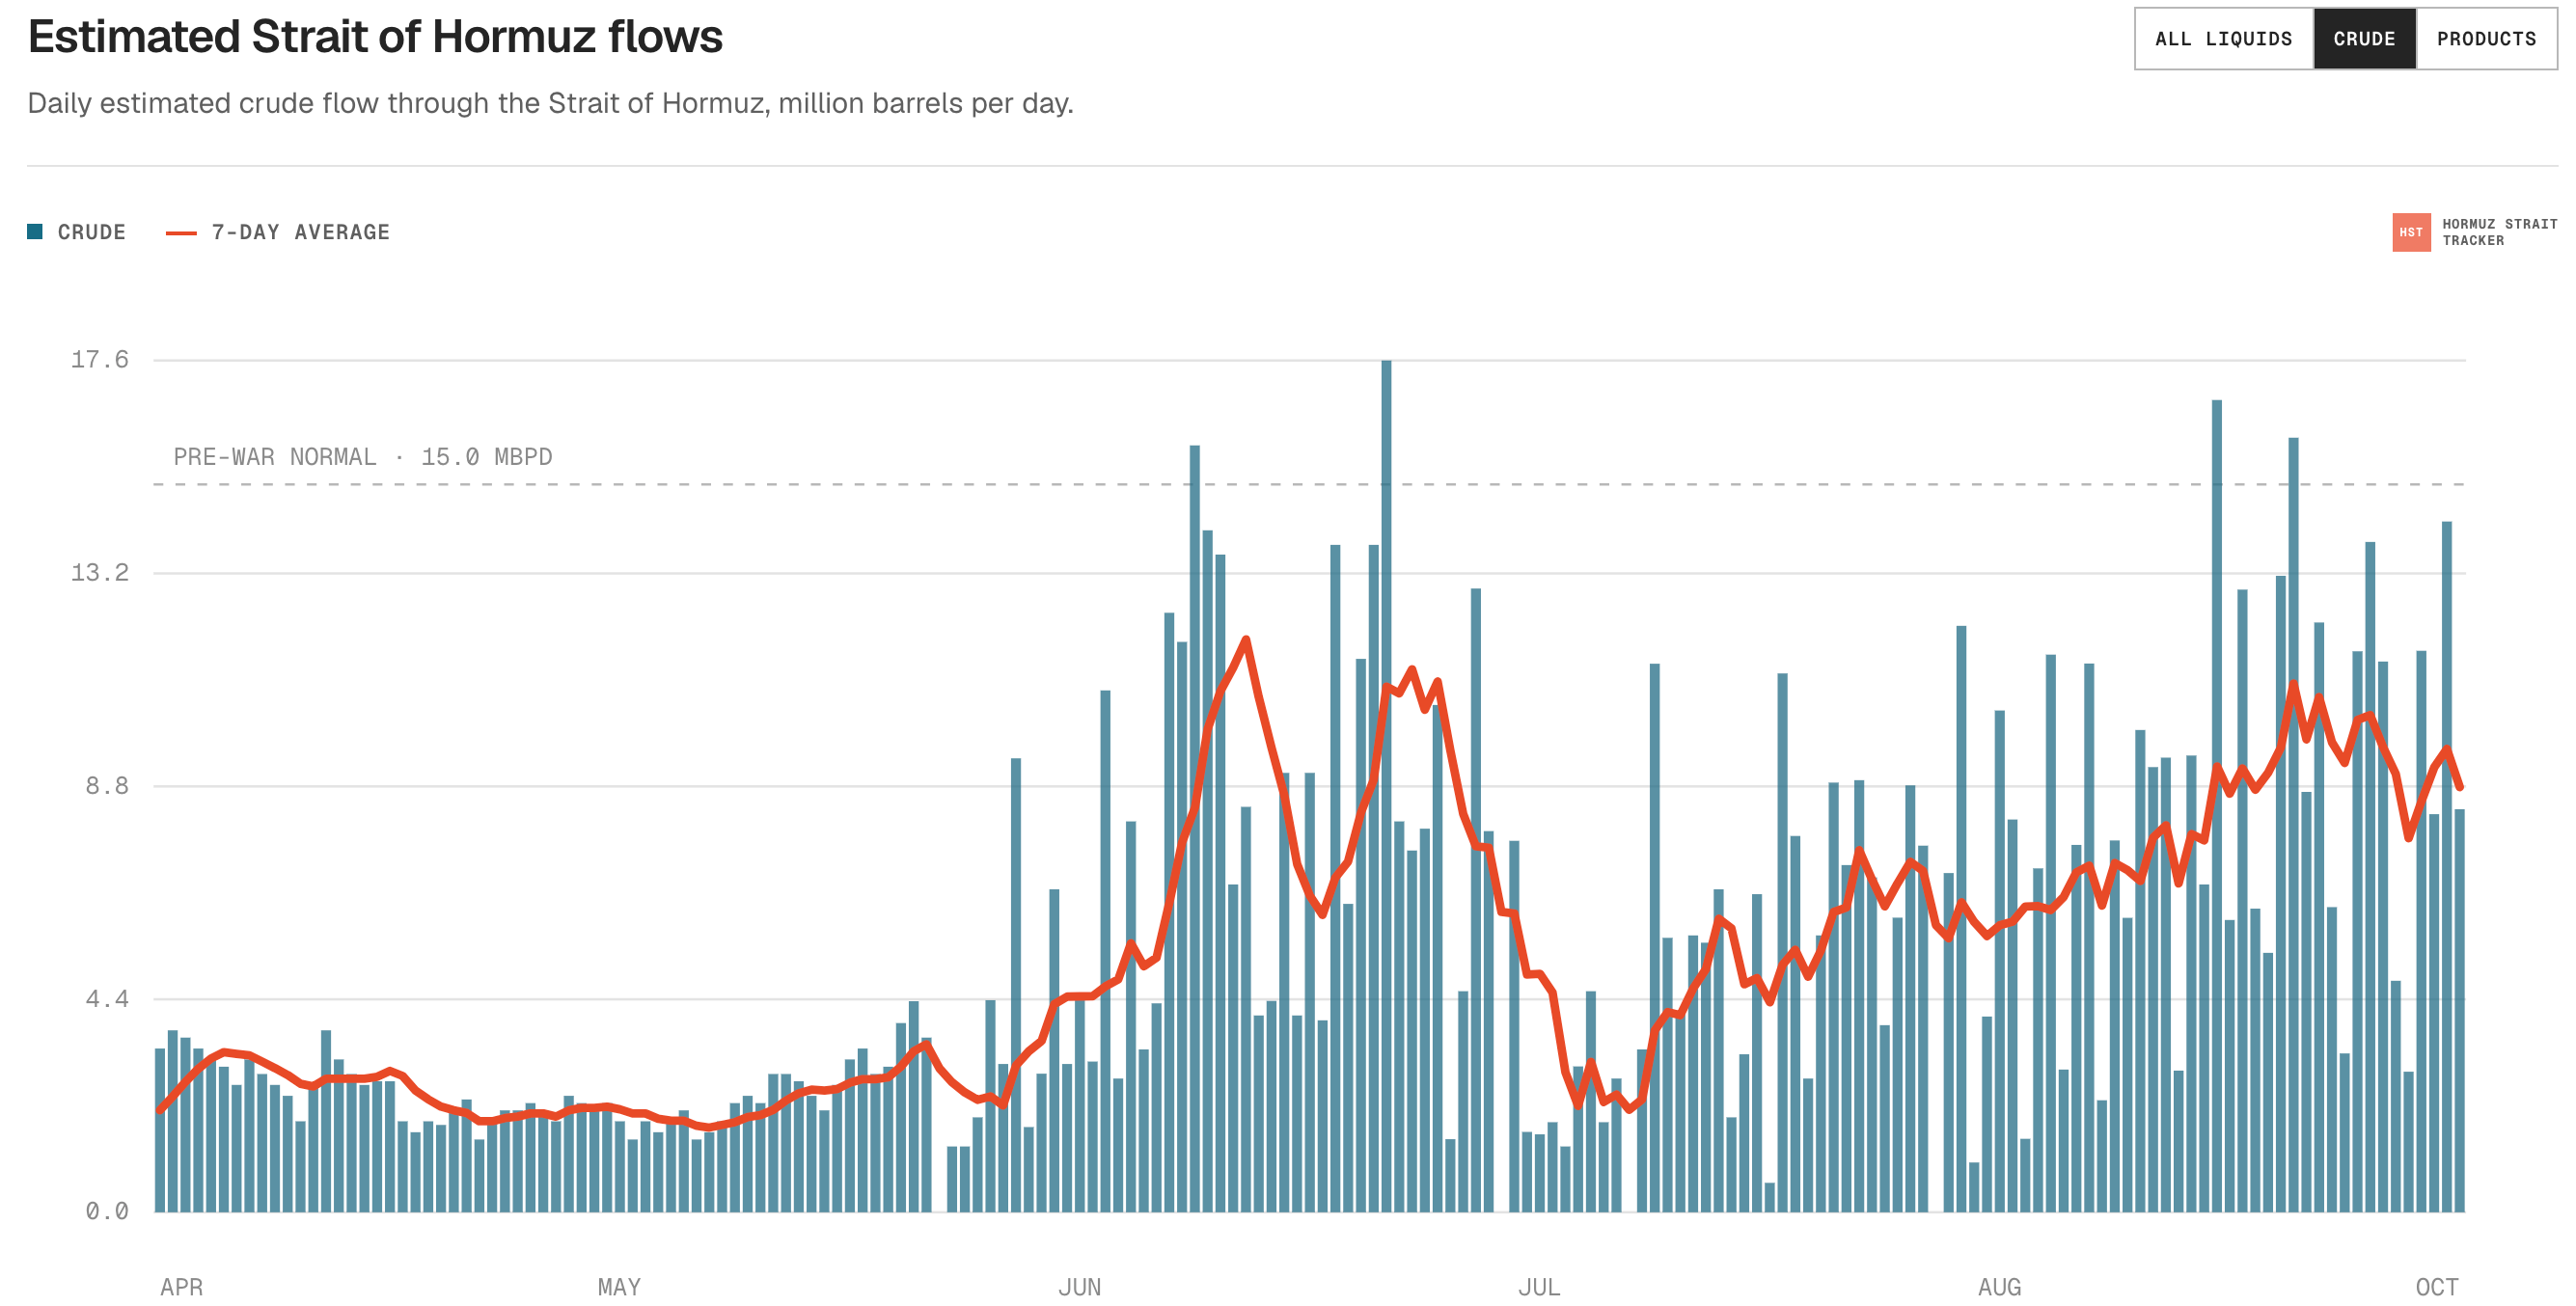
Średnia z siedmiu dni wynosi zaledwie 59% poziomu sprzed wojny. Statki, którym udaje się przepłynąć, czynią to za zgodą irańskiego Korpusu Strażników Rewolucji Islamskiej (IRGC) i po uiszczeniu opłat tranzytowych. Jednostki próbujące przepłynąć bez zezwolenia są atakowane przez drony. Z kolei saudyjski rurociąg Wschód-Zachód, prowadzący do portu Yanbu nad Morzem Czerwonym, został wyłączony z eksploatacji w wyniku ataków przeprowadzonych z terytorium Iraku; choć Saudyjczycy zapewniali, że naprawa zajmie tylko tydzień, tankowce dostarczające ropę na rynki azjatyckie muszą przepływać przez cieśninę Bab al-Mandab, kontrolowaną przez Huti. Sytuacja na rynku ropy jest niezwykle zmienna: ceny spot ropy Brent wynoszą obecnie 120 USD, podczas gdy cena kontraktu z miesięcznym terminem dostawy – kształtująca się w warunkach tzw. backwardacji – wynosi 100 USD i spada do 82 USD w perspektywie rocznej.
Narasta konflikt między rządami w kwestii oleju napędowego; USA zarzucają UE gromadzenie zapasów i grożą ograniczeniem eksportu tego paliwa. Zjawisko to wpisuje się w szerszy trend, w ramach którego poszczególne podmioty starają się zatrzymać własne zasoby, pozbawiając tym samym rynki światowe dostaw międzynarodowych.
Biorąc to wszystko pod uwagę, strategią przyszłości wydaje się być inwestowanie w zabezpieczenie przed dewaluacją walut. Jeśli tendencja ta przybierze na sile, dostępność kruszcu może stać się ograniczona. W takiej sytuacji wyższe rentowności obligacji i ceny ropy doprowadzą do wzrostu cen złota – podobnie jak miało to miejsce w okresie od grudnia 1973 do kwietnia 1974 roku, kiedy to cena złota wzrosła dwukrotnie.