Wszystkie drogi prowadzą do inflacji - Adam Sharp, Daily Reckoning, 2.10.2026
W ciągu ostatnich czterech lat świat powoli zaczął otwierać oczy.
Inwestorzy w końcu dostrzegli, jak bardzo sytuacja zadłużenia jest nie do utrzymania na dłuższą metę. Rządy nieustannie gromadziły długi od lat 80. XX wieku. Jednak przez długi czas wydawało się, że nie ma to większego znaczenia.
Główny nurt ekonomii przekonywał nas, że to żaden problem. Jednym z głównych propagatorów tego poglądu jest laureat Nagrody Nobla w dziedzinie ekonomii, Paul Krugman. Ten felietonista "New York Timesa” argumentował następująco:
"Nie, dług nie oznacza, że okradamy przyszłe pokolenia” – luty 2015
"Finansowanie wydatków deficytem na dużą skalę jest nie tylko dopuszczalne, ale stanowi jedyne odpowiedzialne rozwiązanie” – październik 2020
"Innymi słowy: aby postępować odpowiedzialnie, musimy przestać się martwić i nauczyć się kochać dług” – grudzień 2020
"Nie byliśmy i nie jesteśmy nawet blisko takiego kryzysu i prawdopodobnie nigdy do niego nie dojdzie” – grudzień 2020
Przez lata z zapałem przekonywał, że dług to po prostu pieniądze, które jesteśmy winni sami sobie. Że to nic wielkiego!
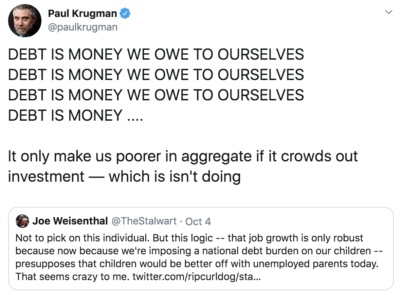
Oto "mądrość” najbardziej wpływowego ekonomisty w Ameryce.
Krugman najwyraźniej zakładał, że niskie stopy procentowe utrzymają się wiecznie. Teraz, gdy stopy gwałtownie rosną, nieco zmienia ton.
Mimo to zapewnia, że nie ma ryzyka poważnego kryzysu zadłużenia, ponieważ zawsze możemy po prostu wydrukować pieniądze na jego spłatę. To doprawdy uspokajające…
"Prawda jest taka, że nawet kraje prowadzące nieodpowiedzialną politykę fiskalną bardzo rzadko doświadczają ostrych kryzysów zadłużenia, chyba że zaciągają duże pożyczki w walucie obcej. Państwa zadłużające się we własnej walucie nie mogą bowiem dosłownie »zostać bez pieniędzy« – w razie potrzeby mogą po prostu dodrukować ich więcej”.
Jeśli zadłużenie kraju zmusza go do drukowania ogromnych ilości pieniędzy, co skutkuje problematyczną inflacją, to ja nazwałbym to kryzysem zadłużenia.
Scenariusz wysokich stóp procentowych.
Co więcej, uważam, że niezależnie od naszych działań, długotrwały okres wysokiej inflacji jest nieunikniony.
Przed USA stoją zasadniczo dwie drogi. Jedna zakłada utrzymanie wysokich stóp procentowych.
Peter Schiff trafnie podsumował ten pierwszy wariant:
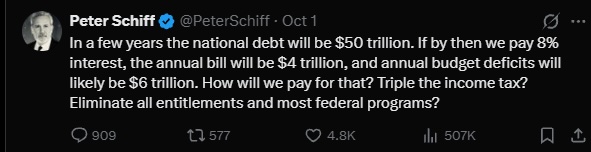
"Za kilka lat dług publiczny wyniesie 50 bilionów dolarów. Jeśli do tego czasu zapłacimy 8% odsetek, roczny rachunek wyniesie 4 biliony dolarów, a roczny deficyt budżetowy prawdopodobnie wyniesie 6 bilionów dolarów. Jak za to zapłacimy? Potrójny podatek dochodowy? Wyeliminować wszystkie uprawnienia i większość programów federalnych?"
Jeśli stopy pozostaną wysokie, zadłużenie będzie gwałtownie rosło, osiągając najpierw 50, a następnie 100 bilionów dolarów. Wpis Petera wzbudził moją ciekawość, więc zleciłem agentowi AI przeprowadzenie obliczeń. Oto wyniki przy założeniu, że stopa funduszy federalnych (fed funds rate) wzrośnie do 8% i utrzyma się na tym poziomie.
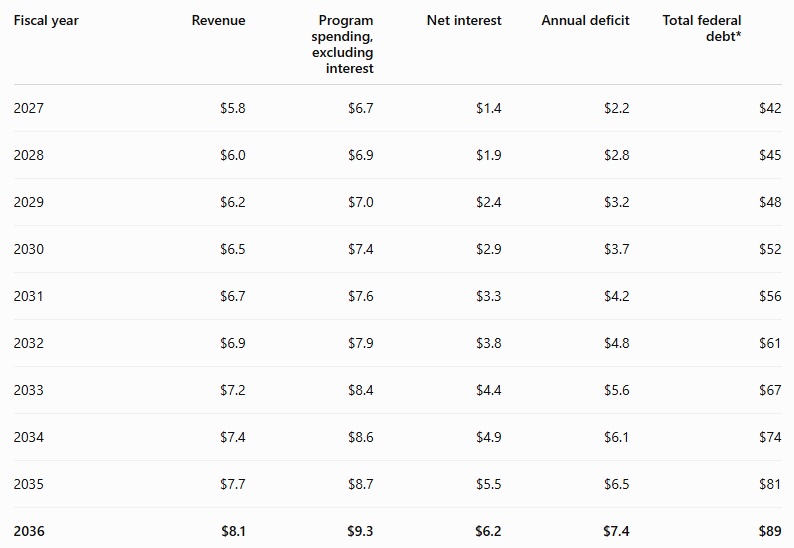
Zatem do 2036 roku całkowite zadłużenie federalne wzrosłoby z obecnych 40 bilionów do 89 bilionów dolarów.
Obsługa odsetek od tego długu kosztowałaby 6,2 biliona dolarów. To kwota przewyższająca całkowite dochody rządu federalnego (z podatków itp.) w 2026 roku, które mają wynieść około 5,8 biliona dolarów.
Wszystkie te pieniądze musiałyby zostać dodrukowane.
Gdybyśmy przedłużyli symulację wysokich stóp do 2046 roku, zadłużenie osiągnęłoby szokujący poziom 240 bilionów dolarów.
Warto dodać, że prognoza ta opiera się na rządowych szacunkach wydatków i dochodów (przygotowanych przez CBO). Liczby te są zawsze zbyt optymistyczne.
Scenariusz niskich stóp procentowych.
Druga droga zakłada współpracę Rezerwy Federalnej (Fed) i Departamentu Skarbu w celu obniżenia stóp procentowych do poziomu bliskiego zeru.
Z taką sytuacją mieliśmy do czynienia przez niemal 10 z ostatnich 20 lat. Po krachu na rynku nieruchomości w 2008 roku oraz w okresie pandemii COVID. Uważam, że do tego wrócimy.
Przeprowadziłem tę samą symulację przy użyciu AI, zakładając jednak, że Fed obniży stopy procentowe do 1% i utrzyma je na tym poziomie przez 10 lat.
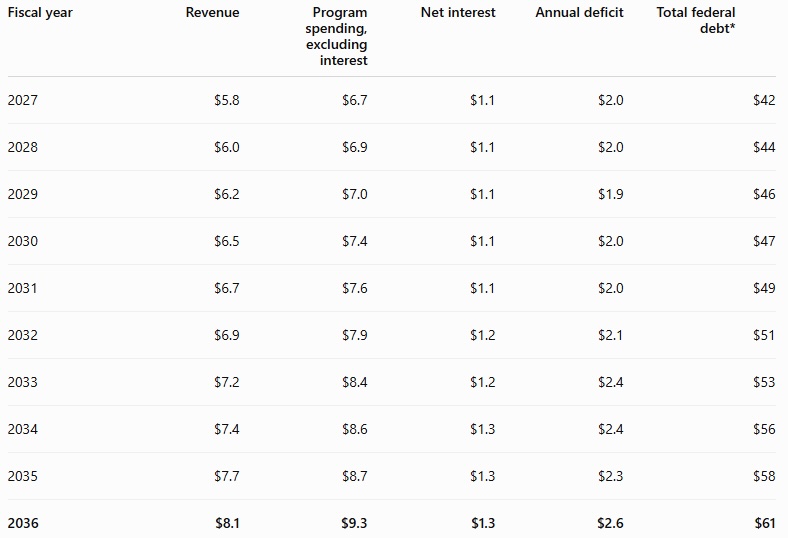
W scenariuszu niskich stóp zadłużenie wzrasta "tylko” do 61 bilionów dolarów, a nie do 89 bilionów. Koszty odsetek wyniosłyby bardziej przystępne 1,3 biliona dolarów, w przeciwieństwie do 6,2 biliona w wariancie wysokich stóp.
Różnica między scenariuszem wysokich a niskich stóp procentowych rosłaby z biegiem czasu w tempie wykładniczym.
To właśnie przed takim wyborem stoją nasz bank centralny i politycy. Formalnie rzecz biorąc, Fed nie powinien zajmować się kwestią zadłużenia. Jego mandat obejmuje maksymalizację zatrudnienia i minimalizację inflacji.
Jednak w rzeczywistości instytucja ta musi brać pod uwagę poziom zadłużenia. Powyższe zestawienia pokazują dlaczego. Fed z pewnością uwzględniał ten czynnik w okresie represji finansowej w latach 40. XX wieku. Stosowano wówczas kontrolę krzywej dochodowości i uważam, że ponownie będziemy świadkami takiego rozwiązania.
Rzeczywistość
Powyższe prognozy są uproszczone. Nie uwzględniają inflacji ani wielu innych istotnych czynników.
Mimo to warto przeprowadzić taką analizę, ponieważ pokazuje ona, jak poważny stanie się problem zadłużenia, jeśli stopy procentowe pozostaną na wysokim poziomie. Co więcej, w dłuższej perspektywie inflacja może okazać się wyższa właśnie przy utrzymaniu wysokich stóp. Zadłużenie zaczyna bowiem narastać lawinowo.
Potrzebujemy niższych stóp procentowych. Kraj nie jest w stanie udźwignąć nawet tych "normalnych” stawek – dotyczy to zarówno korporacji, jak i osób prywatnych czy sektora rządowego. Wszyscy jesteśmy nadmiernie zadłużeni.
Oczywiście, technicznie rzecz biorąc, moglibyśmy utrzymać ścieżkę wysokich stóp procentowych. Musielibyśmy jednak ograniczyć wydatki rządowe o 40%, podnieść podatki i całkowicie wyeliminować korupcję. W ciągu kilku lat nastąpiłaby fala upadłości przedsiębiorstw i osób prywatnych, ponieważ refinansowanie zadłużenia przy wyższym oprocentowaniu uczyniłoby dalsze funkcjonowanie finansowo niemożliwym.
To nierealne. Przynajmniej na razie.
Oczywiście sztucznie niskie stopy procentowe również mają swoje wady: bańki spekulacyjne na rynkach aktywów, straty dla oszczędzających i wyższą inflację. Nie bez powodu zjawisko to nazywa się "finansową represją".
Jest to jednak rozwiązanie bardziej znośne niż alternatywa.
Dlatego nadal uważam, że w ciągu najbliższych roku lub dwóch stopy procentowe zostaną ponownie obniżone do poziomu bliskiego zeru – nawet jeśli inflacja pozostanie zbyt wysoka. To ścieżka najmniejszego oporu.
Kontrola krzywej dochodowości to radykalny krok. Być może więc do jej wprowadzenia potrzebny będzie bolesny impuls. Nie mam jednak wątpliwości, że to właśnie ten kierunek obiorą władze.
Właśnie dlatego poświęcamy tak wiele uwagi aktywom rzeczowym, zabezpieczeniom przed inflacją oraz polityce monetarnej. Ich posiadanie będzie kluczowe dla osiągnięcia sukcesu w nadchodzącej dekadzie.