Amerykański moment Wile E. Coyote'a - Matthew Piepenburg, Von Greyerz, 5.10.2026
Jeśli chodzi o osadzenie w kontekście najważniejszych wydarzeń z IV kwartału 2026 r. dotyczących technologii, obligacji, złota i polityki, łatwiej jest przewidzieć ich dalszy przebieg, spoglądając najpierw wstecz. Gdy to zrozumiemy, matematycznie uświadomimy sobie, że nasze problemy nie leżą w przyszłości, lecz są tu i teraz.
Lata 70.
Ach, lata 70. Była to epoka dzwonów, garniturów w kratę, szerokich krawatów, muzyki zespołu ABBA i sobotnich poranków spędzanych przy kreskówkach. Była to również dekada, w której Nixon oddzielił dolara od złota i zakończył nadzieje ojców założycieli Ameryki na zdrowy pieniądz.
Wsparty jedynie "pełną wiarą i wiarygodnością” (full faith and credit) dolar amerykański rozpoczął powolną, lecz systematyczną śmierć od tysiąca cięć — pożyczania i wydawania bez ograniczeń i bez troski.
Pozbawieni złotego opiekuna politycy i prezesi Fed z każdego politycznego obozu mogli powiększać bilanse i podaż pieniądza M2, niemal zupełnie nie przejmując się długoterminową finansową karmą, która zawsze następuje po hulaszczym szaleństwie zadłużania się opłacanym dolarami tworzonymi dosłownie z powietrza.
Dług publiczny, wynoszący w 1971 roku 238 miliardów dolarów, nie stanowił dla naszych tak zwanych "ekspertów” żadnego większego problemu.
Poza tym wszelkie przyszłe długi można by z łatwością spłacić w tej nowej erze pokoleniowej fantazji, którą Hemingway opisał jako "chwilowy dobrobyt” wynikający z nadmiernego drukowania pieniędzy, udającego rozważną politykę.
Czas bez dalekowzroczności (i bez umiaru)
Krótko mówiąc, nikt w latach 70. nie zastanawiał się nad tym, jak będzie wyglądała sytuacja w 2026 roku, kiedy ten sam dług publiczny wzrośnie z kilkuset miliardów do ponad 40 bilionów dolarów.
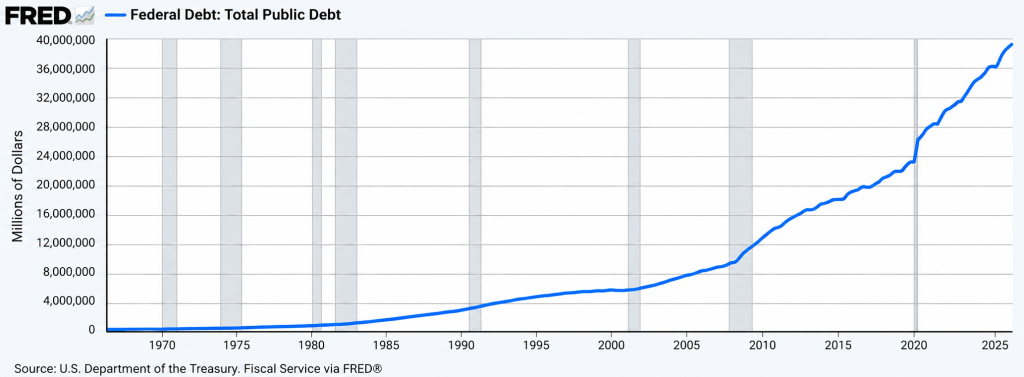
Zamiast tego przywódcy po 1971 roku, niezależnie od tego, czy byli czerwoni (republikanie), czy niebiescy (demokracji), koncentrowali się na następnym cyklu wyborczym, a nie na sile nabywczej następnego pokolenia.
Jako posiadacz światowej waluty rezerwowej Waszyngton cieszył się tym, co francuski minister finansów określił w 1965 roku mianem "wygórowanego przywileju” polegającego po prostu na eksportowaniu swojej waluty rezerwowej i inflacji do reszty świata.
Mogło to być z natury niesprawiedliwe wobec reszty świata, ale jak słynnie ujął to ówczesny sekretarz skarbu USA John Connally: "Dolar to nasza waluta, ale wasz problem”.
Kupowanie czasu za pomocą dziwacznych polityk
Aby zagwarantować istnienie tego "problemu”, skutecznie zmusiliśmy OPEC do sprzedawania ropy w dolarach amerykańskich, a nawet sprawiliśmy, że producenci tej ropy wydawali znaczne części swoich przychodów na nasze obligacje skarbowe USA (UST). Dzięki temu ropa stała się kluczową gąbką pochłaniającą nasze lekkomyślne i inflacyjne wydatki.
Jak powiedziałby Mel Brooks, z pewnością "dobrze było być królem” - a konkretniej to Królem Dolarem.
A na wypadek gdyby rosnąca cena złota mogła w inny sposób wprawić w zakłopotanie naszego dolara niepopartego niczym, w połowie lat 70. zadbaliśmy również o stworzenie na COMEX-ie mechanizmu ustalania cen, który pozwalał legalnie manipulować papierową ceną tego znacznie cenniejszego i uczciwszego metalu.
Tak. Takie były lata 70. Co mogło pójść nie tak?
Cóż… praktycznie wszystko.
Jakieś pięćdziesiąt lat później widzimy świat odchodzący od dolara, rozpadający się petrodolar, latające pociski, a dolar przestaje być już tylko problemem reszty świata - staje się również problemem Ameryki.
Powrót do przyszłości
Przenieśmy się szybko do 2026 roku, a wspomniany wcześniej "wygórowany przywilej” i "tymczasowe prosperity” przerodziły się w to, co Hemingway również przewidział jako ostateczny etap tej fantazji o zadłużaniu się i wydawaniu. Mianowicie "trwałą ruinę wynikającą z dewaluacji waluty i wojny”.
Oczywiście są zwolennicy amerykańskiej wyjątkowości, którzy poczuliby się urażeni takimi słowami jak „trwała ruina”, wypowiadanymi przez zwolenników złota, którzy po prostu "chcą sprzedać swoje teorie”.
Ratunek przecież jest na wyciągnięcie ręki. Wystarczy spojrzeć na rekordy indeksu S&P 500, na technologię i sztuczną inteligencję, na "nieśmiertelnego" dolara z teorii dolarowego milkshake'a, na genialnych ekonomistów z Fed wraz z ich cudotwórczymi zespołami eksperckimi, a wreszcie na stablecoiny.
Dobrze. Spójrzmy.
Wielki hazard AI
Jeśli chodzi o indeks S&P 500, to zbliża się on do rekordowych poziomów, ale 440 z jego 500 spółek znajduje się ponad 20% poniżej swoich 52-tygodniowych maksimów.
Zamiast prawdziwego rynku akcji mamy skoncentrowaną garstkę technologicznych monopolistów, którzy podtrzymują resztę rozpadającej się układanki taśmą klejącą i hasłami w rodzaju "tym razem z AI będzie inaczej".
Czołowe firmy technologiczne, czyli Google, Amazon, Meta i Microsoft, uczestniczą w największym w historii amerykańskiego rynku akcji zakładzie, opartym na cyrkularnym finansowaniu AI i ryzyku koncentracji.
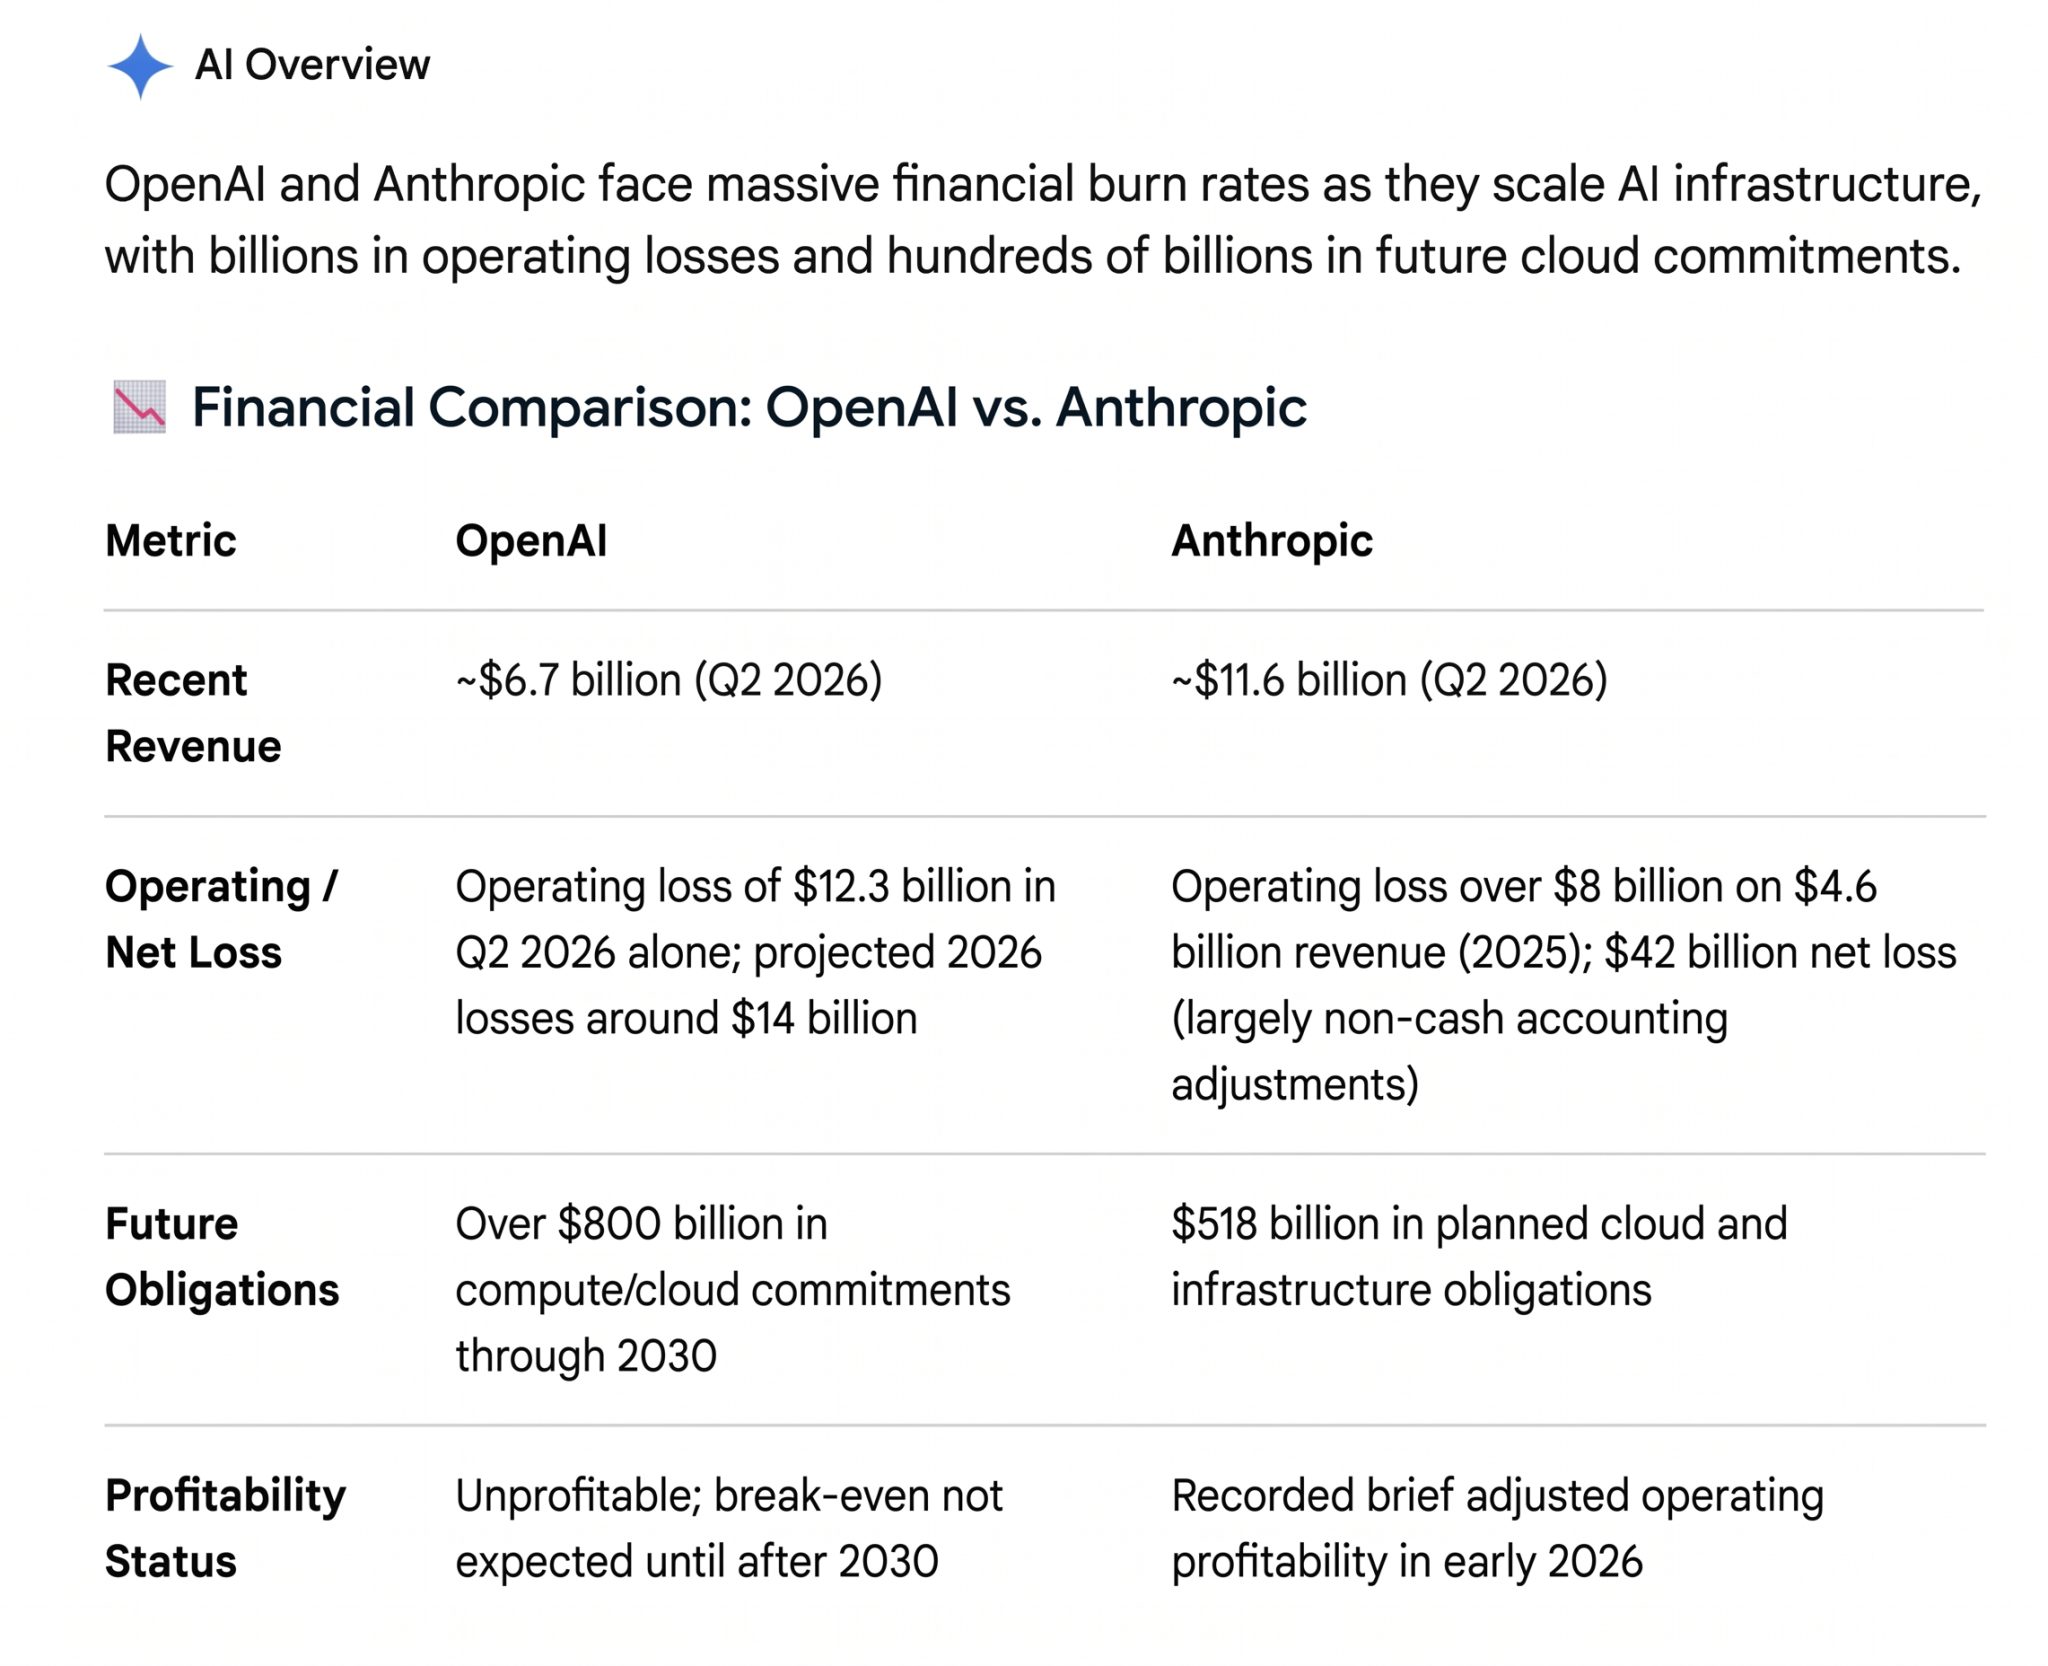
Ci hiperskalerzy mają 70% przychodów z AI od zaledwie dwóch klientów, Anthropic i OpenAI, czyli dwóch nierentownych firm , których koszty o miliardy dolarów przewyższają przychody. Te dwa jaskrawe przykłady ryzyka koncentracji tracą pieniądze na historyczną skalę. Potwierdzają to nawet wyniki wyszukiwania oparte na samym AI:
Od ryzyka koncentracji do finansowania cyrkularnego
A jeśli zastanawiacie się, w jaki sposób finansowane są Anthropic i OpenAI, to nie dzieje się to za pośrednictwem wielkich nazw z sektora venture capital.
W rzeczywistości większość ich kapitału własnego (ponad 700 miliardów dolarów samych nakładów inwestycyjnych na AI w 2026 roku) pochodzi od tych samych firm - Microsoft, Amazon, Google, SoftBank i Nvidia - którym sprzedają swoje pozbawione przewagi konkurencyjnej oprogramowanie…
Jeszcze bardziej niepokojące jest to, że ci sami technologiczni hiperskalerzy, którzy utrzymują przy życiu te dwa statki AI, sami przepalają gotówkę w rekordowym tempie na centra danych, których koszty (i problemy z energią) zabijają ich przepływy pieniężne.
Biorąc pod uwagę ten cyrkularny, finansowany, skrajnie skoncentrowany i po prostu ogromny profil nakładów inwestycyjnych oraz cały łańcuch zależności, AI dosłownie staje się zbyt duże, by upaść.
Los amerykańskiej gospodarki i giełdy zależy dziś od jednej karty: AI, której opłacalność pozostaje wysoce niepewna. Ratunkiem mogłyby być regulacje chroniące duopol OpenAI i Anthropic przed chińską konkurencją, lecz cena byłaby wysoka, bo Stany Zjednoczone mogłyby stracić dostęp do azjatyckich metali ziem rzadkich…
NVDIA na ratunek?
Ale przecież sprzedaż procesorów graficznych Nvidii uratuje sytuację, prawda? Jej wyniki są rzeczywiście imponujące, a firma właśnie odnotowała wzrost przychodów o 110%. Wow.
Jeśli jednak przyjrzycie się uważniej formularzowi 10-Q Nvidii (oraz przypisom do niego), zobaczycie również, że 70% jej należności z tytułu dostaw i usług pochodzi zaledwie od pięciu firm (wymienionych powyżej).
Widzicie cyrkularne ryzyko koncentracji? Widzicie ogromny zakład, jaki S&P podejmuje na całą gospodarkę, jeśli ten rzut kośćmi na AI - wyceniony tak, jakby wszystko miało pójść idealnie - nie powiedzie się zgodnie z planem?
Na razie wielki hazard AI jeszcze się nie rozstrzygnął. Ale pamięć o bańkach technologicznych przechodzących od stanu wykupienia do wyprzedania jest wciąż bardzo świeża w mojej pamięci z czasów handlu akcjami "dot-com"…
Werdykt rynku obligacji
Jeśli jednak od nierentownej, okrężnie finansowanej, skrajnie skoncentrowanej i niepewnej amerykańskiej bańki technologicznej przejdziemy do rynku obligacji skarbowych, który się chwieje, napięcie wcale nie maleje: kraj ma roczny deficyt w wysokości 2 bilionów dolarów.
W rzeczywistości, jeśli chodzi o obligacje, werdykt jest już oczywisty.
Jak trafnie ujął to wielki amerykański "król obligacji” Jeffrey Gundlach: "Osiągnęliśmy szczyt szaleństwa” na naszym rynku obligacji skarbowych.
Gdy rentowność 10-letnich amerykańskich obligacji skarbowych przekroczyła granicę 5% - granicę "oho, zaczyna się problem” - przy długu publicznym wynoszącym 40 bilionów dolarów, widzę karę śmierci dla siły nabywczej dolara oraz sekretarza skarbu bez możliwości przedterminowego zwolnienia.
Wraz z niedawnym dołączeniem Davida Zervosa i Judy Shelton do "zespołu marzeń” Scotta Bessenta, sytuacja jest teraz jasna. Przed nami poważne zmiany — i desperacja.
Tymczasem Kevin Warsh i inni waszyngtońscy urzędnicy unikają bezpośredniej odpowiedzi na pytanie, jak Wujek Sam ma udźwignąć koszty obsługi długu. Nie wyjaśniają też, jak doszło do tego, że w październiku rentowność wynosi 5,25%, skoro w czerwcu, gdy Warsh obejmował urząd, było to 4,4%.Rentowności rosną wraz ze wzrostem inflacji, więc wojna w Iranie, która doprowadziła cenę ropy Brent do bolesnych poziomów, jest najczęstszym wyjaśnieniem tego, jak nasze przedwojenne rentowności na poziomie 3,9% przekroczyły obecnie śmiertelną granicę 5%.
Źródłem rosnących rentowności jest rozbieżność między podażą a popytem: Stany Zjednoczone emitują obligacje na skalę bezprecedensową, a chętnych do ich kupowania ubywa. Państwa, które chcą ograniczyć zadłużenie, sprzedają amerykański dług, żeby bronić własnych walut lub płacić za droższą ropę, więc rentowności wciąż idą w górę. Mogą wzrosnąć jeszcze bardziej, jeśli USA oficjalnie przyznają, że znalazły się w recesji.
Zaufanie do amerykańskiego długu, nadmiernie emitowanego, obarczonego ryzykiem politycznym i obciążonego gigantycznymi zobowiązaniami, erodowało dotąd powoli, a teraz zaczyna słabnąć w przyspieszonym tempie. Dopóki deficyty rosną, inwestorzy będą żądać coraz wyższej premii za ryzyko.
Sygnały: To nie jest rynek obligacji naszych ojców
Rynek obligacji skarbowych USA po 2020 roku nie przypomina już tego, który znaliśmy od lat 80., i niewiele wskazuje na to, by miał do tamtego stanu wrócić. Niegdyś bezpieczna przystań, dziś jest rynkiem, na którym rachunki przestały się dopinać, a polityka fiskalna Waszyngtonu zasługuje na miano lekkomyślnej. Fed, który w latach 2022–2023 nie zdołał ostatecznie pokonać inflacji, mimo ostrych podwyżek stóp, obniżył je potem o 175 punktów bazowych od września 2024 do stycznia 2026 roku.
W normalnych warunkach rentowności powinny spaść, tymczasem na długich terminach poszły w górę. Dla kogoś, kto czyta o rynku obligacji między jednym a drugim przewinięciem ekranu telefonu, to może brzmieć technicznie i nudno, a jednak oznacza, że Fed nie panuje już nad kosztem finansowania długu. A będzie gorzej.
Od 2000 roku widzieliśmy 13 korekt rynkowych. W pierwszych 12 z tych 13 korekt dolar zawsze umacniał się — na podstawie indeksu DXY — o co najmniej 8%. Jednak podczas 13. korekty, w kwietniu ubiegłego roku, kiedy akcje straciły 18%, dolar zamiast wzrosnąć spadł, nawet gdy rentowności gwałtownie rosły.
To nie jest normalne…
W tej nowej nienormalności amerykańskie obligacje skarbowe wyprzedają się wraz ze spadkami akcji, a nadmiernie wyprodukowany (czyli zdewaluowany) dolar, nawet w warunkach rosnących rentowności, nie jest w stanie się umocnić.
Nie ma bezpiecznej przystani w tak zwanym „wolnym od ryzyka zwrocie” z amerykańskiego IOU, które — mierzone uczciwą, a nie mierzoną przez Fed inflacją — nie jest niczym więcej niż „ryzykiem bez zwrotu”.
Krótko mówiąc, znajdujemy się w innym reżimie rynku obligacji. Stare zasady, korelacje i sztuczki już nie obowiązują.
Nasz rynek obligacji jest jawnie zepsuty.
Jedynym sposobem na sprowadzenie tych rentowności do poziomu, który można przetrwać i spłacać, jest albo: 1) drukowanie pieniędzy w opór; albo 2) ogromna restrukturyzacja długu. Każda z tych opcji oznacza dalsze niszczenie dolara, a tym samym potężny wiatr w plecy dla złota.
Niewypłacalność kredytowa przebrana za "restrukturyzację”?
Jeśli chodzi o "restrukturyzację”, niedawne powołanie Shelton i Dervosa mówi wiele.
Shelton oczywiście rozumie upadek amerykańskich obligacji skarbowych. Wie, że długa obligacja zabezpieczona złotem ma większą wiarygodność niż IOU (I-Owe-You) zabezpieczone dolarem z prostego powodu: nasz zdewaluowany dolar jest teraz oczywisty (i kompromitujący) dla wszystkich, w tym dla państw, które nie pojawiają się na naszych aukcjach obligacji skarbowych.
Ale nawet 50-letnia amerykańska obligacja skarbowa zabezpieczona złotem nie uratuje rynku obligacji skarbowych. Za mało, za późno.
Podobnie jak Gundlach uważam, że Fed i Departament Skarbu będą kupować czas poprzez poważne YCC (kontrolę krzywej dochodowości), emitując więcej długu z krótkiego końca w desperackiej próbie przeprowadzenia operacji Twist 2.0 i obniżenia rentowności na długim końcu.
Ale to nie działa zbyt dobrze, prawda?
Podobnie jak Gundlach sądzę, że następnym krokiem rozpaczy może być "restrukturyzacja" długu publicznego, która okazałaby się w istocie zawoalowaną niewypłacalnością. Pewnego dnia, powołując się na bezpieczeństwo narodowe i obarczając winą zewnętrznego wroga lub nagły wstrząs, Waszyngton mógłby ogłosić wydłużenie terminów zapadalności i obniżenie kuponów do 1%.
Uderzyłoby to w inwestorów zagranicznych i krajowych, w fundusze emerytalne, ubezpieczycieli i fundusze rynku pieniężnego, a pośrednio w każdego, kto odkłada na emeryturę. Ceny obligacji gwałtownie by spadły, nastroje społeczne by się zaostrzyły, a świat straciłby zaufanie do amerykańskiego długu. Taki scenariusz jest jednak nie do pomyślenia bez rezygnacji z dalszego zadłużania się i zrównoważenia budżetu, a towarzyszyłoby mu osłabienie dolara, które zmniejszyłoby realne obciążenie długiem i poprawiłoby konkurencyjność eksportu.
Wszystkie drogi (wciąż) prowadzą do złota
Tak więc niezależnie od tego, czy kliknięciem myszy stworzymy kolejne biliony, aby ratować (samofinansować) rynek obligacji, czy też zrestrukturyzujemy amerykańskie obligacje skarbowe poprzez ograniczenie kuponów, wynik netto w obu przypadkach będzie taki sam: osłabiony dolar, a w konsekwencji gwałtownie rosnąca cena złota w nadchodzących latach. Przynajmniej dla tych, którzy potrafią patrzeć tak daleko w przyszłość.
To dodatkowo wyjaśnia, dlaczego banki centralne, które w 2026 roku gromadzą złoto w historycznym tempie, posiadają obecnie więcej złota niż amerykańskich obligacji skarbowych. Widzą kierunek i desperacką sytuację w jakiej znajduje się dolar i kompleks obligacji skarbowych, a zatem również kierunek złota.
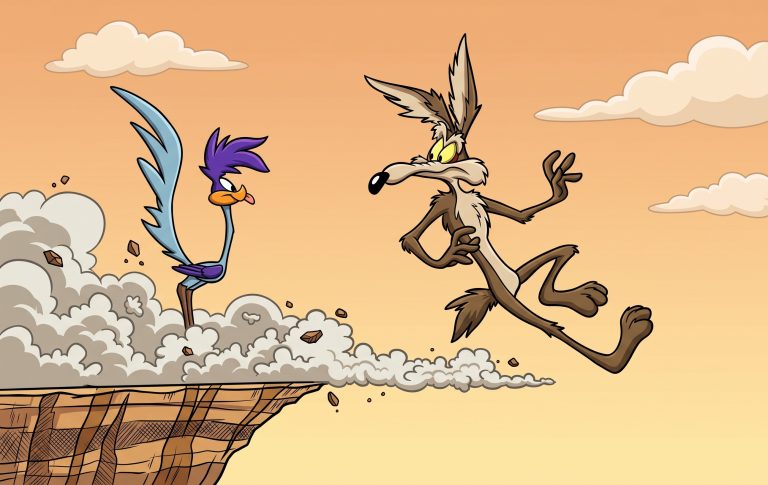
Moment Wile E. Coyote'a jest teraz
Obserwujemy więc, jak rynek obligacji umiera podłączony do respiratora Waszyngtonu, a akcje spółek AI krążą w cyklu nadinwestowania bez zysków i zmieniających się narracji. Najpewniej zakończy się to interwencją rządu, która ochroni hiperskalerów i przereklamowanych dostawców AI przed katastrofą na miarę 2008 roku
Dlatego kończę ostrzeganie przed nadchodzącym krachem amerykańskiego kredytu i rynku akcji. Chwila, w której ktoś mówi „oho, zaczyna się problem", nie nadejdzie, bo ten problem już trwa.
Świadczą o tym wyraźne, lecz w dużej mierze ignorowane sygnały z anemicznego, skoncentrowanego i nadmiernie zadłużonego rynku akcji, a także z rynku obligacji, który jest ewidentnie zepsuty i obciążony długiem nie do spłacenia. Do tego dochodzi tykająca bomba prywatnego kredytu. Rynek szuka cudu płynności albo polityki niewypłacalności, która dodatkowo osłabi dolara, a obraz jest jasny. Warsh, Bessent i Shelton tego rynku kredytowego nie uratują. Nie uratuje go też Święty Mikołaj ani żadna inna sztuczka. Jest za późno.
W rzeczywistości obraz, który mam przed oczami, przenosi mnie prosto do lat 70. i tych sobotnich porannych kreskówek, o których wspomniałem powyżej – i które oglądałem jako dziecko, podczas gdy Nixon i jego następcy zapoczątkowali obecną katastrofę na dziesięciolecia przed tym, jak sprzedałem swoją pierwszą akcję firmy z branży "dot.com"...
Amerykańskie kredyty, akcje, monetarne fantazje i ignorowana rzeczywistość zwykłych ludzi już przekroczyły krawędź przepaści. Teraz wpatrujemy się, zawieszeni nad przepaścią, która nie jest już tylko teoretyczna, ale znajduje się tuż pod nami.
Oczywiście w takich chwilach spojrzenie w dół budzi strach, dlatego prawie nikt tego nie robi...