Ceny i bzdury - Alasdair Macleod, Macleod Substack, 7.10.2026
Ceny w ujęciu długoterminowym, wyrażone w złocie, są niezwykle stabilne. To w walutach fiducjarnych odnotowuje się ich wzrost. Skala tego wzrostu odzwierciedla proces dewaluacji pieniądza, często maskowany przez stosowane metody statystyczne.
Wykazujemy, że różnica między oficjalnie podawaną roczną inflacją a zmianą wartości funta w stosunku do złota wynosi mniej niż 2%. Można to wyjaśnić tym, że oficjalne statystyki regularnie zaniżają rzeczywisty poziom inflacji. Dlatego uważamy, że długoterminowe zmiany ceny złota są lepszym sposobem mierzenia tego, jak bardzo waluta traci na wartości. Potwierdza to również, że złoto może pełnić rolę bezpiecznej przystani, czyli chronić majątek przed utratą wartości pieniądza.
To, co obserwujemy w przypadku funta, dotyczy również innych walut.
Złoto zawsze było pieniądzem
W 1750 roku można było zamówić filiżankę kawy w kawiarni "Jonathan’s" – lokalu, który był protoplastą londyńskiej giełdy papierów wartościowych. Gromadzili się tam pośrednicy i rozmaici spekulanci, by wymieniać się plotkami o najnowszych okazjach inwestycyjnych, a być może także handlować akcjami i obligacjami. Taka filiżanka kawy kosztowała jednego pensa.
W funcie szterlingu mieściło się 240 pensów (w systemie sprzed reformy dziesiętnej). Po uchwaleniu ustawy o monetach z 1816 roku wartość funta powiązano ze złotą monetą – suwerenem. Obecnie złoty suweren wart jest około 775 funtów, co oznacza, że wartość pensa z 1750 roku wynosi w przeliczeniu mniej więcej 3,23 funta. Kawa americano w sieci Starbucks kosztuje około 3,25 funta (w centrum Londynu może być nieco droższa). To, że cena ta pozostaje tak zbliżona na przestrzeni 276 lat, nie jest jednak dziełem przypadku.
Podobne przykłady można znaleźć w jeszcze dłuższej perspektywie czasowej. 1725 lat temu rzymski cesarz Dioklecjan próbował odgórnie ustalić ceny – które rosły wskutek dewaluacji srebrnego denara – za pomocą edyktu. Za czasów Nerona moneta ta zawierała 4,5 grama srebra, natomiast w epoce Dioklecjana składała się niemal wyłącznie z miedzi, co doprowadziło do wzrostu cen. W swoim edykcie Dioklecjan ustalił również relację wartości srebra do złota na poziomie 12:1; dzięki temu, posługując się tym przelicznikiem, możemy obliczyć dzisiejsze odpowiedniki cen i dostrzec uderzające podobieństwa. Para porządnych butów kosztująca wówczas 100 denarów odpowiadałaby dzisiejszej cenie 138 dolarów. Pół litra piwa to dzisiejszy odpowiednik 5,56 dolara. Mięso jest dziś tańsze niż w 301 roku n.e., jednak jego ceny zdążyły wzrosnąć jeszcze przed wydaniem edyktu Dioklecjana.
W rzeczywistości ceny towarów wycenianych w złocie wykazują niezwykłą stabilność w długim okresie. Poniższy wykres przedstawia deprecjację funta szterlinga od 1913 roku (momentu odejścia od standardu złota) w oparciu o dane brytyjskiego urzędu statystycznego (Office for National Statistics) dotyczące cen konsumpcyjnych, w zestawieniu z wartością złota (linia żółta), którą przyjęto za stałą.
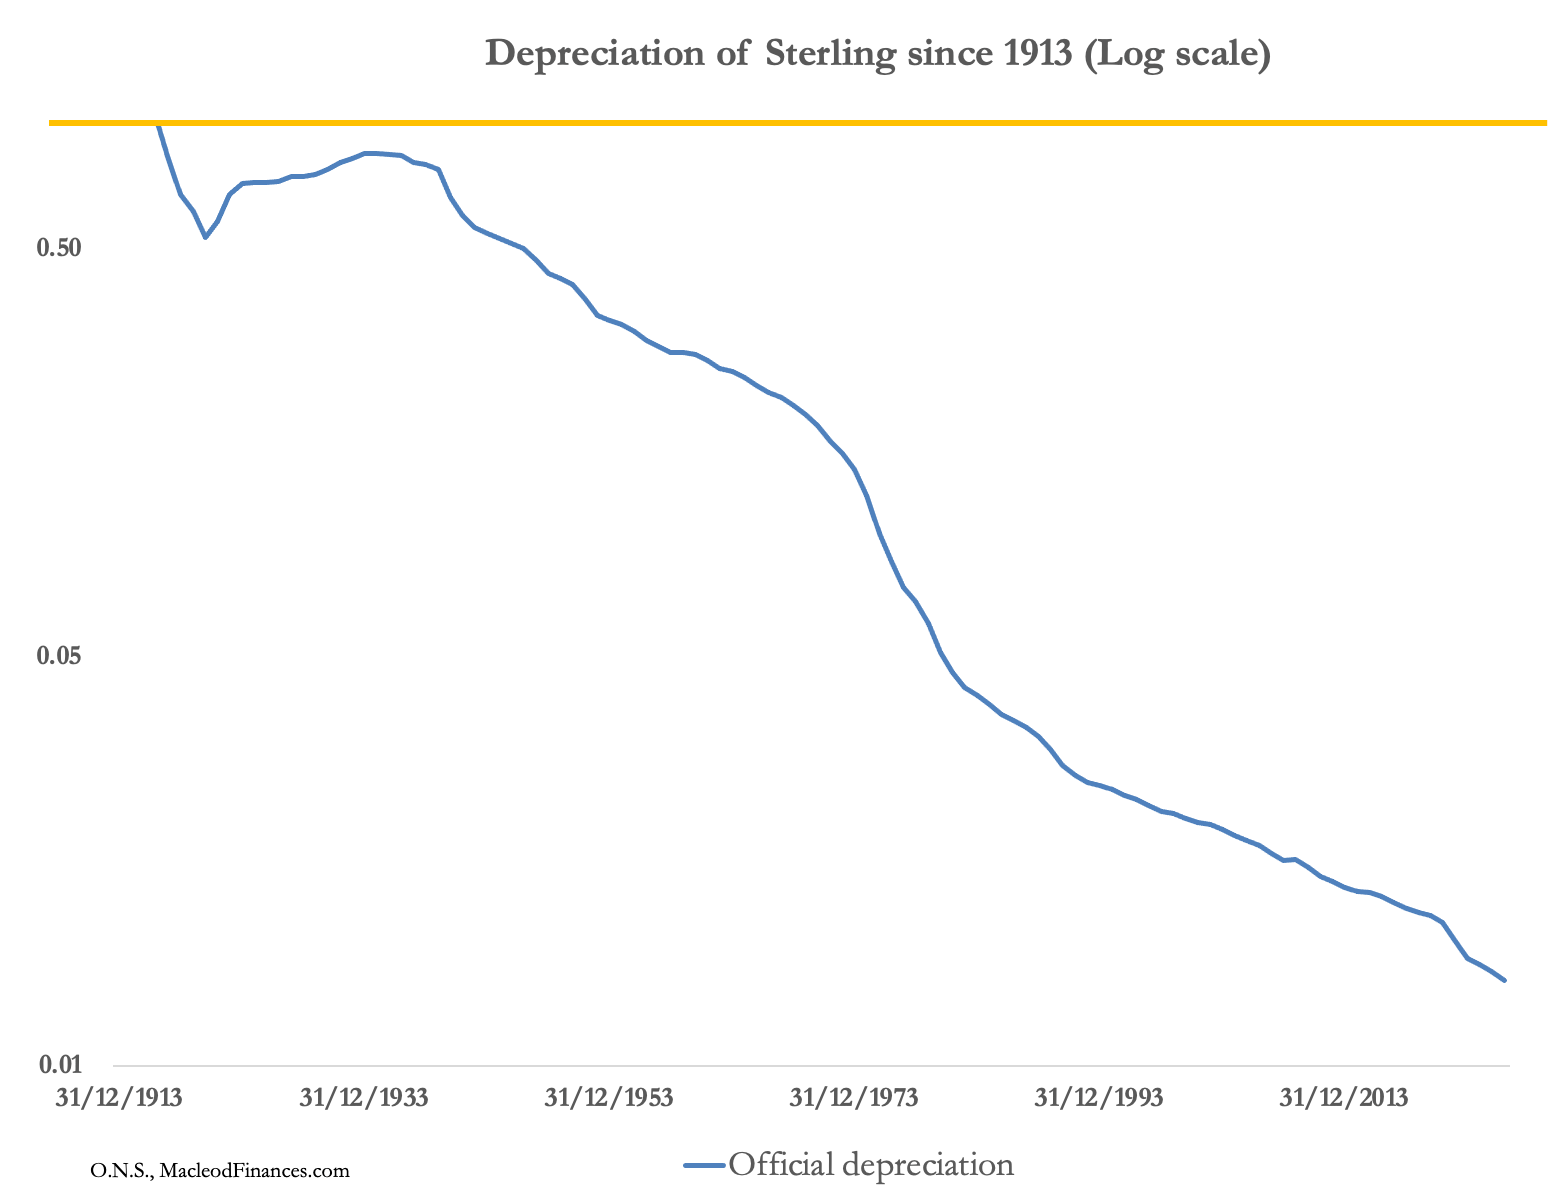
Oficjalnie ceny wzrosły około 160-krotnie od 1913 roku, kiedy to zawieszono standard złota. Odpowiada to średniorocznemu wzrostowi cen (według procentu składanego) na poziomie 4,22%. Tymczasem w tym samym okresie kurs złota wobec funta rósł średnio o 6,1% rocznie – różnica wynosi zatem zaledwie 1,88 punktu procentowego. Rodzi to pytanie. Czy oznacza to, że złoto jest przewartościowane, czy może wyprzedza bieg wydarzeń?
Istnienie tej pozornej różnicy w wycenie jest łatwe do uzasadnienia i w pełni przewidywalne. Od początku lat 80. XX wieku rządy – w tym brytyjski – stosują metody statystyczne sztucznie zaniżające wskaźniki wzrostu cen, co ma związek z koniecznością waloryzacji wielu zobowiązań (świadczeń) państwowych. Gdyby wyeliminować to zaniżanie – którego istnienie w przypadku USA udowadnia John Williams z serwisu Shadowstats.com – okazałoby się, że w rzeczywistości utrata wartości funta w czasie była znacznie większa.
Uwzględnienie faktu, że rządy zaniżają oficjalne dane o inflacji, pozwala uzasadnić różnicę w kursie wymiany funta na złoto. Potwierdza to, że złoto – traktowane jako zabezpieczenie przed inflacją – wcale nie jest przewartościowane, jak sugerowałyby oficjalne statystyki. Możemy natomiast potwierdzić, że mimo pozbawienia złota statusu pieniądza przez rząd USA, nadal pełni ono funkcję stabilnego miernika cen.
Rządy prowadzą politykę ciągłej deprecjacji swoich walut, której oficjalny cel to 2% rocznie. Jest to zgodne z teorią neo-keynesowską, zakładającą stymulowanie produkcji, a co ważniejsze – pozwala rządom obniżać realną wartość narastających zobowiązań.
W przypadku Wielkiej Brytanii około jednej trzeciej wyemitowanych obligacji skarbowych jest indeksowanych, co stanowi dodatkową zachętę do zaniżania oficjalnych wskaźników inflacji. Potwierdza to słowa lorda Canninga, premiera z 1827 roku, który o statystyce powiedział: "Za pomocą statystyki mogę udowodnić wszystko – z wyjątkiem prawdy”. Rządy w pełni wykorzystują tę maksymę, a co zadziwiające, wszyscy wierzą, że ich statystyki odzwierciedlają prawdę.
Jedyną prawdą jest wartość towarów wyrażona w złocie. Ceny poszczególnych dóbr zmieniają się w czasie i – nawet bez zakłóceń powodowanych przez waluty fiducjarne – mamy wszelkie podstawy, by sądzić, że odzwierciedlają one wzajemne oddziaływanie zmian podaży i popytu. Proces ten musi trwać, gdyż jest następstwem postępu. Jednak w ujęciu zbiorczym złoto zawsze zachowuje swoją siłę nabywczą względem towarów i produktów.