Francja może stać się pierwszym krajem, który zbankrutuje… ale nie będzie ostatnim - Graham Summers, DollarCollapse, 13.10.2026
Na początku tego miesiąca na rynku obligacji wydarzyło się coś, czego nie widzieliśmy od ponad dekady – a dotyczy to jednego z najważniejszych państw na świecie.
Francja nie jest krajem peryferyjnym, jak Grecja. To państwo założycielskie Unii Europejskiej i druga co do wielkości gospodarka strefy euro (zaraz po Niemczech), odpowiadająca za blisko jedną piątą jej łącznego PKB. Od czasu "brexitu" Francja pozostaje jedynym państwem UE posiadającym broń jądrową oraz jedynym stałym członkiem Rady Bezpieczeństwa ONZ. Obok Niemiec stanowi jeden z dwóch filarów, na których opiera się cały projekt euro.
Jest również największym dłużnikiem w UE. Z zadłużeniem sięgającym niemal 3,6 biliona euro, Francja ma większe długi niż jakikolwiek inny kraj wspólnoty – w tym Włochy czy Niemcy. Kiedy w 2010 roku Grecja niemal doprowadziła do rozpadu strefy euro, jej dług wynosił około 330 miliardów euro. Dług Francji jest dziesięciokrotnie wyższy. Europejski Mechanizm Stabilności (EMS) – fundusz ratunkowy strefy euro – może udzielić wsparcia w maksymalnej wysokości 500 miliardów euro. Mechanizmy ratunkowe, które Europa stworzyła podczas poprzedniego kryzysu, nigdy nie zostały zaprojektowane z myślą o kraju tej wielkości.
2 października różnica (spread) w rentowności 10-letnich obligacji skarbowych Francji i Niemiec wzrosła do około 150 punktów bazowych. To największa rozpiętość od czasu kryzysu zadłużeniowego w strefie euro w 2011 roku, kiedy to Grecja, Włochy i Hiszpania znalazły się na skraju przepaści.
Dziś francuskie obligacje wyceniane są z wyższą premią za ryzyko niż włoskie (różnica około 90 punktów bazowych) czy greckie (około 76 punktów bazowych). Innymi słowy: rynek obligacji postrzega obecnie drugą co do wielkości gospodarkę strefy euro jako bardziej ryzykowną od Grecji.
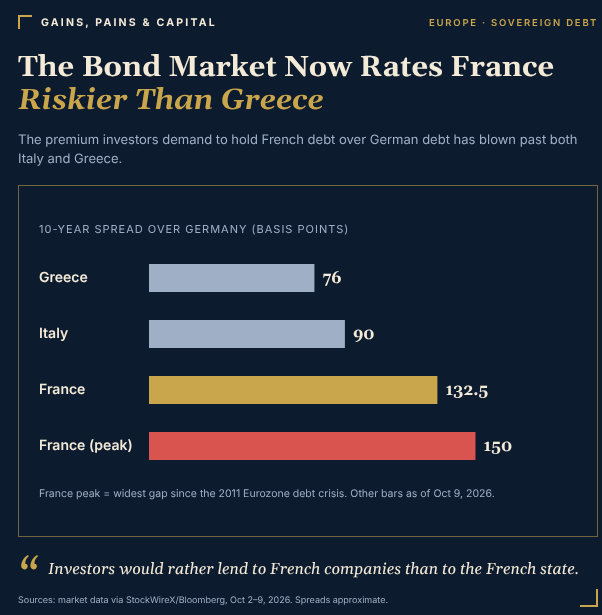
A to jeszcze nie koniec. Na dzień 8 października obligacje korporacyjne francuskich przedsiębiorstw o wysokiej wiarygodności kredytowej (tzw. investment grade) przynosiły niższy dochód niż porównywalne obligacje skarbowe Francji. Inwestorzy wolą zatem pożyczać pieniądze francuskim firmom niż państwu francuskiemu.
Od tamtego czasu różnica w rentowności nieco zmalała – w miniony piątek wynosiła około 132 punkty bazowe. Nie dajmy się jednak zwieść. Problemy Francji mają charakter strukturalny i – jak za chwilę wyjaśnię – kraj ten nie dysponuje żadnym realistycznym sposobem na ich rozwiązanie.
Zacznijmy od liczb.
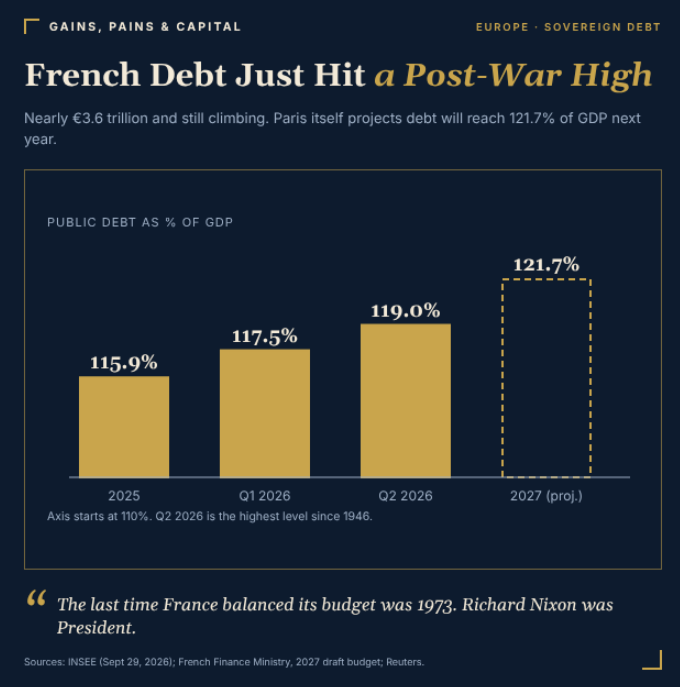
Na koniec drugiego kwartału dług publiczny Francji wyniósł blisko 3,6 biliona euro, co stanowi 119% PKB. To najwyższy poziom od 1946 roku, kiedy kraj podnosił się ze zniszczeń II wojny światowej. Według rządowych prognoz budżetowych, w przyszłym roku dług osiągnie 121,7% PKB.
W tym roku deficyt budżetowy Francji wynosi 5,4% PKB – jest to jeden z najwyższych wskaźników w całej Unii Europejskiej. Po raz ostatni Francja zrównoważyła swój budżet w 1973 roku. Prezydentem USA był wówczas Richard Nixon.
W przyszłym roku Francja zaciągnie rekordowe 340 miliardów euro długu – o 28 miliardów euro więcej niż w roku bieżącym – aby sfinansować deficyt oraz rolować (refinansować) zapadające zobowiązania.
Koszty obsługi tego zadłużenia rosną w szybkim tempie. Przewiduje się, że wydatki państwa francuskiego na odsetki wzrosną z 64,8 miliarda euro w tym roku do 74,2 miliarda euro w 2027 roku. Obecnie odsetki od długu stanowią największą pojedynczą pozycję w budżecie państwa, wyprzedzając nawet wydatki na edukację.
Oto aspekt, który umyka większości analityków: średni termin zapadalności francuskiego długu publicznego wynosi około ośmiu i pół roku. Oznacza to, że dług zaciągnięty przez Francję w latach 2010. i na początku lat 20. XX wieku – przy niemal zerowych stopach procentowych – jest refinansowany stopniowo, już przy znacznie wyższych obecnych stopach. Wzrost obciążeń odsetkowych jest zatem nieunikniony i rozłożony na kolejne lata.
Dlaczego więc Francja nie może tego naprawić?
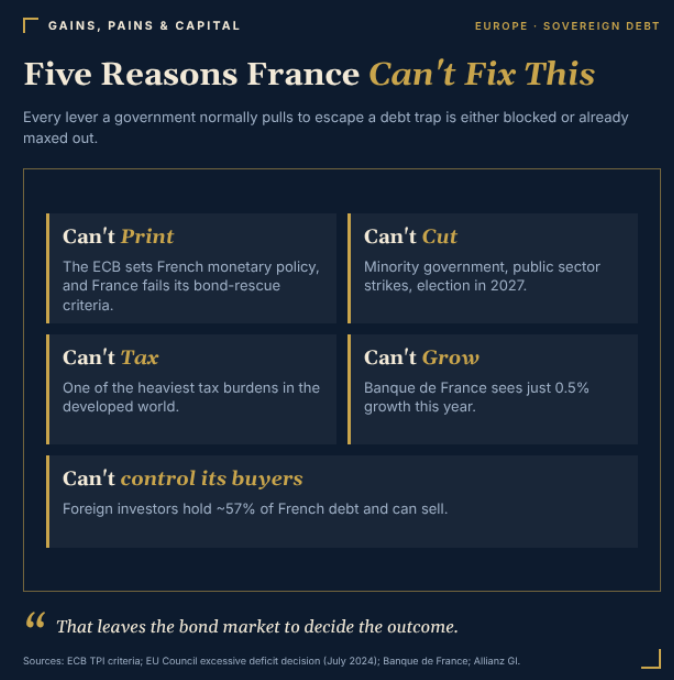
Po pierwsze, Francja nie może emitować własnej waluty. Banque de France nie ustala francuskiej polityki pieniężnej – robi to Europejski Bank Centralny (EBC). Gdy Stany Zjednoczone lub Japonia napotykają problemy z zadłużeniem, ich banki centralne mogą skupować obligacje rządowe, aby utrzymać rentowność papierów wartościowych na odpowiednim poziomie. Francja zrezygnowała z takiej możliwości w momencie przyjęcia euro.
EBC dysponuje narzędziem stworzonym właśnie na takie sytuacje – jest nim instrument ochrony transmisji polityki pieniężnej (Transmission Protection Instrument, TPI). Pozwala on EBC na skup obligacji danego kraju członkowskiego, jeśli różnice w rentowności (spready) gwałtownie rosną z powodów nieuzasadnionych fundamentami gospodarczymi. Istnieje jednak pewien haczyk: kraj może skorzystać z tego wsparcia tylko wtedy, gdy przestrzega unijnych reguł fiskalnych. Od lipca 2024 roku Francja jest objęta unijną procedurą nadmiernego deficytu, co oznacza, że nie spełnia jednego z kluczowych kryteriów EBC wymaganych do uzyskania pomocy. Mechanizm TPI nie został dotąd nigdy użyty i żaden z decydentów EBC nie sugerował jego zastosowania w przypadku Francji.
Po drugie, Francja nie jest w stanie wyjść z kryzysu poprzez same cięcia wydatków. Premier Sébastien Lecornu stoi na czele rządu mniejszościowego. 1 października przedstawiono projekt budżetu na 2027 rok, zakładający ograniczenie wydatków oraz działania zwiększające dochody o łączną kwotę 43 mld euro, co ma pozwolić na osiągnięcie deficytu na poziomie 5% PKB. Sam Lecornu ostrzegł, że bez wprowadzenia oszczędności deficyt w 2027 roku zbliżyłby się do 6,5% PKB.
Przeforsowanie tego budżetu w parlamencie to jednak zupełnie inna kwestia. Pracownicy sektora publicznego już rozpoczęli strajki w sprzeciwie wobec propozycji zamrożenia płac. W ubiegłym roku, aby utrzymać się u władzy, rząd zgodził się zawiesić kluczową reformę emerytalną wprowadzoną przez Emmanuela Macrona. Decyzja ta przyczyniła się do obniżenia ratingu Francji przez agencję S&P do poziomu A+; miesiąc wcześniej podobny krok podjęła agencja Fitch, również obniżając ocenę Francji do A+.
Do tego dochodzi polityka. W przyszłym roku we Francji odbędą się wybory prezydenckie, a sondaże sugerują, że może w nich zwyciężyć skrajna prawica. Niewielu polityków będzie prowadzić kampanię, obiecując cięcia w emeryturach czy opiece zdrowotnej w kraju, w którym wydatki publiczne stanowią ponad połowę PKB.
Po trzecie, Francja nie może rozwiązać problemu poprzez zwiększanie podatków. Już teraz ma jedno z najwyższych obciążeń podatkowych w krajach rozwiniętych, a tegoroczny budżet oparto na nadzwyczajnych daninach nałożonych na osoby o bardzo wysokich dochodach, duże przedsiębiorstwa oraz rodzinne spółki holdingowe. Istnieje jednak pewna granica – po jej przekroczeniu kapitał i talenty zaczną odpływać.
Po czwarte, Francja nie może liczyć na wzrost gospodarczy jako sposób wyjścia z sytuacji. Bank Francji przewiduje, że w tym roku gospodarka wzrośnie zaledwie o 0,5%. Przy tak słabym wzroście i deficycie przekraczającym 5% PKB, dług rośnie szybciej niż gospodarka, która ma go obsługiwać.
Jest też piąty problem: Francja nie ma kontroli nad tym, kto posiada jej dług. Blisko 57% francuskiego długu publicznego znajduje się w rękach podmiotów zagranicznych. Inwestorzy z zagranicy nie czują żadnej lojalności politycznej wobec Paryża. Jeśli uznają, że ryzyko jest zbyt duże – po prostu sprzedadzą obligacje. Każda taka transakcja podbija rentowność papierów dłużnych, co pogarsza sytuację finansową i wywołuje kolejną falę wyprzedaży.
Krótko mówiąc, Francja utknęła w martwym punkcie. Nie może dodrukowywać pieniędzy, nie może ciąć wydatków, nie może podnosić podatków ani liczyć na wzrost gospodarczy. W tej sytuacji o ostatecznym wyniku zdecyduje rynek obligacji.
Nie twierdzę, że Francja ogłosi bankructwo w przyszłym miesiącu. Jest to jednak pierwsza duża, rozwinięta gospodarka, w przypadku której rynek obligacji zaczął otwarcie uwzględniać fakt, że przy obecnych warunkach zadłużenie nie może zostać spłacone.
I z pewnością nie będzie ostatnia.
Francja nie ma nawet największego deficytu w strefie euro. W ubiegłym roku deficyt Belgii wyniósł 5,2%, podczas gdy we Francji było to 5,1%. Przez ostatnie 15 lat rządy w wielu rozwiniętych krajach utrzymywały wysokie deficyty, zakładając, że stopy procentowe pozostaną bliskie zeru na zawsze. Te czasy już minęły. Jak niedawno wyjaśniałem, tzw. „bańka wszystkiego” (ang. Everything Bubble) pęka obecnie na rynkach obligacji w krajach takich jak Francja czy Japonia.
Dokąd zatem trafiają pieniądze, gdy inwestorzy uciekają z tych rynków?
Odpowiedź daje nam historia. Podczas kryzysu w strefie euro w 2011 roku kapitał wycofał się z europejskiego długu państwowego i napłynął do amerykańskich obligacji skarbowych. Ucieczka ta była tak znacząca, że rentowność 10-letnich obligacji skarbowych USA spadła poniżej 2% w tygodniach następujących po tym, jak agencja S&P odebrała Stanom Zjednoczonym najwyższy rating kredytowy (AAA).
Stany Zjednoczone również zmagają się z problemami zadłużenia. Dysponują jednak światową walutą rezerwową, największym i najbardziej płynnym rynkiem obligacji na świecie oraz bankiem centralnym, który może skupować obligacje własnego rządu. Francja nie posiada żadnego z tych atutów. Gdy nadejdzie kolejna odsłona europejskiego kryzysu zadłużeniowego, to właśnie USA prawdopodobnie staną się przystanią dla uciekającego kapitału.
Dla inwestorów jest to istotny sygnał. Kiedy państwo traci kontrolę nad swoim rynkiem obligacji, finał zazwyczaj wygląda tak samo: bank centralny zostaje zmuszony do interwencji i skupu długu – niezależnie od obowiązujących zasad. Europejski Bank Centralny (EBC) zrobił to już raz, w 2012 roku, gdy Mario Draghi zapowiedział, że zrobi "wszystko, co trzeba" (whatever it takes), aby uratować euro. Drukowanie pieniędzy w celu utrzymania unii walutowej wywołuje inflację, a w takich warunkach zyskują aktywa trwałe – złoto, surowce energetyczne oraz spółki zajmujące się ich wydobyciem i produkcją.