Ameryka wydaje się bogatsza niż kiedykolwiek. Co się stanie, gdy bańka aktywów stworzona przez Fed pęknie? - David Stockman, The International Man, 9.10.2026
Jest już całkowicie jasne, że Komitet ds. Operacji Otwartego Rynku (FOMC - Federal Open Market Committee) – wraz ze swoimi niezdarnymi narzędziami do ustalania stóp procentowych i kreacji kredytu – zupełnie nie sprawdza się w swojej roli.
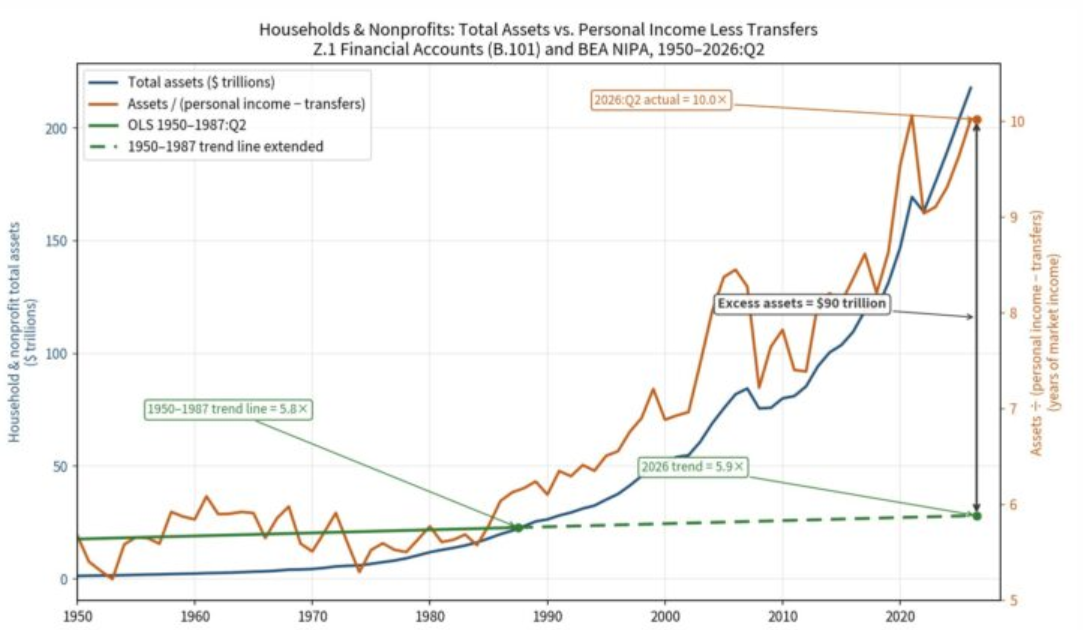
Rzeczywisty wpływ tego zjawiska w dramatyczny sposób ilustruje poniższy wykres. Pokazuje on, że po 1987 r. tempo wzrostu aktywów gospodarstw domowych w stosunku do dochodów z pracy (tj. z wyłączeniem transferów socjalnych) poszybowało w górę z prędkością błyskawicy.
Rzeczywiście, jak widać na wykresie, w okresie największego rozkwitu od lat 50. do 1987 r., nominalna wartość aktywów gospodarstw domowych niemal idealnie podążała za wzrostem dochodów z pracy, a wskaźnik ten utrzymywał się na stosunkowo stałym poziomie przez cały ten 37-letni okres, osiągając wartość 5,8-krotności w II kwartale 1987 r., co stanowiło niewielki wzrost w porównaniu ze średnim wskaźnikiem wynoszącym 5,4-krotności w latach 1950–1954, kiedy to gospodarka amerykańska wkroczyła w okres silnego wzrostu po II wojnie światowej.
Praktycznie zerowe nachylenie linii trendu (zielona linia ciągła poniżej) w tej erze bezprecedensowego dobrobytu klasy średniej oznacza, że gdyby tendencja ta utrzymała się przez kolejne 39 lat, aż do II kwartału 2026 r., dzisiejszy wskaźnik wyniósłby zaledwie 5,9-krotność, a nie rzeczywistą wartość 10,0-krotności.
Tak więc, rzeczywiście, pracująca na pełnych obrotach "maszyna do drukowania" pieniędzy Fed miała ogromne znaczenie. Mówiąc wprost, sektory gospodarstw domowych i organizacji non-profit dysponują dziś oszałamiającą kwotą 90 bilionów dolarów więcej w aktywach wszelkiego rodzaju – od nieruchomości mieszkalnych zajmowanych przez właścicieli po rachunki gotówkowe, obligacje i portfele akcji – niż miałoby to miejsce w oparciu o trendy w stosunku aktywów do dochodów sprzed 1987 roku.
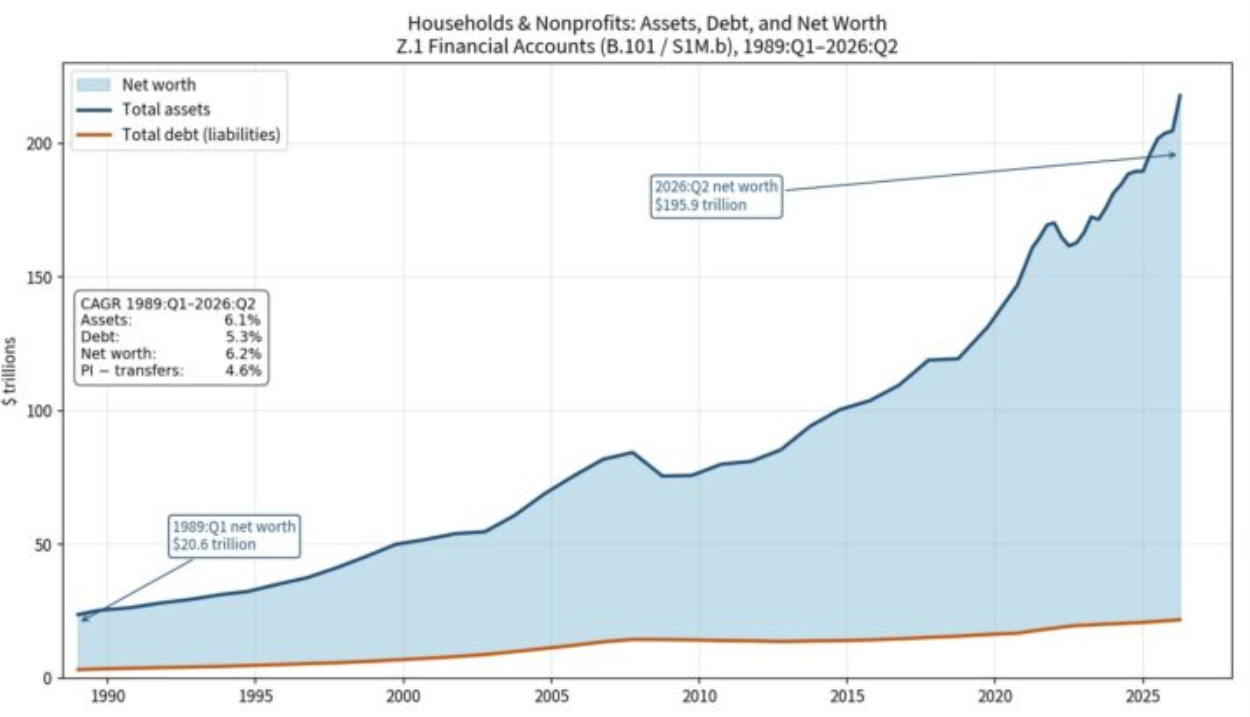
Oznacza to, że amerykański sektor gospodarstw domowych nie osiągnął ogromnego wzrostu aktywów i wartości netto, o którym informują dane Fed dotyczące przepływów finansowych, wyłącznie dzięki zarobkom i oszczędnościom. Innymi słowy, wartość netto wzrosła od 1989 roku z prawie 11 bilionów dolarów do 196 bilionów dolarów, ale nie wynika to głównie z oszczędności pochodzących ze wzrostu dochodów z pracy.
Jak pokazano poniżej, niewielki wpływ miały pożyczki, których wartość rosła o 5,3% rocznie, czyli nieco szybciej niż dochody osobiste (z wyłączeniem transferów socjalnych), które rosły o 4,6% rocznie. Jednak prawdziwym katalizatorem był oczywiście znacznie szybszy wzrost wartości aktywów, która w tym okresie rosła w tempie 6,1% w skali roku.
Ostatecznie jednak najbardziej wymowne jest porównanie różnicy między wzrostem wartości aktywów wynoszącym 6,1% rocznie a wzrostem dochodów wynoszącym zaledwie 4,6%. Krótko mówiąc, w ciągu tych trzech i pół dekady aktywa rosły o 35% szybciej niż dochody, ponieważ, cóż, Fed zawyżył ich wartość za pomocą swoich rozgrzanych do czerwoności maszyn do drukowania pieniędzy.
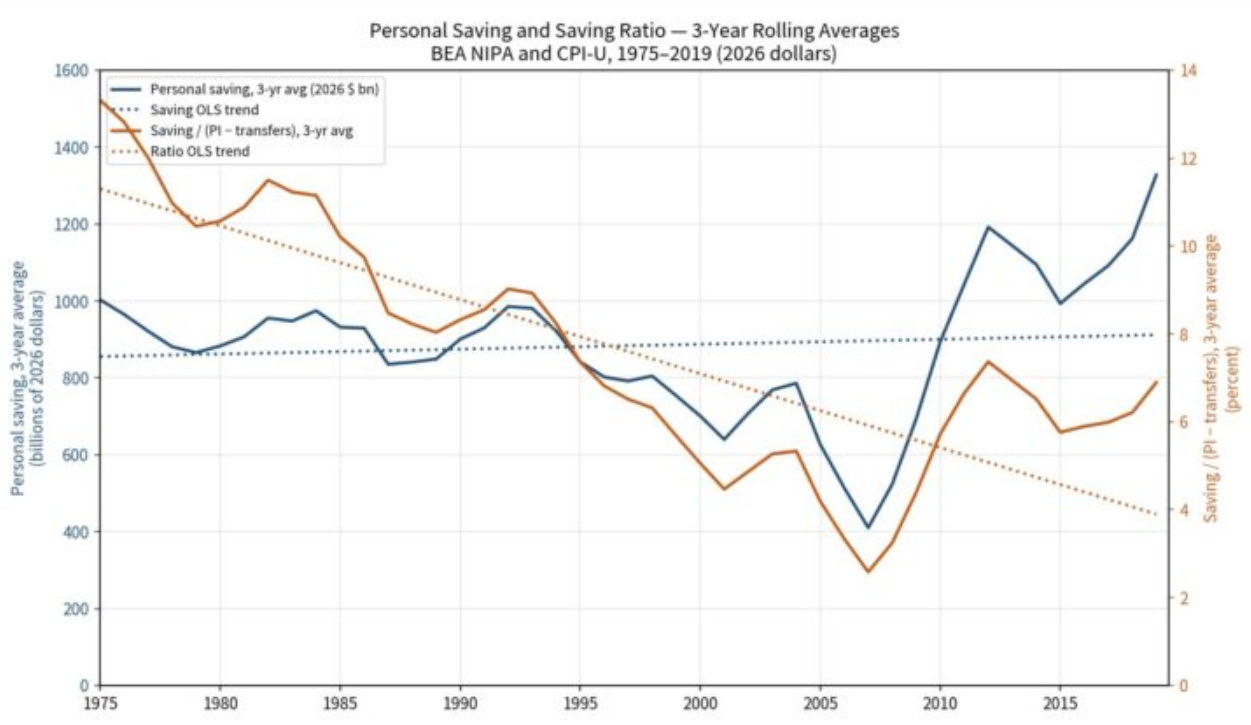
Aby rozwiać wszelkie wątpliwości, przedstawiamy odwrotną tendencję w danych dotyczących oszczędności gospodarstw domowych, co oznacza, że społeczeństwo amerykańskie nie wzbogaciło się dzięki oszczędzaniu od czasu, gdy Alan Greenspan odkrył maszyny do drukowania pieniędzy w piwnicy budynku Eccles wkrótce po objęciu stanowiska w samym środku załamania rynku akcji o 23% w „Czarny poniedziałek” 19 października 1987 roku.
Zestawienie poniższego wykresu oszczędności z powyższym wykresem aktywów w rzeczywistości mówi wszystko, co trzeba wiedzieć. Od 1975 r. rzeczywista stopa oszczędności gospodarstw domowych – mierzona jako oszczędności osobiste podzielone przez dochód gospodarstwa domowego pomniejszony o transfery socjalne (użyte tutaj jako mianownik, ponieważ 160 milionów beneficjentów państwa opiekuńczego praktycznie nic nie oszczędza w ujęciu netto) – systematycznie spada (czerwona linia kropkowana), z średnio 13,3% dochodu w 1975 r. do 6,7% dochodu obecnie.
Jednocześnie poziom oszczędności w dolarach stałych prezentuje się rzeczywiście anemicznie. Tempo wzrostu (niebieskie linie) w ujęciu realnym wynosiło zaledwie 0,6% rocznie od 1975 roku.
A zatem nie, Ameryka nie osiągnęła wartości netto w wysokości 196 bilionów dolarów dzięki oszczędzaniu po rozpoczęciu w październiku 1987 r. ery keynesowskiego centralnego planowania monetarnego. Fed doprowadził do ogromnej inflacji cen aktywów.
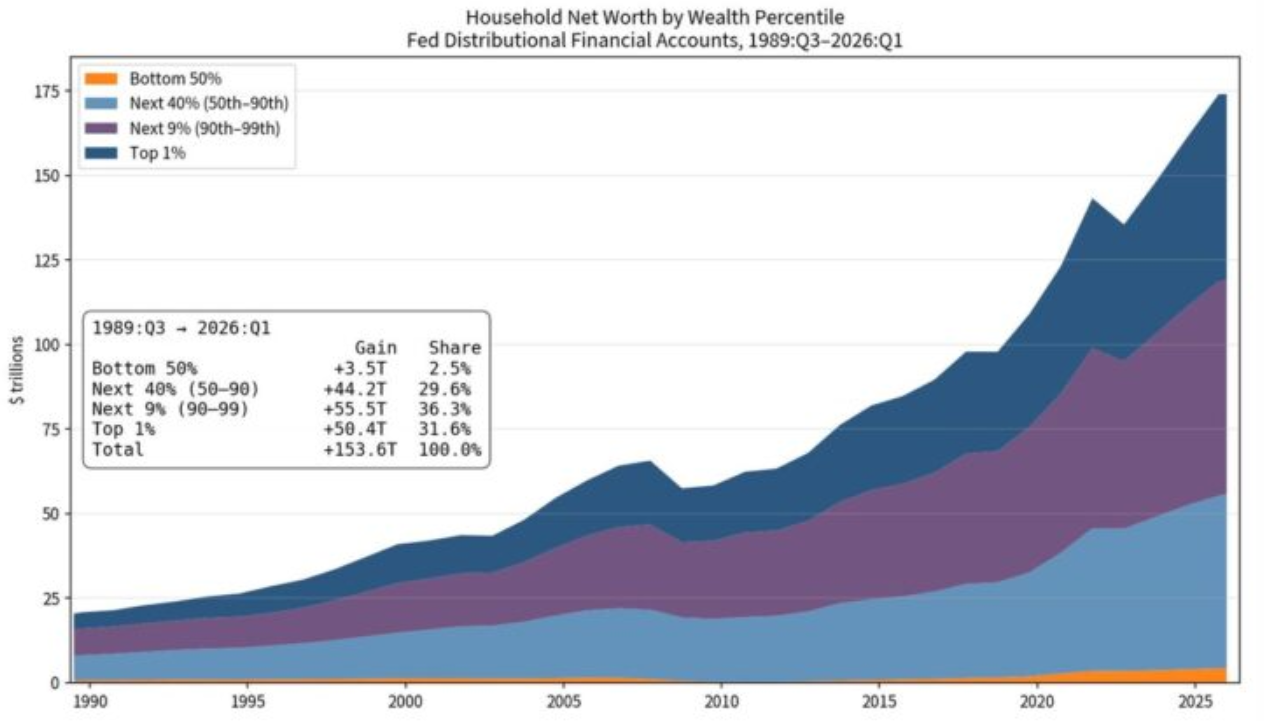
Oczywiście, cały ten "napompowany” majątek netto to tylko połowa obrazu. Znacznie poważniejszym problemem jest kwestia tego, kto go przejął – czyli jego podział. Pod tym względem poniższy wykres mówi sam za siebie. Od pierwszego kwartału 1989 roku majątek netto gospodarstw domowych wzrósł łącznie o 154 biliony dolarów.
Jak się jednak okazuje, najbiedniejsze 50% społeczeństwa otrzymało z tego wzrostu zaledwie 3%, podczas gdy najbogatszy 1% zgarnął aż 32% tych "łupów”. Niektórzy poważni komentatorzy zachodzą dziś w głowę, dlaczego przestarzała doktryna socjalizmu zdaje się powracać w pewnych kręgach amerykańskiej polityki.
Dla "geniuszy” z Fed sprawa powinna być jednak całkowicie jasna: to wszystko ich dzieło.
W świecie, w którym bank centralny uruchamia prasy drukarskie, bogaci rzeczywiście stają się jeszcze bogatsi – i to wcale nie dlatego, że uczciwie zapracowali na swój majątek na wolnym rynku, opartym na zdrowym pieniądzu.
W rzeczywistości powyższy wykres odzwierciedla prawdziwą porażkę bankowości centralnej w wydaniu Greenspana. A kiedy gigantyczne bańki inflacyjne, widoczne na tym wykresie, w końcu pękną, nie obwiniajcie za to wolnego rynku.
Krótko mówiąc, prawdziwym winowajcą od samego początku były w istocie "darmowe pieniądze".