Dlaczego kapitalizm bywa obwiniany za system monetarny, który faworyzuje osoby z wewnątrz układu - Bryan Lutz, DollarCollapse, 12.10.2026
Spójrz na poniższy wykres – odpowiedź wydaje się oczywista.
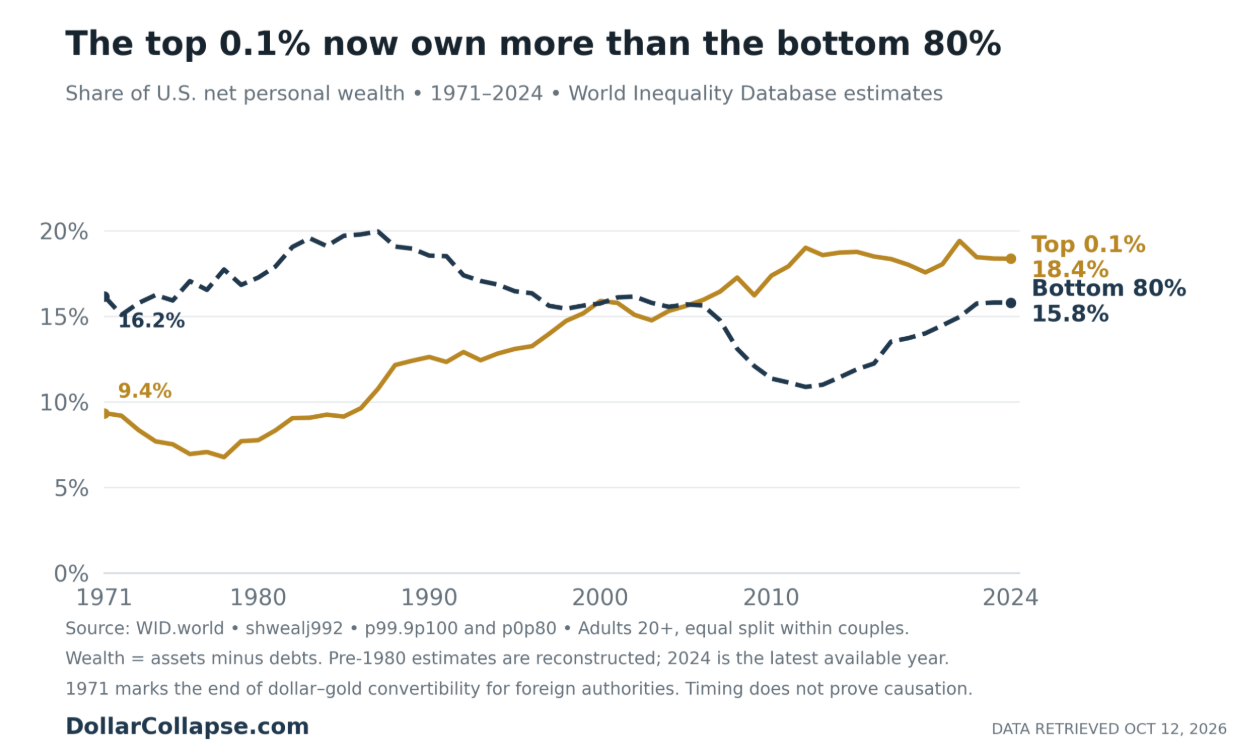
W 1971 roku najbogatsze 0,1% dorosłych Amerykanów posiadało 9,4% majątku narodowego. Do 2024 roku udział ten wzrósł do 18,4%. W tym samym czasie udział najbiedniejszych 80% społeczeństwa spadł z 16,2% do 15,8% (po wcześniejszym tąpnięciu do około 11% w latach następujących po 2008 roku).
Obecnie jedna na tysiąc dorosłych osób w Ameryce posiada więcej niż cztery piąte społeczeństwa (czyli 80% najmniej zamożnych) razem wzięte.
I tak oto winą obarcza się kapitalizm… To właśnie to miano nosi obecny system, a ludzie na jego szczycie wyglądają na jego największych beneficjentów.
Jednak termin „kapitalizm” ma konkretne znaczenie. Ludwig von Mises definiował go jako prywatną własność środków produkcji, kierowaną przez konsumentów. „W gospodarce rynkowej to konsumenci są suwerenami” – pisał. Zyski trafiają do tych, którzy najlepiej zaspokajają potrzeby konsumentów, a straty ponoszą ci, którym się to nie udaje.
Znaczna część amerykańskiej gospodarki już tak nie funkcjonuje. Wyjaśniają to trzy kluczowe zmiany.
1. Waszyngton ustala cenę pieniądza
15 sierpnia 1971 roku prezydent Nixon poinformował rządy innych państw, że nie mogą już wymieniać dolarów na złoto. Zniosło to zewnętrzny limit ilości pieniądza i kredytu, jaki mógł wykreować system.
Od tamtej pory Rezerwa Federalna (Fed) samodzielnie kształtuje najważniejszą cenę w gospodarce – krótkoterminową stopę procentową – nie będąc już ograniczoną koniecznością powiązania ze złotem.
Sam fakt zbieżności czasowej nie dowodzi jeszcze, że to właśnie zmiana z 1971 roku doprowadziła do powstania tak ogromnych nierówności majątkowych. W międzyczasie zmieniły się również przepisy podatkowe oraz technologie. Jednak to nowe zasady zdecydowały o tym, kto jako pierwszy otrzymuje dostęp do nowo wykreowanego pieniądza.
2. Nowy pieniądz najpierw trafia do "uprzywilejowanych".
Około 1730 roku Richard Cantillon zauważył, że nowy pieniądz przynosi korzyści tym, którzy otrzymują go jako pierwsi. Wydają oni środki, zanim wzrosną ceny, podczas gdy wszyscy inni muszą płacić wyższe kwoty, zanim ich płace zdążą nadążyć za inflacją. Dziś w pierwszej kolejności dostęp do pieniądza mają banki, duże podmioty zaciągające kredyty oraz osoby już posiadające aktywa.
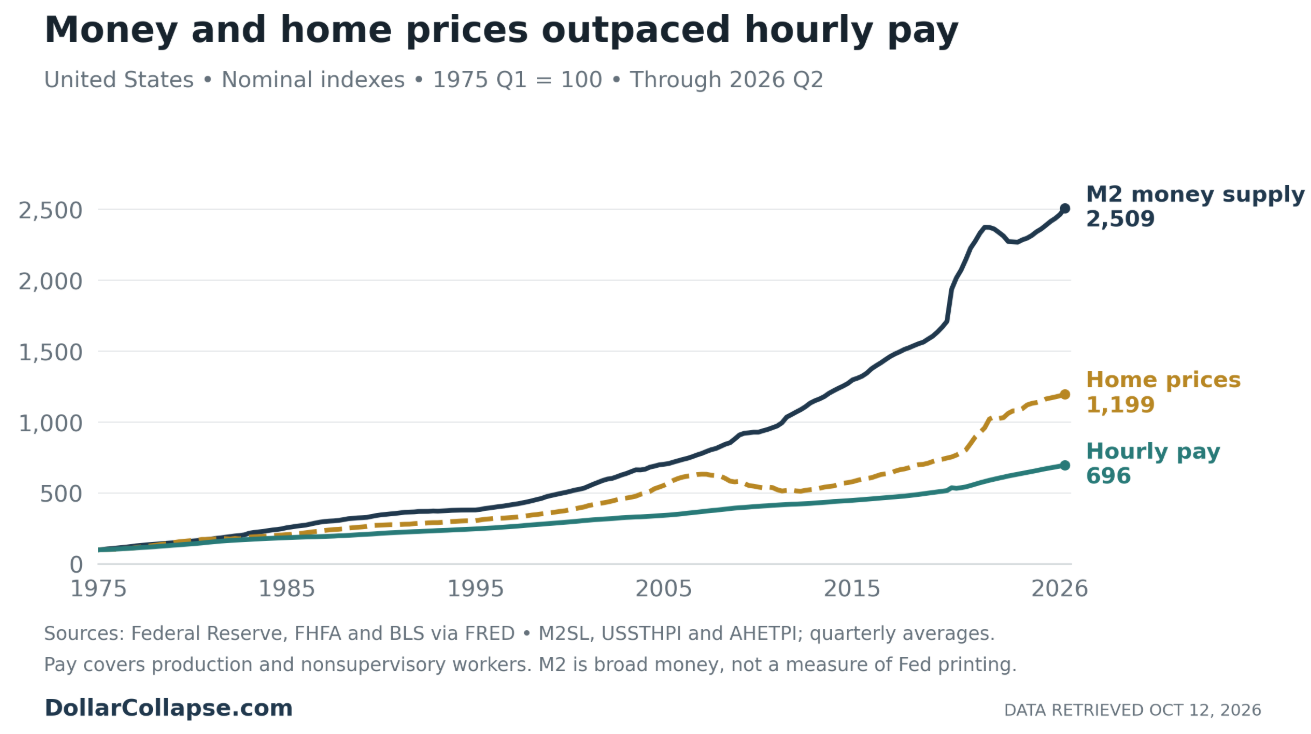
Od 1975 roku podaż pieniądza w ujęciu M2 wzrosła około 25-krotnie. Ceny domów wzrosły 12-krotnie, podczas gdy stawki godzinowe – zaledwie około 7-krotnie.
Tani kredyt podbija ceny domów i akcji. Właściciele aktywów zaciągają pożyczki pod zastaw wzrostu ich wartości, aby nabywać kolejne dobra. Badanie przeprowadzone przez Bank Rezerwy Federalnej w Nowym Jorku wykazało, że pakiety stymulacyjne wprowadzone po 2008 roku pogłębiły przepaść między najbogatszymi 10% społeczeństwa a resztą obywateli – głównie za sprawą wzrostu zysków i cen akcji.
Zatem ci, którzy znajdują się najbliżej źródła pieniądza, czerpią korzyści jako pierwsi.
3. Tani pieniądz prowadzi do centralizacji sektora bankowego
Tani pieniądz skłania bankierów do zwiększania zadłużenia i poszukiwania bardziej ryzykownych kredytów. Gdy koniunktura słabnie, inwestycje te okazują się nietrafione. Wówczas banki znajdujące się w trudnej sytuacji mają dwa wyjścia: upaść albo zostać przejęte.
Czasami pomoc finansowa (tzw. bailout) pozwala jedynie zyskać na czasie. Przykładowo, w 1984 roku organy nadzorcze uratowały Continental Illinois – jeden z największych banków w kraju – po tym, jak udzielone przez niego kredyty dla sektora ropy i gazu przestały być spłacane. Federalna Korporacja Ubezpieczeń Depozytów (FDIC) udzieliła gwarancji wszystkim wierzycielom i przyznała bankowi pożyczkę w wysokości 2 miliardów dolarów. Dziesięć lat później instytucja ta została przejęta przez Bank of America.
W 2008 roku inne banki nie otrzymały ratunku – organy nadzorcze przejęły Washington Mutual i sprzedały go bankowi JPMorgan Chase. W 2023 roku, gdy wzrost stóp procentowych obniżył wartość niskooprocentowanych kredytów hipotecznych, podobny los spotkał First Republic Bank, który również został przejęty przez JPMorgan Chase.
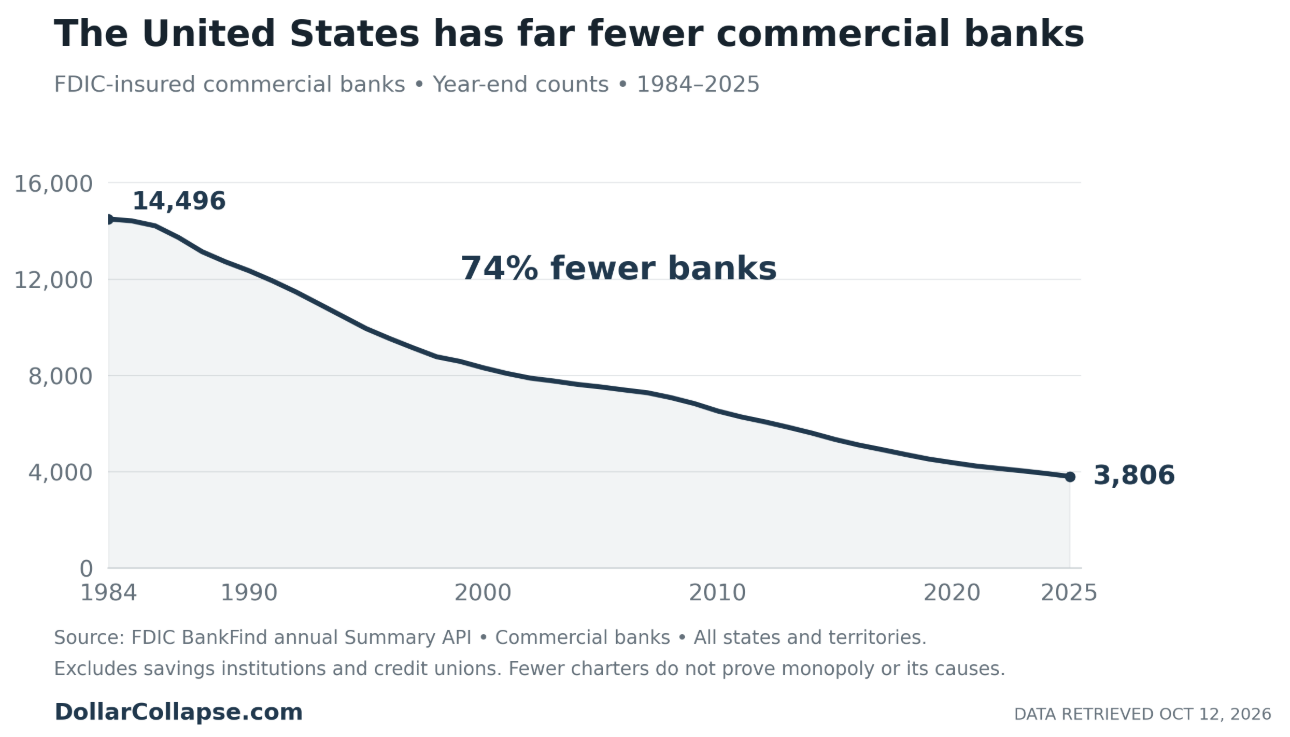
Tylko w okresie od 2008 do października 2010 roku upadło 300 ubezpieczonych banków. Spadek liczby banków przedstawiono powyżej.
W 1984 roku w Stanach Zjednoczonych działało 14 496 banków komercyjnych. Do 2025 roku ich liczba spadła do 3 806. W procesie centralizacji istotną rolę odegrały również rozwój technologii oraz zniesienie ograniczeń dotyczących prowadzenia działalności bankowej w różnych stanach. Każdy kryzys niesie ze sobą nowe przepisy, a te najbardziej obciążają małe banki. W 2019 roku, prezes Fed Michelle Bowman poinformowała, że prawie 75% ankietowanych banków społecznościowych, które poważnie rozważały sprzedaż, podało koszty regulacji jako ważny powód. Ich złe długi nigdy nie zniknęły. Przechodzą one do ksiąg rachunkowych większego banku.
Upadek First Republic kosztował fundusz ubezpieczeniowy FDIC około 13 miliardów dolarów, a banki płacą za jego uzupełnienie. Jak każdy koszt biznesowy, rachunek ten spada na klientów, w postaci tego, co gospodarstwa domowe płacą za kredyty hipoteczne i inne pożyczki.
Wiń właściwy system
Kapitalizm rynkowy płaci ludziom za tworzenie rzeczy, których pragną inni. Gospodarka, w której żyją obecnie Amerykanie, płaci ludziom również za posiadanie aktywów, gdy pieniądz jest tani, zaciąganie pożyczek w pierwszej kolejności i utrzymywanie się na tyle wysoko, aby móc liczyć na ratunek.
Nazwij to po imieniu:
System monetarny stworzony z myślą o korzyściach dla insiderów, pieniądz banku centralnego i przepisy chroniące osoby sprawujące władzę.
Podczas gdy rosnąca fala socjalizmu w Ameryce obwinia kapitalizm, „rozwiązaniem” ma być większa kontrola rządu nad pieniędzmi i rynkami, co nieuchronnie przyniesie korzyści osobom, które w pierwszej kolejności zbudowały gospodarkę.