Krach na rynku diamentów – i niebezpieczny mit "bezpiecznych” aktywów - Chris MacIntosh, The International Man, 3.10.2026.
Powszechnie przyjęta narracja – mówiąca o "ucieczce do bezpiecznych przystani” czy o tym, że "Chiny są bardziej ryzykowne, więc obligacje skarbowe USA oferują wyższą rentowność" – jest całkowicie błędna.
W kontekście rynku obligacji "bezpieczeństwo" nie oznacza, że "rząd jest bardziej godny zaufania". Oznacza ono: "w momencie wykupu odzyskam swoją realną siłę nabywczą”. Pod tym względem USA wcale nie wypadają najlepiej.
To właśnie rząd musi zapłacić najwięcej, aby przekonać kogokolwiek do czekania dziesięć lat na spłatę – w walucie, którą może drukować według własnego uznania, przy sytuacji budżetowej pozbawionej wiarygodnej ścieżki stabilizacji.
Obecnie rynek wreszcie zaczął kwestionować tę premię za ryzyko. Kraje i klasy aktywów znajdujące się po drugiej stronie tej różnicy nie są bardziej ryzykowne. Po prostu nie oczekuje się od nich, by jednorazowo poniosły koszty czterdziestu lat nagromadzonych decyzji fiskalnych.
Konsensus mylił się w tej kwestii na każdym kroku. W maju 2022 roku jeden z bardziej znanych komentatorów na Twitterze/X podsumował ówczesną dominującą strategię inwestycyjną w czterech słowach: "Kupuj obligacje, noś diamenty".
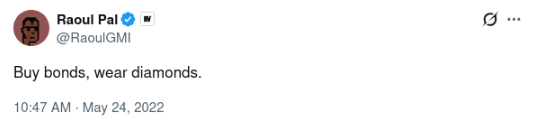
Obligacje były bezpieczną, "nudną" inwestycją, co do której panowała powszechna zgoda. Argumentowano, że skoro ich rentowności nieco wzrosły, nadszedł czas, by zabezpieczyć się poprzez wydłużenie czasu trwania portfela (duration). Diamenty miały z kolei pełnić rolę "twardego” aktywa – namacalnego nośnika wartości, który stanowiłby przeciwwagę dla papierowych instrumentów finansowych.
Obie części tej strategii okazały się całkowitą katastrofą.
Od czasu opublikowania tego wpisu obligacje skarbowe o długim terminie zapadalności przeżywają jedną z najgorszych bess na rynku obligacji w historii. Rentowność 30-letnich obligacji wzrosła z poziomu około 5% w tamtym czasie, przekroczyła szczyt z 2001 roku i osiągnęła najwyższy poziom od 25 lat, przekraczając 5,6%, co oznacza, że każdy, kto posłuchał "bezpiecznej" rady i kupił obligacje o długim okresie zapadalności w 2022 roku, od trzech lat ponosi ogromne, ciągłe straty wynikające z wyceny rynkowej.
Również diamenty, uważane za zabezpieczenie w postaci aktywów trwałych, nie zachowały swojej wartości. Indeks cen diamentów spadł o prawie 50% w stosunku do poziomu z czasu opublikowania tego wpisu.
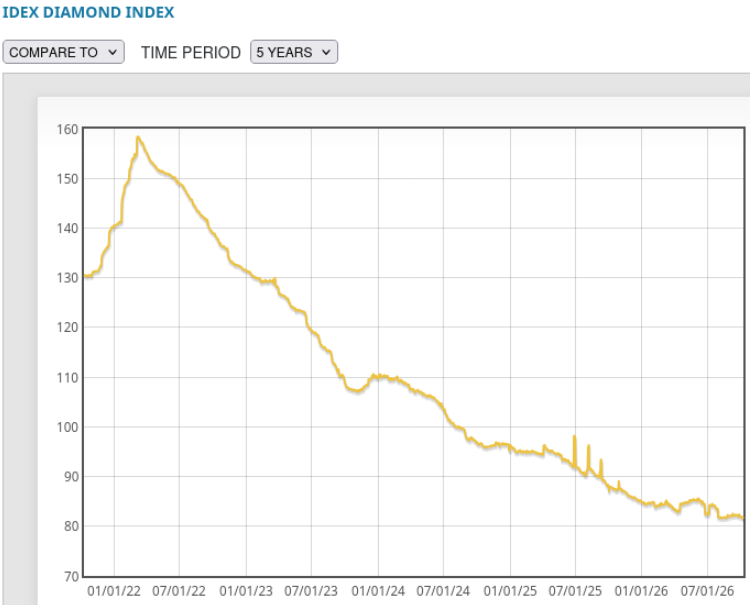
Wniosek jest taki, że nie wszystko, co błyszczy, stanowi "twarde aktywo" w istotnym tego słowa znaczeniu.
Diamenty nie mają historii jako środek płatniczy, nie są skupowane przez banki centralne, a co najważniejsze – ich podaż jest elastyczna, skoro obecnie w warunkach laboratoryjnych można wytworzyć kamień w zasadzie nieodróżnialny od tego wydobytego z ziemi.
Złoto nie ma żadnego z tych problemów. Podobnie jest z gruntami rolnymi, energią, żywym inwentarzem czy nieruchomościami generującymi dochód. Główny nurt rynku całkowicie się pomylił (choć był przy tym niezwykle pewny swego). Cóż, tak to już zazwyczaj bywa z konsensusem rynkowym.
Zwracaliśmy na to uwagę już w 2014 roku, na długo przed tym, jak oba te założenia inwestycyjne legły w gruzach. Rynek diamentów był sztucznie podtrzymywany dzięki wykreowanemu niedoborowi – efektowi działań kartelu oraz trwającej sto lat kampanii reklamowej. W ten sposób ustalono cenę minimalną dla dobra, które w rzeczywistości nie jest ani rzadkie, ani płynne. Porównaliśmy wówczas diamenty do klasy aktywów, od której zaczęliśmy ten tekst:
"Podobnie jak w przypadku postrzegania obligacji rządowych Japonii (JGB), USA czy krajów UE jako bezpiecznych przystani, ludzie cenią te aktywa, ponieważ uważają je za wartościowe. W rzeczywistości takie nie są, ale to akurat nie ma znaczenia… dopóki… cóż, dopóki sytuacja się nie zmieni”.
Warto pamiętać, że słowa te napisano w 2014 roku. Obligacje rządowe Japonii, USA i krajów europejskich były wówczas wciąż postrzegane jako najbezpieczniejsze instrumenty finansowe na świecie. Diamenty również uchodziły za niezaprzeczalny sposób przechowywania wartości.
Od tamtej pory oba te przekonania zaczęły pękać – dokładnie w takiej kolejności i z takich powodów, jakie przewidzieliśmy. Wartość oparta na postrzeganiu, a nie na rzadkości czy przepływach pieniężnych, utrzymuje się tylko do momentu, w którym postrzeganie to ulega zmianie… a wtedy wszystko sypie się jak tani mebel z IKEA.
Do tematu wróciliśmy we wrześniu 2023 roku, gdy pęknięcie zaczęło powiększać się na naszych oczach.
Do tego czasu diamenty wytwarzane w laboratorium — fizycznie identyczne kamienie wytworzone w ciągu kilku tygodni — wyszły poza segment tanich prezentów i weszły na kluczowy rynek ślubny w USA.
W czerwcu 2022 firma De Beers pobierała opłatę w wysokości około 1400 dolarów za karat za wybrane diamenty nadające się do obróbki. Do lipca 2023 cena ta spadła do około 850 dolarów za karat — co stanowi spadek o prawie 40% w ciągu nieco ponad roku, przy czym istnieje jeszcze potencjał do dalszego spadku, ponieważ kamienie te były nadal sprzedawane po cenie o około 10% wyższej niż na rynku wtórnym, na którym handlowcy i producenci prowadzili między sobą transakcje. Nasza teza z 2014 sprawdzała się przez większą część dekady, aż do momentu spadku o prawie 50%.
Wskazuje to również na inną różnicę – diament to po prostu kawałek węgla, który dobrze się sprawdził pod ciśnieniem – a nasze długotrwałe preferencje skłaniają się ku węglowi (a nie diamentom), właśnie z powodów, które przedstawiliśmy powyżej.
Dynamika jest odwrotna. Wycofywanie inwestycji pod wpływem kryteriów ESG od lat dławi podaż węgla, podczas gdy popyt pozostaje na niezmienionym poziomie. Można to postrzegać jako niedobór niebędący wynikiem działań produkcyjnych — podaż ograniczoną przez politykę „woke” i ucieczkę kapitału, a nie przez budżet marketingowy kartelu.
W przypadku diamentów sytuacja jest dokładnie odwrotna. Jak widzieliśmy w ostatnich latach, podaż jest ograniczona niemal wyłącznie zdolnością produkcyjną laboratoriów. I właśnie dlatego diamenty – w przeciwieństwie do węgla – nie przeszły "testu aktywów trwałych".
Podobnie jak w przypadku diamentów – gdzie wspomniany wcześniej moment, w którym sytuacja ulega radykalnej zmianie ("dopóki tak nie jest"), nadchodził etapami (od momentu przedstawienia naszej tezy w 2014 roku minęła ponad dekada) – wydaje się, że to samo dzieje się obecnie z długiem państwowym krajów zachodnich. Kolejne aukcje, kolejne wzrosty rentowności – aż do chwili, gdy postrzeganie bezpieczeństwa ostatecznie zderzy się z rzeczywistością.