Jeśli chcesz wiedzieć, w jakim kierunku zmierza polityka monetarna, przestań śledzić konferencje prasowe, a zacznij przyglądać się nominacjom - Graham Summers, DollarCollapse, 2.11.2026
W ciągu ostatnich czterech miesięcy Departament Skarbu i Rezerwa Federalna po cichu zatrudniły trzy osoby, których opublikowane prace wskazują na ten sam kierunek. Żadna z tych rekrutacji nie trafiła na pierwsze strony gazet. Razem mówią one jednak więcej o przyszłości amerykańskiej polityki pieniężnej w ciągu najbliższych pięciu lat niż cokolwiek, co Warsh czy Bessent powiedzieli przed mikrofonem.
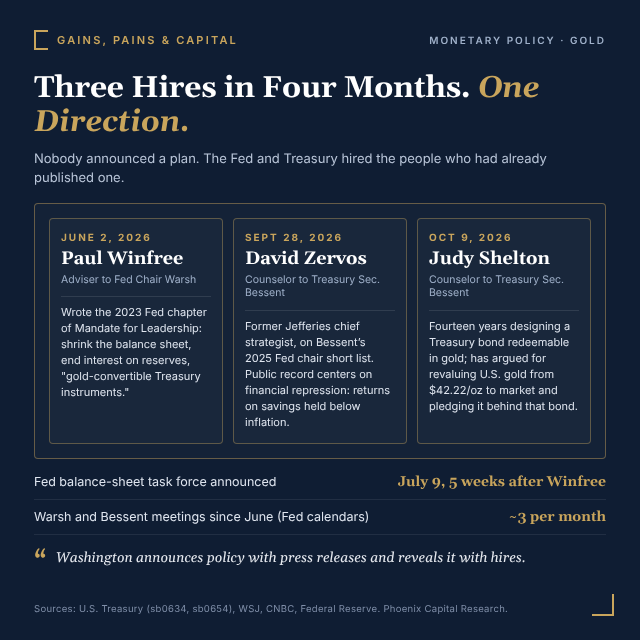
Zacznijmy od Fedu. 2 czerwca, niespełna miesiąc po objęciu stanowiska, Kevin Warsh zatrudnił Paula Winfree’ego na stanowisku doradcy ds. "analizy i planowania polityki". Winfree odpowiadał za politykę budżetową w pierwszej administracji Trumpa, a w 2023 roku był autorem rozdziału poświęconego Rezerwie Federalnej w dokumencie "Mandate for Leadership” (Mandat do sprawowania władzy), opracowanym przez Heritage Foundation. Rozdział ten postuluje między innymi redukcję bilansu Fedu "tak szybko, jak to rozsądne" do poziomów sprzed 2008 roku, zniesienie oprocentowania nadmiarowych rezerw, ograniczenie zakupów dokonywanych przez Fed wyłącznie do obligacji skarbowych (Treasuries) oraz powołanie komisji, która na nowo zdefiniuje misję instytucji. Autor wspomina również o "instrumentach skarbowych wymienialnych na złoto" jako sposobie na oparcie dolara na czymś bardziej konkretnym niż same obietnice. Pięć tygodni po przyjściu Winfree’ego, Fed ogłosił powołanie grupy zadaniowej, której zadaniem jest analiza "kosztów, korzyści oraz implikacji instytucjonalnych" obecnego modelu bilansowego. Jest to dokładnie to, o co postulował Winfree w swoim tekście.
Przejdźmy teraz do Departamentu Skarbu. 28 września Scott Bessent mianował Davida Zervosa doradcą sekretarza skarbu. Zervos przez lata pełnił funkcję głównego stratega rynkowego w firmie Jefferies, a w ubiegłym roku znalazł się nawet na krótkiej liście kandydatów Bessenta na stanowisko szefa Fedu. Jego publiczne wypowiedzi koncentrują się przede wszystkim na jednym zagadnieniu: represji finansowej – praktyce utrzymywania stóp zwrotu z bezpiecznych oszczędności poniżej poziomu inflacji, dzięki czemu inflacja pomaga w redukcji długu publicznego. O tym mechanizmie i jego skutkach dla osób oszczędzających Zervos pisze już od ponad dekady.
Jedenaście dni później, 9 października, Bessent nadał ten sam tytuł doradcy sekretarza skarbu Judy Shelton. Jej oficjalny zakres obowiązków obejmuje politykę walutową, "ze szczególnym uwzględnieniem oceny warunków finansowych w Chinach". Shelton przez czternaście lat pracowała nad projektem amerykańskich obligacji skarbowych, które w terminie wykupu można byłoby wymienić na złoto. W swoich publikacjach argumentowała, że rząd powinien dokonać przeszacowania swoich rezerw złota – z ustawowej wartości 42,22 dolara za uncję do ceny rynkowej – a uzyskane w ten sposób środki przeznaczyć na zabezpieczenie wspomnianych obligacji. W jej koncepcji obligacje oparte na złocie oraz kwestia relacji z Chinami stanowią elementy tego samego zadania. Obligacja wymienialna na złoto wyznacza punkt odniesienia dla dolara. Każdy partner handlowy, którego waluta pozostaje poniżej tego poziomu, staje się w tym układzie wyraźnie widoczny. W 2020 roku Senat zablokował nominację Shelton do Rady Gubernatorów Systemu Rezerwy Federalnej (Fed). Stanowisko doradcy sekretarza skarbu nie wymaga jednak zatwierdzenia przez Senat.
Oto zatem skład osobowy. W gabinecie przewodniczącego Fed zasiada człowiek, który opracował plan ograniczenia roli Fed i otwarcia drogi dla długu powiązanego ze złotem. W Departamencie Skarbu znalazła się z kolei autorka koncepcji obligacji opartych na kruszcu oraz strateg, który napisał publikację na temat utrzymywania zysków oszczędzających poniżej poziomu inflacji. Co więcej, Warsh jeszcze przed objęciem funkcji publicznie stwierdził, że kraj potrzebuje "nowego porozumienia między Departamentem Skarbu a Fed – na wzór tego z 1951 roku" – tak aby szef Fed i sekretarz skarbu mogli wspólnie zakomunikować rynkom: "oto nasz cel dotyczący wielkości bilansu Fed". Z kalendarzy Fed wynika, że od czerwca Warsh spotykał się z Bessentem mniej więcej trzy razy w miesiącu, głównie przy śniadaniu.
Chcę być precyzyjny co do tego, co to oznacza, a czego nie.
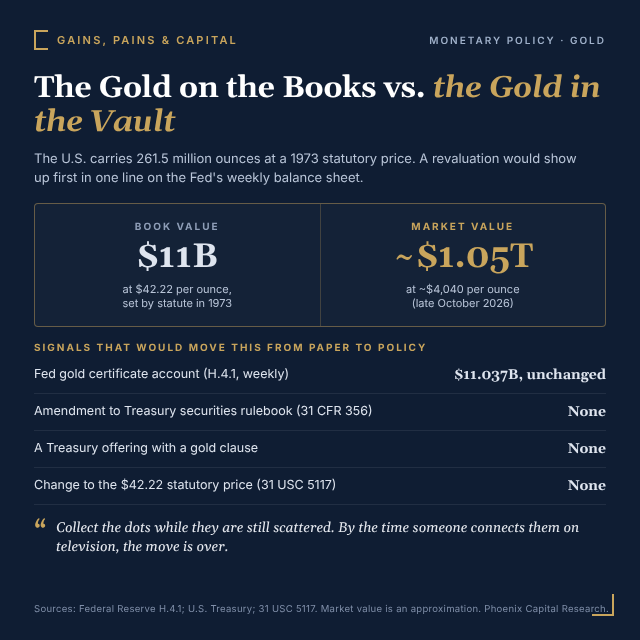
Nie oznacza to, że podjęto decyzję o przeszacowaniu (rewaluacji) złota. Nie ma żadnego projektu ustawy, zmiany przepisów ani żadnych ruchów na koncie, na którym taka operacja byłaby widoczna w pierwszej kolejności – mowa o rachunku certyfikatów złota Fed, który od dziesięcioleci pozostaje na niezmienionym poziomie 11,037 mld dolarów (co potwierdziło również ostatnie cotygodniowe sprawozdanie). Sam Bessent w lutym 2025 roku bagatelizował dyskusje na temat przeszacowania. Zatrudnienie autorów jakiegoś planu nie jest równoznaczne z jego realizacją.
Mimo to, osobom, które kwestionują taką interpretację, zadałbym proste pytanie: jakie jest inne wyjaśnienie? Czy to możliwe, że w ciągu zaledwie czterech miesięcy prezes Fed zatrudnił autora planu ograniczenia skali działalności Fed, a sekretarz skarbu – twórcę obligacji opartych na złocie oraz czołowego orędownika koncepcji "finansowej represji", przy czym nikt z nich nie zamierza zajmować się żadną z tych kwestii? Może wszyscy należą do tego samego klubu miłośników mahjonga i uznali, że łatwiej będzie od razu przejść do gry, jeśli będą dzielić jedno biuro? Jestem otwarty na inne teorie – po prostu jeszcze żadnej nie słyszałem.
Kryje się tu głębsza kwestia dotycząca tego, jak w rzeczywistości powstaje tego rodzaju polityka. Osoby wyczekujące oficjalnego ogłoszenia błędnie rozumieją cały proces. Nikt w Departamencie Skarbu nie wyjdzie na mównicę, by obwieścić: "Dobre wieści, zmieniamy wycenę złota!". Tak to może wyglądać w wyobraźni kanapowych analityków, ale w praktyce sprawy nigdy tak nie funkcjonują – zwłaszcza gdy w grę wchodzą pieniądz, dług oraz pozycja dolara wobec rywali, którzy tylko czekają na jego potknięcie. Ludzie, którzy faktycznie mają wpływ na bieg wydarzeń, nie ogłaszają swoich zamiarów światu. Zamiast tego obsadzają odpowiednie stanowiska właściwymi osobami, zlecają stosowne analizy, z wyprzedzeniem przygotowują niezbędne narzędzia i milczą, dopóki wszystkie elementy układanki nie znajdą się na swoich miejscach. W efekcie coś, co w poniedziałek wydawało się niemożliwe, w piątek zostaje przedstawione jako fakt dokonany. Jeśli chcesz wiedzieć, co nas czeka, musisz samodzielnie łączyć rozproszone fakty. Jeśli ktoś zrobi to za ciebie w telewizji, będzie już po wszystkim.
Oznacza to, że osoby mające obecnie największy wpływ na dwie instytucje kontrolujące amerykański system monetarny podzielają jeden pogląd: dług jest zbyt duży, by można go było w nieskończoność refinansować według stawek rynkowych. Wyjście z tej sytuacji wymaga połączenia kilku działań: ograniczenia roli Rezerwy Federalnej, sterowania długoterminowym odcinkiem krzywej rentowności obligacji skarbowych, utrzymywania stóp zwrotu z oszczędności poniżej poziomu inflacji oraz stworzenia dla dolara solidniejszego punktu odniesienia, niż ma to miejsce obecnie. Nie było to żadną tajemnicą – wszystko to zostało już opublikowane, a następnie autorzy tych koncepcji objęli swoje stanowiska.
Już teraz widać, jak Departament Skarbu ręcznie steruje długoterminowym odcinkiem krzywej rentowności. Od czasu rozszerzenia programu odkupu obligacji jesienią tego roku, Departament Skarbu trzykrotnie z rzędu osiągnął limit operacji wynoszący 6 miliardów dolarów, przy czym inwestorzy oferowali nawet siedmiokrotnie więcej, niż było potrzebne. W połowie października wycofano z obrotu obligacje długoterminowe z terminem wykupu w 2041 roku, płacąc za nie 65 centów za dolara. Scott Bessent określił to na antenie CNBC jako "swego rodzaju operację typu twist w wykonaniu Departamentu Skarbu". Wrócę do tego tematu jutro, ponieważ przedstawione liczby są doprawdy niezwykłe, a niemal nikt nie zwrócił na nie uwagi. Obecnie przed inwestorami stoi pytanie: co robić, dopóki plan istnieje tylko na papierze?
Po pierwsze: posiadaj złoto – i to z właściwego powodu. Nie chodzi tu o cenę w przyszłym miesiącu. Trzy osoby opowiadające się za powiązaniem dolara ze złotem zajmują obecnie stanowiska w dwóch instytucjach, które mogłyby to zrealizować. Złoto jest aktywem, które zyskuje niezależnie od tego, czy plan zostanie wdrożony szybko, powoli, czy też jedynie częściowo.
Po drugie: unikaj długoterminowych inwestycji, których stopa zwrotu jest niższa niż inflacja. To scenariusz, który w pełni odpowiada wszystkim osobom wymienionym w tym gronie. Jeśli polityka państwa opiera się na tzw. finansowej represji, tracą na tym osoby oszczędzające, np. poprzez obligacje 30-letnie z oprocentowaniem 5% w warunkach 6-procentowej inflacji. Zyskują natomiast ci, którzy posiadają aktywa materialne oraz przedsiębiorstwa zdolne do podnoszenia cen swoich produktów i usług.
Po trzecie: obserwuj sygnały, a nie przemówienia. Zwracaj uwagę na pozycję "certyfikaty złota" (gold certificates) w cotygodniowym bilansie Rezerwy Federalnej (Fed). Śledź wszelkie zmiany w regulacjach Departamentu Skarbu dotyczących emisji papierów wartościowych. Wypatruj nowych ofert skarbowych zawierających tzw. klauzulę złota. Obserwuj kalendarz Warsha. Jeśli którykolwiek z tych elementów ulegnie zmianie, będzie to oznaczać, że plan przeszedł z fazy "na papierze" do fazy realnej polityki – a wtedy najłatwiejsze zyski na złocie będą już osiągnięte.
W Waszyngtonie o polityce informuje się za pomocą komunikatów prasowych, a faktyczne zamiary ujawnia się poprzez nominacje personalne. Przyglądaj się zatem tym nominacjom.