Warsh i Bessent tworzą nowe porozumienie między Departamentem Skarbu a Rezerwą Federalną w celu przeszacowania amerykańskich zasobów złota - Graig Tindale, 2.11.2026
Oto jak zamierzają to zrobić: przeszacować złoto, wykorzystać je jako zabezpieczenie obligacji z ograniczonym oprocentowaniem oraz utrzymać zyski oszczędzających poniżej poziomu inflacji – wszystko to w ramach porozumienia między Departamentem Skarbu a Rezerwą Federalną (Fed).
Stany Zjednoczone przygotowują się do redukcji zadłużenia poprzez przeszacowanie posiadanych zasobów złota oraz utrzymywanie zysków oszczędzających poniżej poziomu inflacji. Do realizacji tego planu zaangażowano jego autorów.
9 października sekretarz skarbu Scott Bessent mianował Judy Shelton swoją doradczynią. Przez 14 lat pracowała ona nad koncepcją obligacji skarbowych wymienialnych na złoto i postulowała przeszacowanie amerykańskich rezerw złota w celu zabezpieczenia takich instrumentów.
Jedenaście dni wcześniej to samo stanowisko otrzymał David Zervos, znany z koncepcji "represji finansowej” – polityki polegającej na utrzymywaniu zysków oszczędzających poniżej poziomu inflacji, co prowadzi do realnego zmniejszenia zadłużenia dzięki inflacji.
W biurze przewodniczącego Rezerwy Federalnej (Fed) Kevina Warsha pracuje Paul Winfree – doradca zatrudniony 2 czerwca 2026, który od dekady opracowuje plany dla Fed oraz władzy wykonawczej. Podczas pierwszej kadencji Trumpa zajmował się polityką wewnętrzną w Białym Domu i kierował procesem reorganizacji administracji federalnej (na mocy zarządzenia wykonawczego nr 13781). W 2023 roku był autorem rozdziału dotyczącego Rezerwy Federalnej w ramach inicjatywy "Project 2025". Informację o jego zatrudnieniu podała stacja CNBC.
"Project 2025", opracowany przez The Heritage Foundation, stanowi plan szybkiej przebudowy administracji federalnej przez nowego prezydenta. W kwietniu 2023 roku opublikowano liczący 920 stron dokument zatytułowany "Mandate for Leadership" ("Mandat do sprawowania rządów"), wspierany przez ponad 110 organizacji konserwatywnych.
5 lipca 2024 roku Donald Trump odciął się od tego projektu, stwierdzając: „Nic nie wiem o Project 2025”. Mimo to, po wygranych wyborach, zatrudnił jego autorów. Russ Vought, który napisał rozdział poświęcony urzędowi prezydenta, kieruje obecnie biurem budżetowym. Według organizacji sprzeciwiających się „Project 2025”, do lutego 2026 roku administracja rozpoczęła lub zrealizowała już 283 z 532 zawartych w nim rekomendacji dotyczących polityki wewnętrznej.
Propozycje przedstawione przez Winfree’a stanowią – pod każdym względem – radykalną reformę. Wśród proponowanych rozwiązań na pierwszym miejscu znajduje się koncepcja „wolnej bankowości” (ang. free banking), w ramach której „Rezerwa Federalna zostaje w praktyce zlikwidowana”. Dokument zaleca, aby Rezerwa Federalna (Fed) ograniczała swój bilans „tak szybko, jak to rozsądne” – aż do poziomu sprzed 2008 roku – oraz by „natychmiast” zaprzestała wypłacania odsetek od nadmiarowych rezerw. Jako sposób na powrót do parytetu złota wskazuje „instrumenty skarbowe wymienialne na złoto” – obligacje, których koncepcję opracowała Judy Shelton.
Rozdział autorstwa Winfree’ego poświęcony pieniądzu opartemu na kruszcach. Źródło: Mandate for Leadership, 2023 r.
Trzy kluczowe zmiany w amerykańskim systemie monetarnym, które zaszły od 1913 roku, nie doprowadziły do likwidacji Rezerwy Federalnej: w 1913 roku Kongres powołał ją do życia w oparciu o dolara powiązanego ze złotem; w 1934 roku Roosevelt przejął krajowe zasoby złota, zniósł możliwość wymiany waluty na kruszec i zmienił jego wycenę; a w 1971 roku Nixon zamknął „okno złota” dla rządów zagranicznych. W swoim rozdziale Winfree proponuje przede wszystkim system, w którym „Rezerwa Federalna zostaje faktycznie zlikwidowana”, a pieniądz opiera się na złocie (s. 735). Jako drugie rozwiązanie wskazuje ustalenie nowej ceny złota, po której każdy banknot Rezerwy Federalnej mógłby zostać wymieniony na kruszec (s. 737). Oznaczałoby to usunięcie instytucji Fedu – która przetrwała wszystkie trzy wspomniane wcześniej zmiany – oraz przywrócenie powiązania ze złotem, zerwanego w latach 1934 i 1971. Co istotne, Winfree pracuje obecnie w biurze przewodniczącego Rezerwy Federalnej.
Oczywiście fakt, że autor przedstawił takie koncepcje w eseju z 2023 roku, nie oznacza, że zostaną one wdrożone już dziś; sprawia jedynie, że prawdopodobieństwo takiego scenariusza znacząco rośnie.
W Departamencie Skarbu zatrudniona jest obecnie Judy Shelton – autorka projektu obligacji wymienialnych na złoto – a w biurze przewodniczącego Fedu pracuje Paul Winfree, który w ramach inicjatywy Project 2025 napisał rozdział dotyczący Rezerwy Federalnej, postulujący wprowadzenie właśnie takich obligacji. To ludzie, których zatrudnia się wtedy, gdy planuje się emisję takich instrumentów.
Scott Bessent, sekretarz skarbu USA, zarządza rządowym programem emisji obligacji. Kiedy powiedział rynkom: "Teraz to ja rozdaję karty" ("I am the house now"), wyjaśnił w rozmowie z portalem Axios, że chodziło mu o posiadanie "przewagi informacyjnej". Złoto odgrywa tu istotną rolę. Jego cena rośnie, gdy inwestorzy zaczynają powątpiewać, czy rząd będzie w stanie spłacić swoje zadłużenie w utrzymującej siłę nabywczą walucie. Wzrost cen złota jest zatem sygnałem, że podaż długu publicznego przewyższa gotowość rynku do jego zakupu.
Presja związana z zaciąganiem zobowiązań przez rząd USA jest późnym, lecz wyraźnie widocznym sygnałem ostrzegawczym.
Stephen Miran, który przewodniczył Radzie Doradców Ekonomicznych przy Białym Domu, proponuje rozwiązanie skierowane do podmiotów zagranicznych – odpowiednik obligacji powiązanych ze złotem (koncepcji proponowanej przez Shelton). Obligacje stuletnie oferowane rządom innych państw. Zapadają dopiero po 100 latach, co oznacza, że Departament Skarbu nie musi refinansować tego długu na rynku przez cały ten okres. Podczas gdy propozycja Shelton dotyczy długu krajowego i złota, koncepcja Mirana odnosi się do obligacji skarbowych USA o wartości około 3,76 biliona dolarów, znajdujących się w posiadaniu rządów zagranicznych.
W swoim opracowaniu z listopada 2024 Miran pisze, że Departament Skarbu USA mógłby "zastąpić to zadłużenie obligacjami stuletnimi, sprzedawanymi zagranicznym podmiotom oficjalnym" (s. 29). Proponuje również udzielanie rządom zagranicznym pożyczek w dolarach, zabezpieczonych tymi obligacjami. Krótkoterminowa wersja takiego mechanizmu już istnieje – jest to instrument typu repo w ramach programu FIMA (Foreign and International Monetary Authorities), obsługiwanego przez Rezerwę Federalną. Oferuje on krótkoterminowe finansowanie pod zastaw obligacji skarbowych USA, przy czym stosowane jest karne oprocentowanie. Miran natomiast proponuje udzielanie pożyczek o wartości nominalnej zabezpieczonych obligacjami stuletnimi.
Miran przewodniczył Radzie Doradców Ekonomicznych od marca 2025, wziął bezpłatny urlop z tej funkcji, gdy 16 września 2025 dołączył do Rady Gubernatorów Fed, zrezygnował z przewodnictwa 3 lutego 2026, a 22 maja 2026 opuścił Radę, by powrócić do Hudson Bay Capital. Jego plan stanowi zagraniczną część planu wobec złota. Obligacje Shelton dotyczą długu krajowego i złota, a jego obligacja stuletnia wycofuje z rynku obligacje skarbowe posiadane przez zagraniczne rządy. Zarządzający rezerwami, który potrzebuje gotówki, zaciąga pod nie pożyczki zamiast je sprzedawać. Obligacje Shelton z limitem wartości mogą funkcjonować samodzielnie.
W niniejszym artykule poddaję analizie powszechny pogląd panujący w Waszyngtonie i na Wall Street w świetle danych zebranych od momentu, gdy po raz pierwszy przedstawiłem tę tezę 22 września. Pogląd ten głosi, że rewaluacja amerykańskich rezerw złota jest pomysłem marginalnym, pozbawionym konkretnego planu, a osoby zatrudnione przez Departament Skarbu i Rezerwę Federalną nie mają za zadanie go opracowywać ani wdrażać.
Pogląd ten nie znajduje potwierdzenia ani w profilach zatrudnionych osób, ani w opublikowanych planach, ani w napięciach na rynku obligacji, które opisano poniżej.
Bloomberg ujął to w ten sposób 13 lutego 2025: "Rynek złota przyciąga wiele marginalnych pomysłów, a w ostatnich tygodniach jeden z nich – że Stany Zjednoczone powinny dokonać rewaluacji swoich rezerw złota – poruszył Wall Street". W podsumowaniu napisano: "Pomysł ten nie poważnie rozważany w Białym Domu".
Tydzień po opublikowaniu raportu Bloomberga sam Bessent zbył tę sprawę. Zapytany o przeszacowanie wartości złota, odpowiedział: "Kiedy rozmawialiśmy o funduszu majątkowym i powiedziałem o: »monetyzacji bilansu«, zapewniam was, że nie o to mi chodziło". W sierpniu 2025 r. pracownicy Fed, opisując sytuację, w której dług Libanu nadal rósł po wykorzystaniu zysków z przeszacowania (rewaluacji), zauważyli: "Chociaż przeszacowanie wartości złota może zapewnić rządowi środki finansowe, jego zdolność do zrównoważenia większych wyzwań strukturalnych może być ograniczona”.
Moja ocena sytuacji pozostaje niezmienna. Bessent odpowiada za rządowe zadłużenie i – jak sam przyznaje – dysponuje "informacjami wyższego rzędu". Pytanie brzmi: co dokładnie kryje się pod tym określeniem?
David Zervos, Paul Winfree oraz Judy Shelton zostali powołani do realizacji konkretnego przedsięwzięcia: wprowadzenia obligacji opartych na złocie oraz przeszacowania posiadanych przez USA zasobów kruszcu.
Plan ten istnieje w formie pisemnej, krok po kroku – zawarty jest w pracach osób, które obecnie otaczają Bessenta i Warsha. Shelton poświęciła 14 lat na opracowanie koncepcji obligacji. Szczegółowy plan działania przedstawiono w książce, której jest redaktorką.
Stany Zjednoczone posiadają około 261,5 mln uncji złota, wycenionego na 42,22 USD za uncję, co stanowi jakieś 11 mld USD. Na rynku jego wartość wynosi od około 1,0 bln do 1,5 bln USD, w zależności od dziennej ceny złota: od 3 900 do 5 600 USD za uncję – w tym przedziale złoto znajdowało się w tym roku. Jeśli Kongres podniesie kwotę 42,22 USD określoną w ustawie, Departament Skarbu wyemituje większe certyfikaty złota na rzecz Fed, a Fed przeleje różnicę na rachunek gotówkowy Departamentu Skarbu. Środki te mogą posłużyć do wykupu długoterminowych obligacji, skracając tym samym ich czas trwania i obniżając rentowność. Obligacje skarbowe typu Treasury Trust Bonds, zamienne na złoto, zaproponowane przez Judy Shelton, również mogłyby zwiększyć popyt.
Rozdział autorstwa Winfree’ego brzmi raczej jak zlecenie reformy Rezerwy Federalnej niż esej. Winfree pracuje w biurze Warsha, a Zervos i Shelton u boku Bessenta. Autorzy planów pracują obecnie w instytucjach, które miałyby je wdrożyć.
W odniesieniu do złota nazywa te instrumenty "łagodnym sposobem wejścia" i powołuje się w tej kwestii na Judy Shelton. W przypadku Fed zaleca również kupowanie wyłącznie obligacji skarbowych oraz "powołanie komisji w celu zbadania misji Rezerwy Federalnej". Warsh zaprosił go do swojego gabinetu "w celu wspierania Warsha w analizie polityki i planowaniu projektów specjalnych". Pięć tygodni po tym zatrudnieniu, które miało miejsce 2 czerwca, 9 lipca Fed powołał grupę roboczą w celu zbadania "kosztów, korzyści i implikacji instytucjonalnych obecnego systemu bilansowego Rezerwy Federalnej". To właśnie jego rozdział zawierał postulat przeprowadzenia tego przeglądu. Obecnie Fed prowadzi tę analizę, a on pracuje w biurze prezesa.
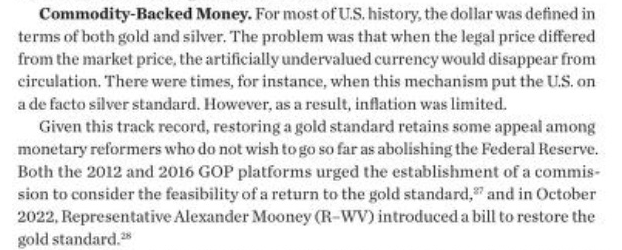
Fot. Rozdział Winfree’ego poświęcony pieniądzowi zabezpieczonemu surowcami. Źródło: Mandate for Leadership, 2023.
Bessent umieścił Zervosa, stratega z Jefferies, na swojej liście kandydatów na stanowisko prezesa Fed na rok 2025 na rok przed mianowaniem go doradcą 28 września 2026 r., a Shelton, twórczyni obligacji złota, stwierdziła w listopadzie 2025 r., że przed mianowaniem pracowała w Departamencie Skarbu.
Powszechne twierdzenie, że nie istnieje żaden plan, nie ma uzasadnienia w świetle posiadanych przez nas dowodów. To, czego dokumentacja (jeszcze) nie pokazuje, to oficjalne działanie: brak zmiany przepisów, brak uchwalonej ustawy oraz brak zmian w certyfikatach złota – dokumentach emitowanych przez Departament Skarbu na rzecz Fed w zamian za złoto, wycenianym na 42,22 USD za uncję. Zmiana w którymkolwiek z tych elementów wskazywałaby, że rozpoczęła się rewaluacja, i to właśnie na nie należy zwrócić uwagę.
Poniższy dokument przedstawia osoby zatrudnione przez Departament Skarbu USA, pisemny plan wprowadzenia obligacji zabezpieczonych złotem oraz rewaluacji złota, a także ścieżki prawne i księgowe, którymi miałby podążać ten plan, wraz z oficjalnymi działaniami potwierdzającymi jego realizację.
Departament Skarbu zatrudnił Judy Shelton w charakterze doradcy ds. waluty Chin. Proponowane przez nią obligacje zabezpieczone złotem stanowią narzędzie służące właśnie temu celowi. Obligacja wymienialna na złoto ustala cenę dolara w relacji do kruszcu; dzięki temu każdy kraj, który utrzymuje kurs swojej waluty poniżej jej rzeczywistej wartości, staje się łatwy do zidentyfikowania w odniesieniu do tak ustalonej ceny. W swojej książce "Good as Gold" autorka wskazuje, że różnicę tę można następnie wykorzystać do ustalenia wysokości cła. Doradzanie w kwestii chińskiej waluty oraz opracowanie koncepcji obligacji zabezpieczonych złotem stanowią elementy tego zadania.
9 października Bessent ogłosił nominację Shelton na stanowisko doradcy sekretarza (ang. Counselor to the Secretary) – wysokiego rangą doradcy podlegającego bezpośrednio sekretarzowi. Nominacja ta nastąpiła 11 dni po tym, jak ten sam tytuł otrzymał Zervos. W komunikacie Departamentu Skarbu określono zakres obowiązków Shelton: ma ona "doradzać sekretarzowi w kwestiach polityki walutowej, ze szczególnym uwzględnieniem oceny warunków finansowych w Chinach".
Shelton pracowała w Hoover Institution, instytucie zajmującym się badaniami nad polityką publiczną. Pełniła funkcję dyrektora przedstawiającego USA w Europejskim Banku Odbudowy i Rozwoju (EBOR), a także przewodniczyła organizacji National Endowment for Democracy. W 2020 roku została nominowana do Rady Gubernatorów Systemu Rezerwy Federalnej (Fed), organu zarządzającego amerykańskim bankiem centralnym.
Nominacja nie doszła do skutku 17 listopada 2020 roku, kiedy to Senat odrzucił wniosek o zakończenie debaty i przejście do ostatecznego głosowania (tzw. cloture). Wniosek wymagał większości głosów, a uzyskane 47 głosów okazało się niewystarczające. Stanowisko doradcy sekretarza (ang. Counselor to the Secretary) nie wymaga zatwierdzenia przez Senat, dlatego izba wyższa Kongresu, która zablokowała jej kandydaturę w 2020 roku, tym razem nie miała możliwości głosowania w tej sprawie. Wśród książek jej autorstwa znajduje się również pozycja "Good as Gold" (2024).
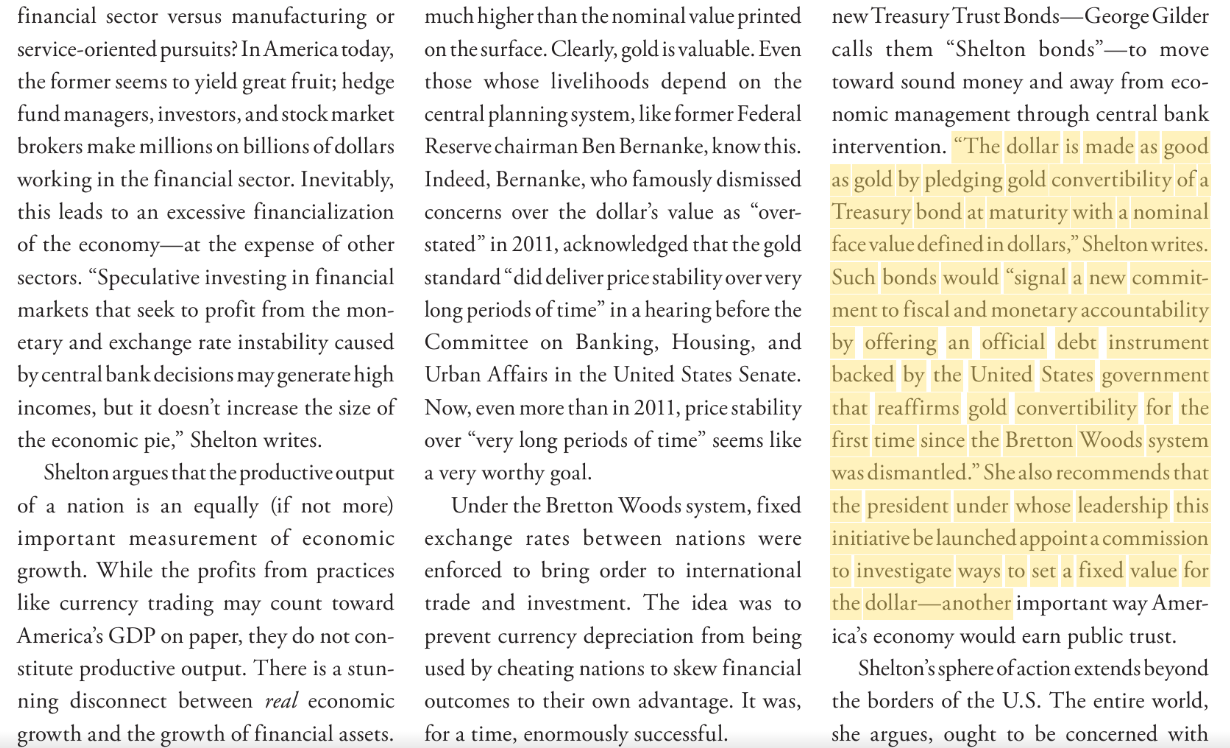
17 stycznia 2025, na tydzień przed inauguracją, wyjaśniła w gazecie "New York Sun", dlaczego traktuje handel jako problem walutowy. W latach 1945–1971 system z Bretton Woods utrzymywał stałe kursy innych walut względem dolara, a dolar był wymienialny na złoto po kursie 35 dolarów za uncję. Gdy w 1971 roku prezydent Nixon zniósł tę wymienialność, system stałych kursów przestał istnieć. Od tamtej pory o kursach walutowych decydują różnice w stopach procentowych ustalanych przez banki centralne. Kraj, który osłabia swoją walutę – na przykład poprzez obniżkę stóp procentowych przez bank centralny – sprawia, że jego towary stają się tańsze dla zagranicznych odbiorców, ponieważ muszą oni wydać mniej własnej waluty, aby za nie zapłacić.
Ta przewaga powoduje spory handlowe, a w ich następstwie wprowadzane są cła. Jej aktualne przykłady: w 2024 r. peso meksykańskie straciło 23% wartości w stosunku do dolara, dolar kanadyjski zbliżył się do najniższego poziomu od prawie pięciu lat, a chiński juan osłabił się poniżej poziomu 7,3 za dolara w wyniku złagodzenia polityki pieniężnej przez chiński bank centralny.
Jak sama stwierdza: "kluczem do naprawy naszego wadliwego systemu handlu międzynarodowego (…) jest zrozumienie, w jaki sposób banki centralne wpływają na przepływy handlowe i inwestycyjne poprzez rozbieżne strategie polityki pieniężnej". Jej propozycja rozwiązania brzmi: "Wyobraźmy sobie, że prezydent Trump poleca sekretarzowi skarbu emisję 50-letnich obligacji, które 4 lipca 2076 roku można byłoby wymienić na złoto". W tym samym tekście autorka dodaje, że ponowne powiązanie dolara ze złotem stworzyłoby "wspólny punkt odniesienia dla stabilnego pieniądza", dzięki któremu Ameryka "mogłaby samodzielnie wyznaczyć warunki nowego sojuszu handlowego".
Chiński bank centralny zarządza kursem juana wobec dolara. W artykule przywołano sytuację, w której USA sprzeciwiły się takim działaniom: gdy Chiny pozwoliły, by kurs juana spadł do poziomu siedmiu jednostek za dolara, prezydent Trump 5 sierpnia 2019 roku polecił sekretarzowi skarbu Stevenowi Mnuchinowi uznać Chiny za kraj manipulujący kursem waluty.
Departament Skarbu stosuje to określenie w cyklicznym raporcie dotyczącym polityki walutowej swoich głównych partnerów handlowych. W dokumencie tym znajduje się również "lista obserwacyjna" obejmująca kraje, które Departament Skarbu monitoruje, choć nie nadał im jeszcze oficjalnego statusu manipulatorów.
W raporcie z 23 lipca 2026 nie wskazano żadnego kraju jako manipulatora walutowego. Chiny pozostały na liście obserwacyjnej, a Departament Skarbu ostrzegł, że brak przejrzystości ze strony Pekinu "nie wyklucza uznania Chin za manipulatora w przyszłości".
Zakres obowiązków Shelton obejmuje politykę walutową, ze szczególnym uwzględnieniem Chin. Pracuje ona zatem nad kwestią, na którą odpowiedź musi znaleźć się w kolejnym raporcie: czy uznać Chiny za manipulatora walutowego.
W momencie wykupu obligacji złotej jej posiadacz może wybrać między wypłatą w dolarach a otrzymaniem złota. Na łamach "The Wall Street Journal" (WSJ) Shelton opisała to rozwiązanie jako "wprowadzenie amerykańskich obligacji skarbowych, które w terminie wykupu oferują możliwość wymiany na złoto". Książka "Good as Gold" łączy koncepcję takiej obligacji z szerszą debatą na temat waluty. W recenzji dla American Institute for Economic Research (AIER) Paul Mueller zauważa, że według Shelton obligacje te mogłyby pozwolić rynkowi na ustalenie kursu, przy którym dolar powinien zostać powiązany ze złotem: "Dr Shelton sugeruje, że wprowadzenie klauzuli złotej do obligacji skarbowych mogłoby stanowić skuteczny sposób na określenie właściwej ceny wymiany waluty na kruszec".
Po ustaleniu tej ceny staje się ona stałym punktem odniesienia, dzięki czemu dewaluację waluty partnera handlowego można mierzyć w stosunku do złota, a nie w stosunku do innej waluty o zmiennym kursie.
Jeśli cena dolara w złocie pozostaje na tym samym poziomie, podczas gdy za walutę partnera można kupić mniej złota, różnica ta stanowi dewaluację i określa wysokość cła. Jak sama stwierdza, umożliwia to "określenie odpowiedniej taryfy celnej, którą należy zastosować jako rekompensatę za skutki dewaluacji waluty" (s. 169). Sąd Najwyższy orzekł 20 lutego 2026, że ustawa o uprawnieniach nadzwyczajnych (IEEPA) "nie upoważnia prezydenta do nakładania ceł" (CRS), więc każda taka taryfa musi opierać się na ustawie handlowej uchwalonej przez Kongres. Chiny zarządzają swoim kursem walutowym, a jej obligacja ma na celu pomiar tego rodzaju dewaluacji.
Jej plan zakłada stworzenie systemu międzynarodowego, w którym istotną rolę odgrywają Chiny. W artykule opublikowanym w 2012 roku na łamach "Cato Journal" napisała: "Chiny prawdopodobnie byłyby pierwszym dużym państwem, które – idąc śladem USA – wyemitowałoby własną serię obligacji zabezpieczonych złotem; przedstawiciele władz USA powinni zachęcać je do podjęcia takiego kroku."
Następnie instrumenty powiązane ze złotem objęłyby "coraz szerszą grupę krajów”, a "proces transformacji wykorzystałby zbiorową mądrość rynków prywatnych do ustalenia stałych kursów walutowych” – ceny, jakie inwestorzy płaciliby za te obligacje, wskazywałyby, na jakim poziomie powinny zostać ustalone kursy wymiany. Docelowo, "pod koniec procesu transformacji, mógłby powstać Uniwersalny Bank Rezerw Złota".
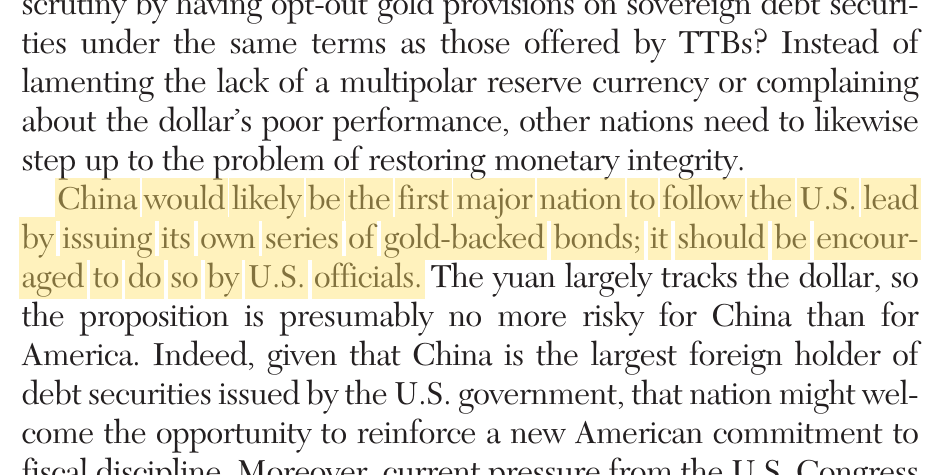
Fot. W 2012 roku Shelton napisała, że Chiny prawdopodobnie będą pierwszym dużym państwem, które – wzorem USA – wyemituje obligacje zabezpieczone złotem, oraz że amerykańscy urzędnicy powinni do tego zachęcać. Źródło: Judy Shelton, "Cato Journal" 2012.
Koncepcja zawarta w książce "Good as Gold” wyznacza nowe zadanie dla Międzynarodowego Funduszu Walutowego (MFW) - instytucji zrzeszającej rządy państw członkowskich, która nadzoruje kursy walutowe i udziela pożyczek krajom znajdującym się w trudnej sytuacji. Według autorki, rozwiązanie to "ułatwiłoby przejście do nowego międzynarodowego porządku monetarnego, opartego na wymienialności na złoto określonej kategorii długoterminowych instrumentów dłużnych, emitowanych przez uczestniczące w nim państwa w ich własnych walutach". Partnerzy handlowi mogą przystąpić do tego systemu tylko wtedy, gdy "wyrażą gotowość do przestrzegania jego zasad". Jest to zatem plan określający, w jaki sposób rządy mają emitować, wyceniać i rozliczać dług w obrocie międzynarodowym.
W 2012 roku autorka opublikowała pod swoją redakcją książkę pt. "Roads to Sound Money" ("Drogi do zdrowego pieniądza"). "Zdrowy pieniądz" zachowuje tu swoją wartość dzięki powiązaniu ze złotem. We wstępie autorka rekomenduje zawarte w książce teksty jako "przekonujący argument na rzecz powrotu do standardu złota", w ramach którego dolary można byłoby wymieniać na określoną ilość kruszcu.
Jeden z rozdziałów napisał Lewis Lehrman, współautor – obok Rona Paula – raportu mniejszości amerykańskiej Komisji ds. Złota (US Gold Commission) z 1982 roku. Przedstawia on pięcioetapową ścieżkę powrotu do standardu złota, która kończy się tam, gdzie kończy się jej plan: wspólnym dla wielu krajów standardem złota, który "skutecznie położyłby kres płynnym i sztucznie zaniżonym kursom walutowym". Sztucznie zaniżone kursy to waluty, których wartość rząd ustala poniżej ich rzeczywistej wartości, aby uczynić swój eksport tańszym.
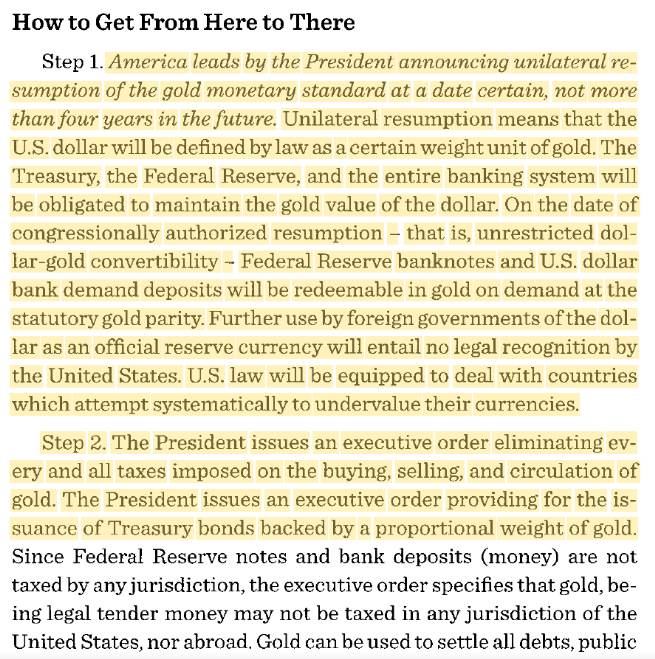
Fot. Lehrman przedstawia pięć kroków prowadzących z powrotem do złota, których zwieńczeniem jest standard złota przyjęty przez wiele państw. Źródło: Roads to Sound Money, 2012, s. 113.
Według powszechnego poglądu, Shelton zatrudniono ze względu na kwestie walutowe, a nie dług. Odpowiedź na to znajduje się w jej własnym, pisemnym planie: problemem jest niedowartościowana waluta partnera handlowego, obligacja wymienialna na złoto służy do pomiaru tego niedowartościowania, a cło o odpowiedniej wysokości stanowi lekarstwo. Departament Skarbu zatrudnił twórczynię koncepcji "złotej obligacji", aby zrealizowała zadanie, do którego instrument ten został zaprojektowany.
David Zervos znajdował się na liście kandydatów na stanowisko przewodniczącego Fed, sporządzonej przez Bessenta. w swoich publicznych wypowiedziach Zervos poruszał temat tzw. "represji finansowych".
Bessent osobiście rozważał kandydaturę Zervosa na stanowisko szefa Fed. 13 sierpnia 2025 roku stacja CNBC wymieniła "głównego stratega rynkowego firmy Jefferies, Davida Zervosa", jako jednego z 11 kandydatów administracji na to stanowisko. Przedstawiciele władz wspominali o "procesie konsultacyjnym", w ramach którego Bessent miał przeprowadzić rozmowy ze wszystkimi kandydatami, zawęzić listę i przedstawić ostateczny wybór prezydentowi. 19 sierpnia 2025 roku CNBC podało, że Bessent potwierdził listę 11 osób, w tym "Davida Zervosa z firmy Jefferies". Rok później, 28 września 2026 roku, Bessent mianował Zervosa (swoim) doradcą Sekretarza Skarbu USA.
W banku inwestycyjnym Jefferies Zervos pełnił funkcję stratega makroekonomicznego, prognozując stopy procentowe, kursy walut oraz sytuację gospodarczą dla klientów instytucji. Wcześniej pracował jako ekonomista w Radzie Gubernatorów Systemu Rezerwy Federalnej (Fed), a w 2009 roku pełnił tam funkcję doradcy zewnętrznego (Visiting Advisor). Był również związany z funduszami hedgingowymi UBS O’Connor oraz Brevan Howard.
Represje finansowe polegają na utrzymywaniu stóp zwrotu z bezpiecznych oszczędności na poziomie niższym niż inflacja, dzięki czemu inflacja realnie pomniejsza dług publiczny. W marcu 2013 roku Cypr wprowadził opłatę, która bezpośrednio uszczupliła depozyty bankowe. Zervos określił to mianem "wojny nuklearnej wymierzonej w oszczędności i majątek", natomiast łagodniejszą metodę stosowaną za czasów przewodniczącego Fed Bena Bernanke nazwał "powolnymi represjami finansowymi w stylu Bernankego, wymierzonymi w bezpieczne oszczędności".
Jeden z cytatów przypisywanych Zervosowi w rzeczywistości należy do kogoś innego. W podcaście "Odd Lots" serwisu Bloomberg współprowadząca Tracy Alloway określiła omawiane rozwiązanie mianem "represji finansowej", a drugi prowadzący, Joe Weisenthal, przyznał jej rację, dodając, że można by je przedstawić jako działanie patriotyczne: "To forma represji finansowej… Wystarczy nadać jej patriotyczny wydźwięk". Autorem tych słów jest Weisenthal, a nie Zervos, jednak przytoczyłem je, bo dobrze oddają ducha nowej epoki.
Z opublikowanych kalendarzy przewodniczącego Rezerwy Federalnej (Fed) wynika, że Bessent spotykał się z Warshem częściej niż z Powellem.
Kevin Warsh, były członek Rady Gubernatorów Fed, zastąpił Jerome’a Powella na stanowisku przewodniczącego Fed w maju 2026 roku. Zgodnie z ustawą o wolności informacji (Freedom of Information Act), która zapewnia publiczny dostęp do dokumentów federalnych, Fed publikuje kalendarze swoich przewodniczących. Z kalendarza Powella wynika, że spotykał się on z Bessentem 15 i 29 stycznia, 11 i 24 lutego, 5, 12 i 26 marca, 7, 9 i 23 kwietnia oraz 21 maja 2026 roku – łącznie około 11 razy w ciągu pięciu miesięcy (średnio dwa razy w miesiącu). Wśród tych spotkań znalazło się między innymi spotkanie w Departamencie Skarbu 7 kwietnia, w którym uczestniczyli Bessent oraz siedmiu prezesów banków. Z kalendarza Warsha wynika natomiast, że w okresie od 28 maja do 20 sierpnia 2026 roku – czyli w niespełna trzy miesiące – spotkał się on z Bessentem ośmiokrotnie (średnio niemal trzy razy w miesiącu). Były to: śniadania 28 maja, 5 czerwca, 11 czerwca, 25 czerwca i 16 lipca, lunch 30 lipca, rozmowa telefoniczna 3 sierpnia oraz śniadanie 20 sierpnia.
W okresie od czerwca do października 2026 roku cztery osoby objęły stanowiska w Departamencie Skarbu oraz w otoczeniu przewodniczącego Fed: Zervos i Shelton w Departamencie Skarbu (o czym wspomniano wcześniej), a także Schwab i Winfree, którzy zostali doradcami Warsha. Ponadto Fed powołał nowy organ składający się z pięciu grup zadaniowych. Oto szczegóły dotyczące Schwab, Winfree’ego oraz wspomnianych grup zadaniowych.
Jak poinformował 1 lipca 2026 roku serwis Bloomberg, Samantha Schwab – pełniąca od kwietnia 2026 roku funkcję głównej zastępczyni szefa personelu Bessenta – miała dołączyć do Fed jako doradczyni Warsha. Paul Winfree objął w czerwcu 2026 roku stanowisko tymczasowego doradcy przewodniczącego Fed.
9 lipca Fed powołał pięć grup zadaniowych, kierowanych wspólnie przez zewnętrznych doradców. Ich zadaniem było przygotowanie ustaleń dla Federalnego Komitetu Otwartego Rynku (FOMC), który odpowiada za ustalanie stóp procentowych. Jedna z grup, zajmująca się bilansem Fed, była kierowana przez Karen Dynan, Raghurama Rajana oraz Jeremy’ego Steina. Paul Winfree – jeden z dwóch pierwszych współpracowników zatrudnionych przez Warsha (obok Daniela Heila z Hoover Institution) na początku jego kadencji na stanowisku przewodniczącego Fed – już od 2019 roku argumentuje, że skup długu rządowego przez Rezerwę Federalną napędza zaciąganie pożyczek przez rząd federalny.
Jak podał serwis CNBC, Winfree – który w 2017 roku pełnił funkcję dyrektora ds. polityki budżetowej w administracji Trumpa – został zatrudniony 2 czerwca 2026 roku jako zewnętrzny wykonawca, "aby wspierać Warsha w analizie polityki oraz planowaniu specjalnych projektów".
W komentarzu opublikowanym 18 lipca 2019 na łamach "The Hill" – przedrukowanym następnie przez Heritage – autor napisał, że "system Rezerwy Federalnej wykreował wewnętrzny popyt na dług, deklarując gotowość do skupowania obligacji skarbowych".
W innym tekście, z 15 października 2019, ostrzegał, że "nieunikniona redukcja posiadanych przez Fed aktywów doprowadzi do ponownego wzrostu stóp procentowych", a "obligacje skarbowe USA – dotychczas uznawane za wolne od ryzyka – przestaną być postrzegane jako bezpieczne inwestycje".
W rozdziale poświęconym Fedowi, zawartym w opracowaniu "Project 2025" z 2023 roku, autor wzywa Rezerwę Federalną do "stopniowej redukcji sumy bilansowej" (s. 733). Jeśli Fed ograniczy swój portfel obligacji skarbowych, Departament Skarbu będzie musiał refinansować zapadający dług, pozyskując nabywców z sektora prywatnego.
Na stronie 737 jako jedną z dróg do oparcia waluty na złocie wskazano "instrumenty skarbowe wymienialne na kruszec", a sztywną regułę wzrostu podaży pieniądza oceniono jako "alternatywę dla złota, która jest bardziej wykonalna z politycznego punktu widzenia".
Źródłem koncepcji takich instrumentów jest artykuł Judy Shelton z 2012 roku, opublikowany w "Cato Journal", w którym autorka proponuje obligacje skarbowe dające posiadaczom wybór: "otrzymanie płatności w postaci fizycznego złota (jednej uncji trojańskiej) zamiast kwoty nominalnej”.
To radykalni reformatorzy, a ich dotychczasowe działania wskazują na dążenie do radykalnych zmian. Określenie "radykalne" odnosi się tu do zmiany obecnego modelu polityki, a nie do tego, jakoby postulaty Winfree’ego były czymś nowym – w rzeczywistości rozwiązania, za którymi się opowiada, mają w historii USA znacznie dłuższą tradycję niż te stosowane obecnie. Pod wieloma względami jego wezwania do reform stanowią powrót do tradycyjnych wartości, na których opierała się bankowość centralna. Złoto przez długi czas stanowiło fundament amerykańskiego systemu bankowości centralnej.
Choć współczesne podejście często postrzega złoto jako przeżytek, pojawia się pytanie: czy wyszło ono z użycia na stałe, czy może stanowi element cyklicznie powracający w historii bankowości centralnej?
Bilans Rezerwy Federalnej (Fed) składa się głównie z posiadanych przez niego obligacji oraz środków pieniężnych, które wyemitował w celu ich nabycia. Departament Skarbu posiada złoto i wydał Fed certyfikaty złota. Fed ujmuje te roszczenia dotyczące złota jako składnik swoich aktywów.
Oznacza to, że ewentualna rewaluacja musiałaby zostać uzgodniona zarówno z biurem prezesa Fed, jak i z Departamentem Skarbu. Schwab, były bliski współpracownik Bessenta, miał dołączyć do zespołu przewodniczącego. W okresie od maja do sierpnia Bessent spotkał się z prezesem Fed ośmiokrotnie – sześć z tych spotkań odbyło się przy śniadaniu. Kolejną wskazówką może być kalendarz spotkań Warsha z września i października.
Warsh podkreślał konieczność zawarcia porozumienia między Rezerwą Federalną a Departamentem Skarbu, a z jego zapisków wynika, że w tym czasie spotykał się na śniadaniach z Bessentem.
Jeszcze przed objęciem stanowiska przewodniczącego, Warsh postulował zawarcie nowego porozumienia między Departamentem Skarbu a Rezerwą Federalną (Fed). 17 lipca 2025 roku stwierdził:
"Potrzebujemy nowego porozumienia między Departamentem Skarbu a Fedem – na wzór tego z 1951 roku, zawartego po okresie, w którym narósł dług narodowy, a bank centralny prowadził politykę sprzeczną z działaniami resortu finansów. Obecnie sytuacja wygląda podobnie… Dzięki takiemu porozumieniu przewodniczący Fedu oraz sekretarz skarbu mogliby jasno i w sposób przemyślany zakomunikować rynkom: »Oto nasz cel dotyczący wielkości bilansu Rezerwy Federalnej«”.
Już jako przewodniczący, 17 czerwca 2026 roku, Warsh zauważył:
"W banku centralnym istnieje długoletnia tradycja cotygodniowych spotkań przewodniczącego Fedu z sekretarzem skarbu. Jak dotąd udało nam się odbyć trzy takie spotkania”.
Z jego kalendarza wynika, że w okresie od 28 maja do 20 sierpnia doszło do ośmiu spotkań z Bessentem – rzadziej niż co tydzień, ale częściej, niż miało to miejsce za czasów Powella. Jako przewodniczący Warsh nie poruszał publicznie kwestii "porozumienia" (ang. accord) – słowo to nie pojawia się w zapisach jego konferencji prasowych z 17 czerwca, 29 lipca ani 16 września 2026 roku. W żadnej z nich nie pada również słowo "złoto".
Skup obligacji skarbowych przez Departament Skarbu USA trzykrotnie z rzędu osiągnął wyznaczony limit
W ramach programu skupu obligacji Departament Skarbu USA wykorzystuje gotówkę do odkupu od inwestorów wyemitowanych wcześniej obligacji, zanim upłynie termin ich wykupu. Program, uruchomiony w maju 2024 roku, przewiduje możliwość przeznaczenia do 38 miliardów dolarów kwartalnie na wsparcie płynności na rynku. Każda operacja obejmuje obligacje o określonym terminie zapadalności (tzw. koszyk), a Departament Skarbu przyjmuje oferty sprzedaży do wysokości ustalonego limitu.
1 października, po raz pierwszy w ramach nowych limitów, Departament Skarbu wykupił obligacje na pełną kwotę 6 miliardów dolarów; sytuacja ta powtórzyła się następnie jeszcze dwukrotnie. Skup objął głównie obligacje, których cena rynkowa kształtowała się w przedziale od 65 do 76 centów za dolara wartości nominalnej. Zostały one wyemitowane w okresie, gdy stopy procentowe były znacznie niższe – obligacje z niskim, stałym kuponem tracą na wartości w sytuacji, gdy nowe papiery dłużne oferują wyższe oprocentowanie.
W każdej z przeprowadzonych operacji inwestorzy zgłaszali oferty sprzedaży przewyższające kwotę, którą Departament Skarbu był gotów przeznaczyć na skup. W segmencie obligacji z terminem wykupu od 10 do 20 lat inwestorzy złożyli oferty o wartości 46,4 miliarda dolarów (1 października) oraz 40,8 miliarda dolarów (15 października) – co niemal ośmiokrotnie przekraczało obowiązujący limit.
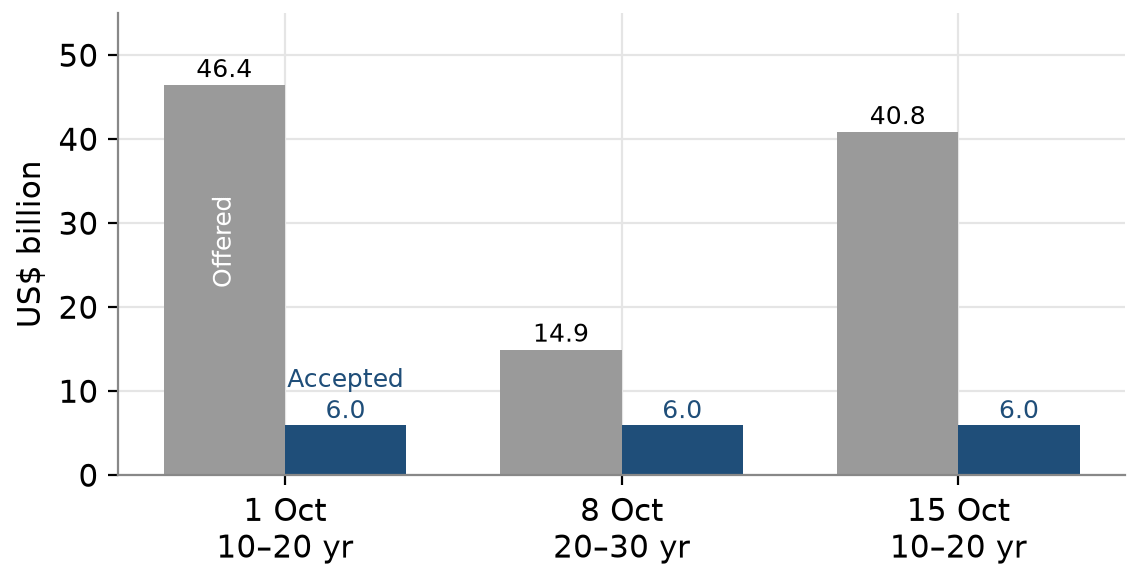
Tabela. Departament Skarbu zrealizował pełny limit skupu w wysokości 6 mld USD w trzech kolejnych operacjach. Oferty oraz kwoty przyjęte z podziałem na terminy zapadalności (1, 8 i 15 października 2026 r.); wartości w miliardach USD. Źródło: US Treasury FiscalData.
"Tabela" przedstawia dokładne kwoty zaoferowane i przyjęte w ramach każdego odkupu oraz wskazuje konkretną obligację skarbową, którą Skarb Państwa odkupił w największym wolumenie w każdym z tych przypadków.
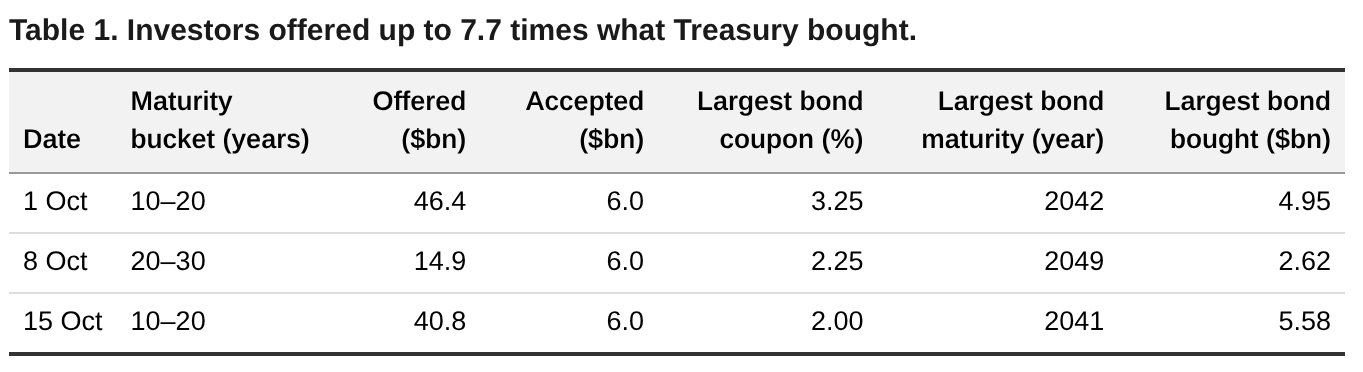
Tabela 1. Inwestorzy złożyli oferty o wartości nawet 7,7-krotnie przewyższającej kwotę wykupioną przez Skarb Państwa. Wykup obligacji długoterminowych: 1, 8 i 15 października 2026. Źródło: Operacje odkupu oraz szczegółowe dane dotyczące papierów wartościowych objętych odkupem – Departament Skarbu USA, Służba Fiskalna (FiscalData).
Departament Skarbu nabył te obligacje po cenach znacznie niższych od ich wartości nominalnej. 1 października zapłacił 76 centów za każdego dolara wartości nominalnej obligacji z oprocentowaniem 3,25% i terminem wykupu w 2042 roku oraz 67 centów za obligacje z oprocentowaniem 2,25% i terminem wykupu w 2041 roku. 15 października, w ramach największej transakcji zakupu, zapłacił 65 centów za obligacje z oprocentowaniem 2% i terminem wykupu w 2041 roku.
Inwestorzy chcieli sprzedać znacznie więcej obligacji o terminie zapadalności od 10 do 30 lat, niż Departament Skarbu był gotów odkupić.
15 października Departament Skarbu wycofał z obrotu obligacje o wartości nominalnej 6 miliardów dolarów, płacąc za nie około 4 miliardy dolarów w gotówce. Większość środków przeznaczono na wykup konkretnych serii obligacji. Kontrakt terminowy (futures) to umowa kupna lub sprzedaży aktywów po ustalonej cenie w określonym przyszłym terminie. Sprzedający taki kontrakt rozlicza go poprzez dostarczenie jednej z obligacji skarbowych znajdujących się na liście instrumentów dopuszczonych do dostawy.
Giełda Chicago Board of Trade (CBOT) oferuje dwa rodzaje kontraktów terminowych na obligacje długoterminowe: klasyczny kontrakt "Bond" oraz kontrakt "Ultra" – każdy z nich obejmuje inny zakres terminów zapadalności. Kategoria obligacji długoterminowych ("long end") odnosi się do papierów wartościowych, których termin wykupu przypada za 10 lat lub później. Od 10 września około 82% wartości nominalnej odkupionych obligacji długoterminowych (17,6 mld USD z łącznej kwoty 21,3 mld USD) stanowiły papiery, które mogą być dostarczone w ramach rozliczenia klasycznego kontraktu terminowego na obligacje. Departament Skarbu skupował niemal wyłącznie te obligacje długoterminowe, które służą do rozliczania kontraktów klasycznych, pomijając przy tym niemal całkowicie obligacje o najdłuższych terminach zapadalności.
Rentowność obligacji 30-letnich wzrosła po największej operacji odkupu przeprowadzonej przez Departament Skarbu
22 września zastępca sekretarza skarbu Francis Brooke, urzędnik zajmujący drugie co do ważności stanowisko w resorcie, poinformował, że Departament Skarbu odkupił obligacje o wartości "blisko 500 miliardów dolarów" w ramach "ponad 150 operacji". Rentowność (ang. yield) to roczny zwrot, jaki inwestor uzyskuje z obligacji przy jej bieżącej cenie. Rentowność obligacji 30-letnich wycenianych według wartości nominalnej (ang. 30-year par yield) określa oprocentowanie, jakie oferowałaby nowa 30-letnia obligacja sprzedawana po wartości nominalnej. Stanowi ona zatem miarę kosztu, jaki rząd musiałby ponieść, zaciągając zobowiązanie na 30 lat. Wskaźnik ten wzrósł z 5,29% w dniu 22 września do 5,64% osiem dni później, a w każdym dniu handlowym aż do 9 października utrzymywał się na poziomie 5,60% lub wyższym.
Tabela 2 przedstawia rentowność obligacji 30-letnich (według wartości nominalnej) w dniu złożenia oświadczenia oraz w trzech późniejszych terminach, wraz ze zmianą względem 22 września.
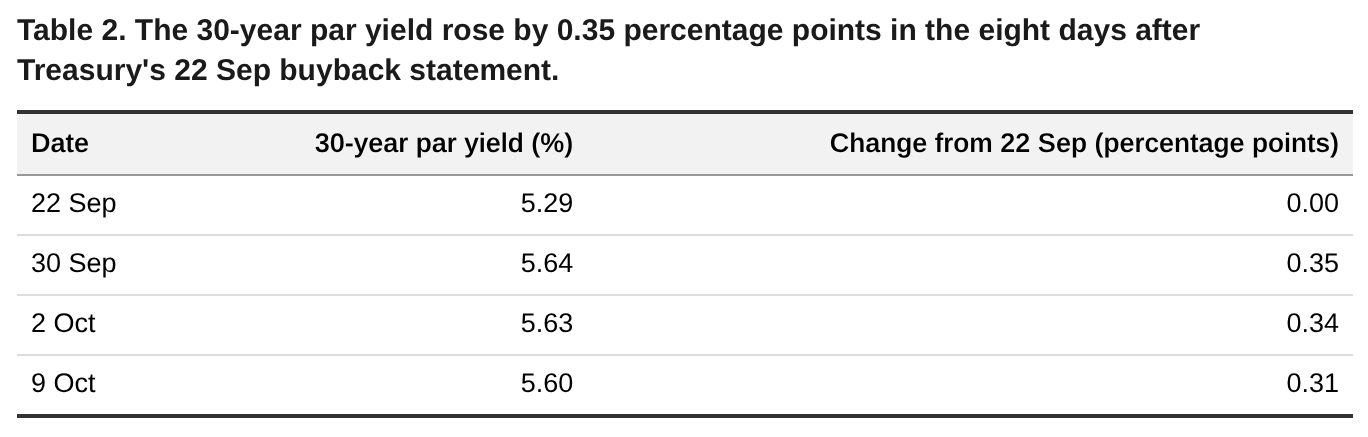
Tabela 2. Rentowność obligacji skarbowych o terminie zapadalności 30 lat wzrosła o 0,35 punktu procentowego w ciągu ośmiu dni od opublikowania przez Departament Skarbu 22 września komunikatu w sprawie wykupu obligacji. Źródło: Dzienne notowania krzywej rentowności obligacji skarbowych (Daily Treasury Par Yield Curve Rates) publikowane przez Departament Skarbu USA.
Punkt bazowy to jedna setna punktu procentowego. 9 października rentowność obligacji 30-letnich była o 0,31 punktu procentowego – czyli o 31 punktów bazowych – wyższa niż 22 września.
Rentowność obligacji 10-letnich z tej samej serii osiągnęła 1 października poziom 5,342%, najwyższy od 2002 roku. 21 września Bessent stwierdził w rozmowie z CNBC, że rentowność obligacji 30-letnich niemal nie drgnęła od momentu rozpoczęcia zakrojonych na szerszą skalę wykupów, określając ten wzrost na "jeden punkt bazowy”. 3 października powiedział serwisowi Axios: "Nie jestem w stanie kontrolować rynku obligacji. Mogę jedynie skłonić ludzi do zwolnienia tempa i refleksji". Zapytany w tym samym wywiadzie, czy rynek zareagował negatywnie na wykupy, odparł: "Nie, nie zareagował. W jaki sposób miałby zareagować? Stopy procentowe wzrosły, ale wzrosły również ceny ropy".
Za czasów prezydentury Kennedy’ego Departament Skarbu stosował podobne rozwiązanie. W ramach operacji "Twist", ogłoszonej przez Kennedy’ego 2 lutego 1961 roku, Rezerwa Federalna skupowała obligacje długoterminowe, podczas gdy Departament Skarbu skracał okresy zapadalności emitowanych przez siebie papierów dłużnych. Miało to na celu obniżenie długoterminowych stóp procentowych bez konieczności obniżania stóp krótkoterminowych, których utrzymywanie na odpowiednim poziomie ograniczało odpływ złota (Swanson, Brookings). Od listopada 1962 roku Departament Skarbu wprowadził tzw. "obligacje Roosy" (nazwane na cześć Roberta Roosy, podsekretarza skarbu ds. monetarnych), aby zachęcić zagraniczne banki centralne do utrzymywania środków w amerykańskich papierach dłużnych zamiast w złocie. Dziś wykupy obligacji długoterminowych, prowadzone przez biuro zarządzania długiem Departamentu Skarbu od maja 2024 roku, pełnią funkcję operacji "Twist", natomiast propozycja "obligacji opartych na złocie" autorstwa Shelton – rolę obligacji Roosy. Pierwsze mają na celu utrzymanie niskich krajowych stóp długoterminowych, drugie zaś skłaniają zagraniczne banki centralne do pozostania przy dolarach, a nie kierowanie się ku złotu. Sam Bessent użył tego określenia. 20 sierpnia 2026 roku w rozmowie z CNBC zapytał: "Czy wiemy coś, czego rynek nie wie – skoro jesteśmy gotowi przeprowadzić coś, co nazwałbym »operacją Twist« Departamentu Skarbu na rynku obligacji?".
Rządy zagraniczne zmniejszyły swoje zasoby krótkoterminowych amerykańskich bonów skarbowych w sierpniu
Departament Skarbu USA co miesiąc zlicza zagraniczne zasoby amerykańskich papierów wartościowych w danych "Treasury International Capital" (TIC). Dane te oddzielają zagranicznych posiadaczy oficjalnych, czyli banki centralne i rządy, od prywatnych inwestorów zagranicznych, a także bony, których termin zapadalności wynosi rok, od not i obligacji, których termin zapadalności jest dłuższy. W sierpniu oficjalni posiadacze zmniejszyli stan posiadania bonów skarbowych o 42,2 mld dolarów i zwiększyli stan posiadania not i obligacji o 24,6 mld dolarów. Łączne zagraniczne portfele wzrosły o 83,3 mld dolarów, podczas gdy portfele oficjalne spadły o 17,5 mld dolarów, co oznacza, że prywatni inwestorzy zagraniczni zwiększyli swoje portfele o około 100,8 mld dolarów.
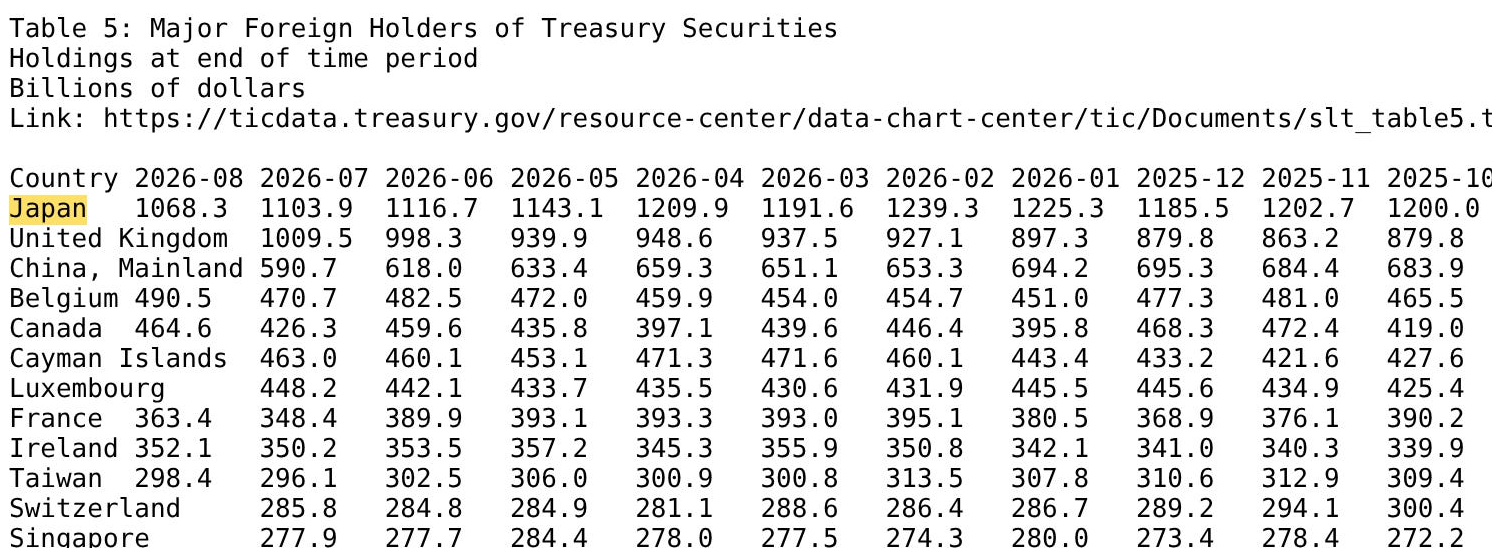
Zasoby amerykańskich papierów skarbowych w posiadaniu Japonii spadły z 1103,9 mld USD w lipcu 2026 do 1068,3 mld USD w sierpniu 2026. Źródło: US Treasury TIC, tabela 5.
Tabela 3 porównuje zagraniczne zasoby amerykańskich obligacji skarbowych w lipcu i sierpniu. Dane mogą nie sumować się do wartości całkowitych z powodu zaokrągleń. Wiersze dotyczące krajów obejmują posiadaczy oficjalnych i prywatnych.
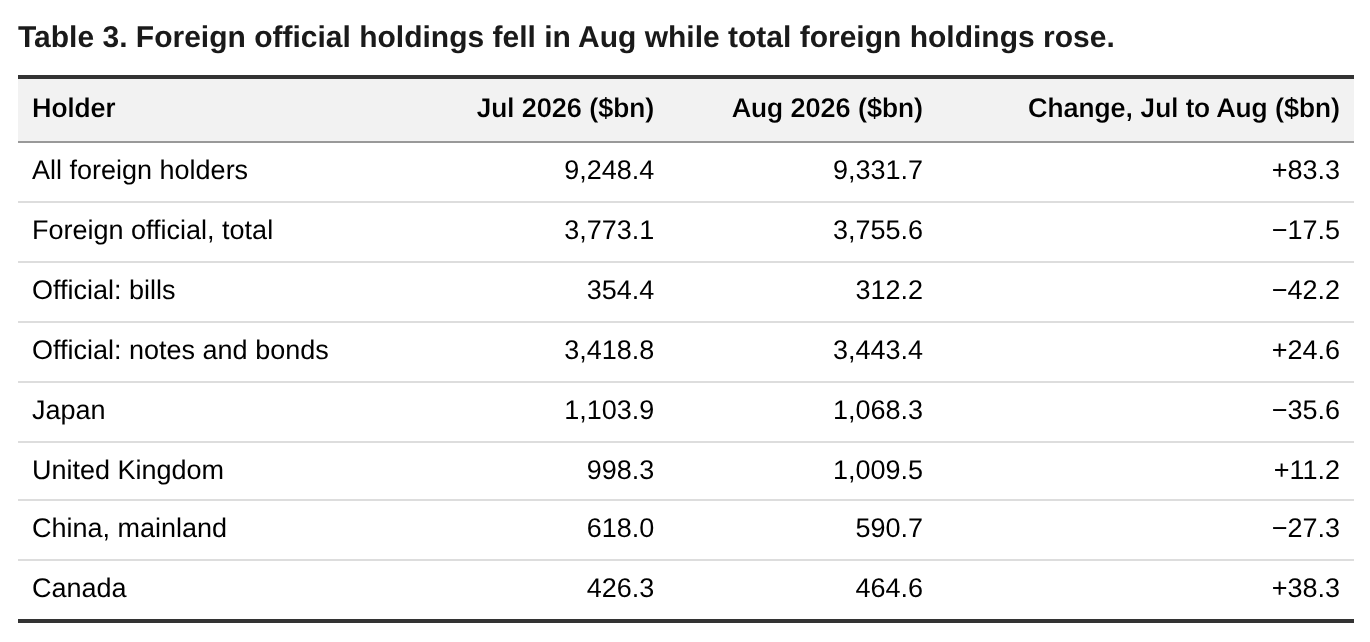
Tabela 3. W sierpniu zagraniczne zasoby oficjalne spadły, podczas gdy łączne zasoby zagraniczne wzrosły. Źródło: dane Treasury International Capital (TIC) za sierpień 2026, komunikat prasowy nr sb0662 z 16 października 2026 r. oraz tabela 5 TIC (dotycząca głównych zagranicznych posiadaczy obligacji), opracowane przez Departament Skarbu USA.
Spośród 20 największych posiadaczy wymienionych w zestawieniu Departamentu Skarbu, największych redukcji dokonały Japonia i Chiny. Żaden inny podmiot z listy nie zmniejszył swojego zaangażowania o więcej niż 1,2 mld USD, podczas gdy Kanada i Wielka Brytania zwiększyły swoje udziały.
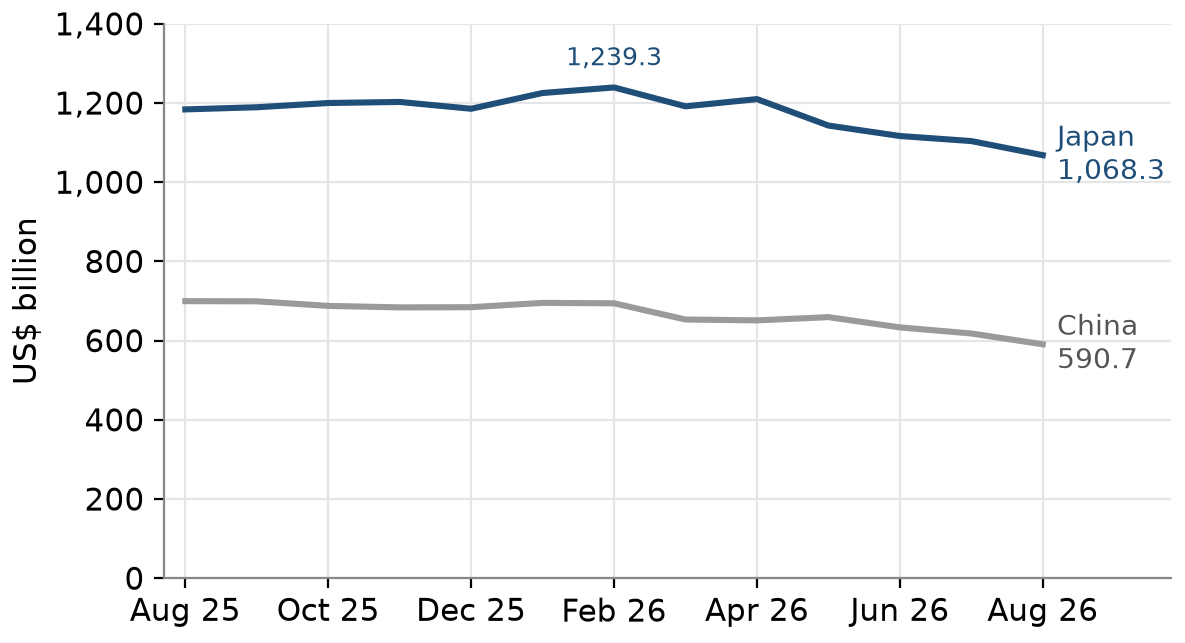
Japonia i Chiny ograniczyły swoje zasoby amerykańskich obligacji skarbowych w sierpniu 2026. Miesięczne stany posiadania w okresie od sierpnia 2025 r. do sierpnia 2026, w miliardach dolarów amerykańskich. Źródło: US Treasury TIC, tabela 5.
Spadek ten utrzymuje się już od roku. W sierpniu 2025 zagraniczne podmioty oficjalne posiadały obligacje o wartości 3919,8 mld USD – czyli o 164,2 mld USD więcej niż w sierpniu 2026 – przy czym już w lipcu zasoby Japonii były o 135 mld USD mniejsze niż w lutym. Dane tygodniowe wskazują na ten sam trend. Publikowany przez Rezerwę Federalną cotygodniowy raport o bilansie (H.4.1) uwzględnia obligacje skarbowe USA, które nowojorski oddział Fed (Federal Reserve Bank of New York) przechowuje w imieniu zagranicznych banków centralnych. Na dzień 7 października zasoby te wynosiły 2565,5 mld USD, a 14 października – 2550,9 mld USD, co oznacza spadek o 14,6 mld USD w ciągu tygodnia. Średnia tygodniowa była natomiast o około 202 mld USD niższa niż rok wcześniej.
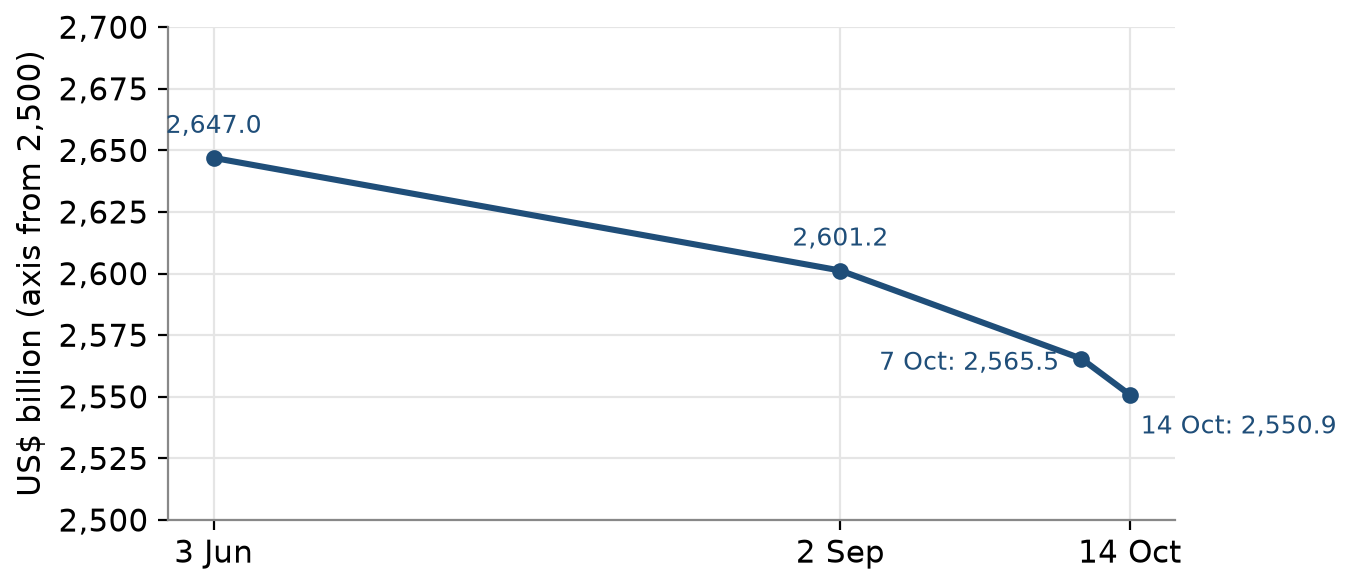
Wartość skarbowych papierów wartościowych przechowywanych w depozycie w Banku Rezerwy Federalnej w Nowym Jorku (New York Fed) przez zagraniczne podmioty oficjalne spadła w tygodniu kończącym się 14 października o 14,6 mld USD. Kwoty w miliardach dolarów amerykańskich; oś pionowa zaczyna się od poziomu 2500 mld USD. Źródło: Federal Reserve, raport H.4.1.
Zagraniczne banki centralne miały do dyspozycji inną opcję, z której jednak nie skorzystały. Mechanizm repo dla zagranicznych i międzynarodowych organów monetarnych (FIMA repo facility), oferowany przez amerykański Bank Rezerwy Federalnej (Fed), umożliwia uprawnionym zagranicznym bankom centralnym zaciąganie pożyczek w dolarach na okres jednej nocy lub siedmiu dni pod zastaw posiadanych przez nie obligacji skarbowych USA (Treasuries). Po upływie terminu pożyczki banki te odkupują obligacje – stąd nazwa "repo" (od ang. repurchase agreement – umowa odkupu). W tygodniu, w którym odnotowano spadek wartości aktywów przechowywanych w depozycie w Fed, wolumen transakcji repo z udziałem zagranicznych instytucji oficjalnych wyniósł zero. Oznacza to, że rządy państw obcych decydują się na bezpośrednią sprzedaż obligacji skarbowych USA, zamiast wykorzystywać je jako krótkoterminowe zabezpieczenie do pozyskania dolarów.
Wartość certyfikatów złota będących w posiadaniu Fed pozostała niezmieniona.
Rząd USA dysponuje około 261,5 miliona uncji trojańskich złota (troy ounces/oz). Zgodnie z prawem kruszec ten wyceniany jest na 42,22 dolara za uncję – cena ta została ustalona w 1973 roku – co sprawia, że jego wartość księgowa wynosi około 11 miliardów dolarów. Przy cenach rynkowych, które w bieżącym roku kształtują się w przedziale od 3900 do 5600 dolarów za uncję, wartość tego zasobu wynosi od 1,0 do 1,5 biliona dolarów. Aktualizacja wyceny złota do poziomu rynkowego pozwoliłaby podnieść jego wartość księgową, a różnicę zaksięgować jako zysk.
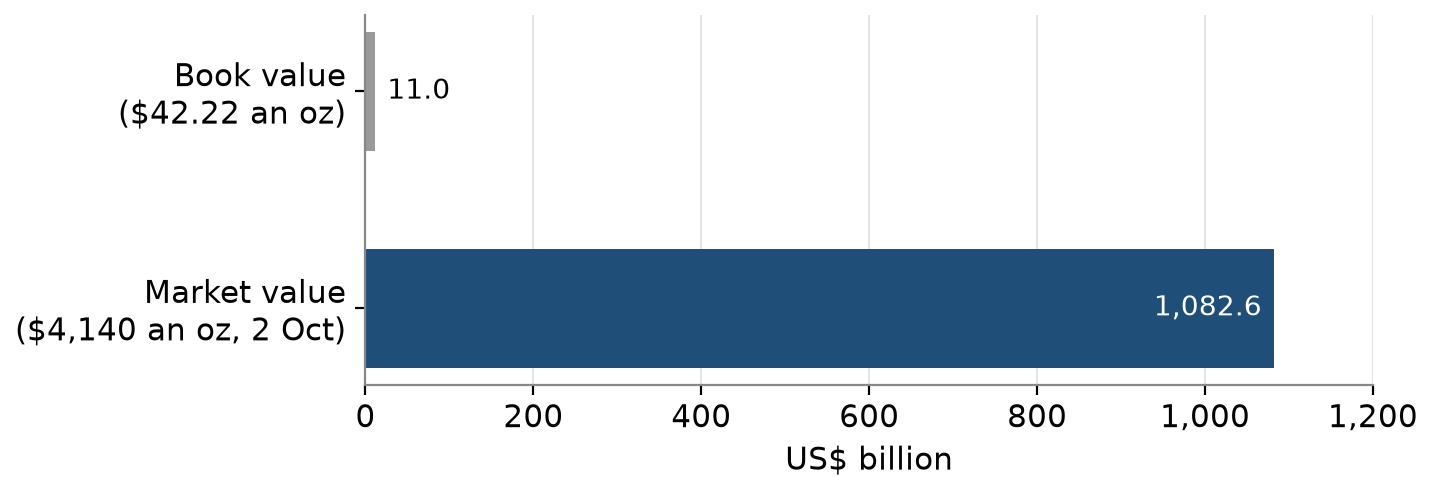
Wartość rynkowa amerykańskich zasobów złota na dzień 2 października 2026 wynosiła około 1082,6 mld USD, przy wartości księgowej na poziomie 11 037 mln USD; wartość rynkowa stanowi obliczenie własne autora (261,5 mln uncji × 4140 USD). Źródło: Federal Reserve, raport H.4.1.
Po wejściu w życie ustawy o rezerwach złota (Gold Reserve Act) z 1934 roku, Departament Skarbu przekazał Rezerwie Federalnej (Fed) certyfikaty złota, a Fed zasilił rachunek Departamentu Skarbu kwotą odpowiadającą ich wartości. Wartość tych certyfikatów wynosi 11,037 mld USD. W bilansie Fedu, według stanu na tydzień kończący się 14 października, figurowały one na poziomie 11 037 mln USD – kwota ta pozostała bez zmian.
Istnieją dwie ścieżki postępowania, przy czym tylko ta wymagająca udziału Kongresu pozwala na wygenerowanie gotówki. Jeśli Kongres podniesie cenę złota – obecnie ustaloną na 42,22 USD zgodnie z sekcją 5117(b) tytułu 31 Kodeksu Stanów Zjednoczonych (31 USC 5117(b)) – Departament Skarbu może wyemitować na rzecz Fedu nowe certyfikaty złota odpowiadające różnicy w wycenie, a Fed zasili rachunek gotówkowy Departamentu Skarbu (Treasury General Account) odpowiednią kwotą. Przy cenie złota na poziomie od 3900 do 5600 USD za uncję, oznaczałoby to zastrzyk gotówki rzędu 1,0–1,5 bln USD – bez konieczności zaciągania długu.
Kwota ta przewyższa 972 mld USD "przestrzeni" zadłużeniowej, jaką Departament Skarbu dysponował 14 października. Środki te można wykorzystać jednorazowo na trzy sposoby:
- na wydatki budżetowe (jeśli Kongres przyzna na nie odpowiednie środki);
- na wykup obligacji skarbowych znajdujących się w portfelu Fedu (co prowadzi do redukcji bilansu Fedu – zgodnie z postulatami Winfree’ego – bez wpływu na rezerwy bankowe);
- lub na odkup obligacji długoterminowych.
Bez udziału Kongresu oficjalna cena złota pozostaje na poziomie 42,22 USD, więc nie powstaje żaden "nieoczekiwany zysk" (windfall). Wszelkie środki pozyskane w drodze decyzji władzy wykonawczej byłyby w istocie długiem zaciągniętym pod zastaw złota. Odkup obligacji poniżej ich wartości nominalnej pozwala zwiększyć margines bezpieczeństwa w ramach limitu zadłużenia. Bezpośrednia sprzedaż krajowych zasobów złota nie wchodzi w grę z powodów politycznych. Ponadto przepis 31 USC 5116(a)(2) stanowi, że wpływy ze sprzedaży złota mogą być przeznaczone "wyłącznie na cel redukcji długu narodowego". Pozostaje zatem rozwiązanie proponowane przez Shelton: wycofanie certyfikatów, wykorzystanie uwolnionego złota jako zabezpieczenia dla nowych obligacji lub linii swapowych, a następnie przeprowadzenie operacji odkupu długu. Departament Skarbu skupuje obecnie obligacje z terminem wykupu w 2041 roku po kursie 65 centów za dolara wartości nominalnej. Limit zadłużenia odnosi się do wartości nominalnej, więc każdy dolar wydany na wykup tych obligacji redukuje dług o około 1,54 USD; nawet jeśli dolar ten pochodzi z zaciągniętego długu, powstaje około 54 centy "wolnej przestrzeni" w ramach limitu. Żadne z tych rozwiązań nie wiąże się z podnoszeniem podatków.
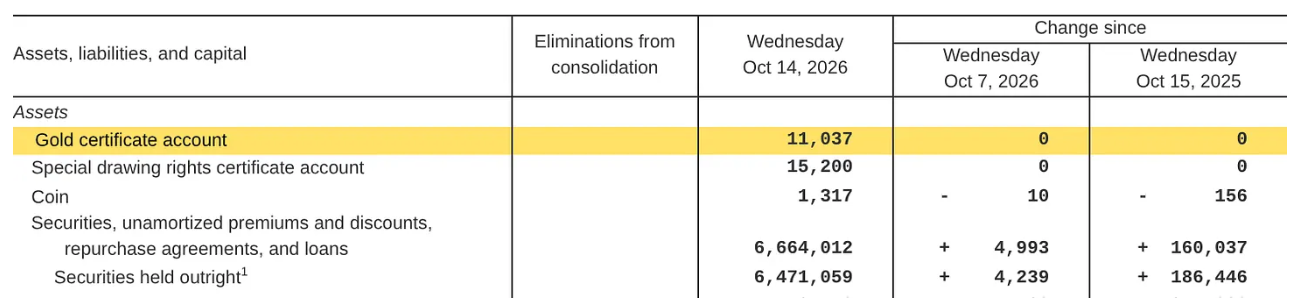
W tygodniu kończącym się 14 października 2026 r. stan rachunku certyfikatów złota (gold certificate account) w Fed pozostał bez zmian i wyniósł 11 037 mln USD. Źródło: Federal Reserve, raport H.4.1.
Departament Skarbu nie wydał żadnego oświadczenia w sprawie rewaluacji (przeszacowania) w 2026 roku.
2 października cena złota wyniosła 4140 USD za uncję, co oznacza spadek o 5% względem 21 września i o 26% poniżej styczniowego szczytu. Według agencji Reuters, na obniżkę ceny wpłynęły silny dolar oraz wysokie rentowności obligacji skarbowych. Istotnym sygnałem, który warto obserwować, jest pozycja "certyfikaty złota" (gold certificate account) w bilansie Rezerwy Federalnej (Fed), której wartość wynosi obecnie 11 037 mln USD (11,037 miliarda USD).
W ujęciu samej Shelton, koncepcja obligacji ewoluowała od pilotażowego projektu z 2012 roku do propozycji skarbowych papierów wartościowych zabezpieczonych złotem, wymagających przeszacowania jego wartości.
W artykule opublikowanym w 2012 roku na łamach "Cato Journal" Shelton nazwała te instrumenty "obligacjami powierniczymi Skarbu Państwa" (Treasury Trust Bonds – TTB). Autorka stwierdziła, że tekst ten:
"zawiera szczegółowe informacje na temat struktury obligacji TTB oraz wyjaśnia, w jaki sposób mogłyby one przyspieszyć przejście ku nowemu globalnemu porządkowi monetarnemu".
Zaproponowano w nim dwie ścieżki wprowadzenia tych obligacji:
"Ten pierwszy krok w stronę »zdrowego pieniądza« mógłby zostać zrealizowany albo poprzez ustawę Kongresu, albo z inicjatywy Departamentu Skarbu, w odpowiedzi na dyrektywę administracji rządowej".
Osobiście skłaniam się ku temu drugiemu rozwiązaniu.
W ramach projektu pilotażowego przewidziano ograniczenia zarówno dla nabywców, jak i dla ilości złota. Początkowo sprzedaż miałaby być dostępna wyłącznie dla obywateli USA, przy czym "maksymalna wartość zakupu dla jednego podmiotu wynosiłaby 5000 dolarów w roku kalendarzowym". Zaplanowano cztery pięcioletnie emisje – po jednej rocznie. Każda z nich wymagałaby zabezpieczenia w postaci 12 milionów uncji złota, co łącznie dawałoby "48 milionów uncji złota przeznaczonych na czteroletni program pilotażowy" – ilość odpowiadająca "maksymalnie 18,4 procent zasobów złota będących w posiadaniu rządu USA". Część kruszcu, "obecnie ujęta w bilansie Skarbu Państwa i zastawiona w Rezerwie Federalnej w formie »certyfikatów złota«", miałaby zostać "wydzielona jako zabezpieczenie".
Obligacje te nie wymagały przeszacowania wartości złota. Były to instrumenty typu "zero-kupon" (zero-coupon notes) – sprzedawane poniżej wartości nominalnej i nie przynoszące odsetek. Zysk posiadacza wynikał z różnicy między ceną zakupu a wartością nominalną wypłacaną w momencie wykupu. W dniu zapadalności posiadacz mógł wybrać wypłatę w dolarach lub w złocie. Ponieważ złoto musiało być jedynie fizycznie dostępne w celu jego wydania, konstrukcja instrumentu nie wymuszała zmiany jego wyceny księgowej, wynoszącej wówczas 42,22 dolara za uncję. Koncepcja ta nawiązywała do książki Shelton z 2011 roku pt. "Fixing the Dollar Now".
Do października 2024 roku zrezygnowała z koncepcji programu pilotażowego. 29 października 2024 roku powiedziała serwisowi informacyjnemu Kitco, zajmującemu się rynkiem złota:
"Myślałam, że może będą to obligacje pięcioletnie, swego rodzaju program pilotażowy, po którym można by przeprowadzać kolejne emisje… ale teraz uważam, że… większą wartość miałoby ustanowienie tych obligacji jako swoistego barometru".
W tym samym miesiącu nakładem Independent Institute – ośrodka analitycznego zajmującego się polityką publiczną – ukazała się książka "Good as Gold". Autorka proponuje następującą kolejność działań: najpierw emisja obligacji, następnie powołanie komisji, a na końcu ustalenie sztywnej wartości dolara.
Cytuję książkę:
"Rozwiązaniem kwestii zapewnienia stabilnego pieniądza – zarówno w kraju, jak i za granicą – jest ponowne powiązanie wartości dolara ze złotem; nie musi to jednak następować od razu, z dnia na dzień".
Punktem wyjścia są obligacje:
"Dolar staje się tak dobry jak złoto dzięki zagwarantowaniu możliwości wymiany obligacji skarbowych na kruszec w momencie ich wykupu, przy czym wartość nominalna obligacji wyrażona jest w dolarach”.
Prezydent, który zainicjuje emisję takich obligacji, powinien następnie "powołać komisję, której zadaniem będzie zbadanie sposobów ustalenia sztywnej wartości dolara". Thomas Savidge, recenzując książkę dla portalu Law & Liberty, wskazuje na powiązanie tej komisji z programami Partii Republikańskiej z lat 2012 i 2016, które również postulowały jej utworzenie. Sztywna wartość oznacza parytet, czyli liczbę dolarów, za którą można otrzymać jedną uncję złota. Żadne źródło nie podaje jednak konkretnej wartości tego parytetu.
Jeffrey Rogers Hummel w recenzji książki dla serwisu Econlib (z 1 maja 2026 r.) zauważa: "Shelton przedstawia propozycję stopniowego przywrócenia standardu złota. Składa się ona z kilku etapów".
W momencie wykupu posiadacz obligacji otrzymuje zapłatę "według wartości nominalnej obligacji w dolarach lub – alternatywnie – w określonym wcześniej ekwiwalencie w złocie" (s. 156). Hummel dodaje, że obligacje te nie byłyby oprocentowane, a ich okres zapadalności wynosiłby dwadzieścia, trzydzieści lub pięćdziesiąt lat. Opis "złotej klauzuli przedstawiony przez Mueller wskazuje na tę samą kolejność: najpierw obligacje, potem parytet – przy czym to właśnie cena rynkowa obligacji ma posłużyć do wyznaczenia tego parytetu. Autorka stwierdza, że oprocentowanie obligacji "odzwierciedlałoby to, ile ludzie są skłonni zapłacić za instrument, który w praktyce stanowi kontrakt terminowy na złoto". Cena płacona przez nabywców odzwierciedla zatem wartość złota w dolarach, jakiej oczekują oni w momencie wykupu obligacji.
W grudniu 2024 roku autorka powiązała przeszacowanie wartości złota z emisją obligacji. W rozmowie na temat swojej książki, opublikowanej 24 grudnia 2024 roku przez Miles Franklin Media, stwierdziła: "należałoby podnieść wycenę złota do dzisiejszej ceny rynkowej – i właśnie w ten sposób uzyskuje się nadzwyczajny zysk".
Shelton postuluje, aby cały ten zysk został przeznaczony na zabezpieczenie obligacji:
"Mówię otwarcie: nie oszczędzajcie tego, wykorzystajcie całość na obligację zabezpieczoną złotem”.
W tej samej rozmowie wskazała konkretny mechanizm. Robert Rubin, sekretarz skarbu w administracji prezydenta Clintona, wprowadził obligacje skarbowe indeksowane inflacją (ang. Treasury Inflation-Protected Securities – TIPS). W przypadku TIPS wartość nominalna obligacji rośnie wraz z inflacją. Shelton zauważyła:
"można by to zrealizować za pośrednictwem sekretarza skarbu, Scotta Bessenta – tak samo, jak Robert Rubin wprowadził obligacje TIPS… to po prostu instrument skarbowy, tyle że z błogosławieństwem prezydenta”.
Przepisy 31 CFR 356 stanowią zbiór zasad Departamentu Skarbu dotyczących emitowanych przez niego papierów wartościowych. Sekcja 356.5 odnosi się do obligacji TIPS, których wykup następuje w oparciu o wartość nominalną skorygowaną o wskaźnik inflacji. Proponowane rozwiązanie opiera się na tej właśnie sekcji, dlatego też jej nowelizacja stanowi jeden z sygnałów wymienionych na końcu. Autorka przedstawiła również kolejność działań:
"(...) przeprowadzić audyt zasobów w skarbcu i wyznaczyć je jako konkretne zabezpieczenie dla tych obligacji”.
Złoto przypisane do obligacji pozostaje w rezerwie aż do momentu ich wykupu, który przypada na 4 lipca 2076 roku. Jak sama stwierdziła, jest to sygnał dla świata, że Stany Zjednoczone będą istnieć również w tamtym czasie.
W swoim felietonie z 14 lutego 2025 roku autorka powróciła do koncepcji 50-letnich obligacji, którą opisała już wcześniej, 17 stycznia 2025 roku. Na pierwszym miejscu postawiła przeszacowanie wartości złota, a na drugim – ustanowienie go zabezpieczeniem:
"Poprzez przeszacowanie złota i wykorzystanie amerykańskich rezerw kruszcowych jako zabezpieczenia nowo emitowanych obligacji rządowych, Ameryka stworzyłaby swoisty barometr postępów w kierunku stabilności monetarnej”.
Stabilność monetarna oznacza dolara, który zachowuje swoją wartość. Oszacowała również potencjalny zysk:
"Monetyzacja 261 milionów uncji trojańskich złota będących w posiadaniu rządu USA – poprzez jego przeszacowanie – przyniosłaby nieoczekiwany zysk rzędu trzech czwartych biliona dolarów".
Szacunek ten oparto na cenach złota z lutego 2025 roku.
27 października 2025 roku na łamach "WSJ” przedstawiła konkretne kroki. W księgach rachunkowych złoto figuruje z wyceną "11 miliardów dolarów, co wynika z ustalonej ustawowo w 1973 roku ceny 42,22 dolara za uncję”. Różnica między wartością księgową a rynkową "sugeruje, że rząd USA ma szansę na uzyskanie nadzwyczajnego zysku poprzez wykorzystanie posiadanych zasobów złota jako zabezpieczenia obligacji opartych na kruszcu". Jeśli Kongres nie podniesie ustawowej ceny 42,22 dolara, zysk ten nie przybierze formy gotówki – w ramach działań podejmowanych przez władzę wykonawczą rząd może jedynie zaciągać pożyczki pod zastaw złota. Autorka przewidywała, że pierwsza w tym stuleciu emisja obligacji zabezpieczonych złotem cieszyłaby się ogromnym zainteresowaniem: "debiutancka emisja w tym stuleciu – powiedzmy, 4 lipca 2026 roku – spotkałaby się z popytem przewyższającym podaż". Dzień 4 lipca 2026 roku minął, a Departament Skarbu nie przeprowadził takiej emisji.
To właśnie ewentualna emisja obligacji stanowi sygnał, który warto obserwować. Autorka proponowała to rozwiązanie jako odpowiedź na problem amerykańskiego zadłużenia, pisząc w tym samym artykule: "Żaden naród nie może prosperować, gdy obawy o stabilność polityki fiskalnej oraz ciężar zadłużenia podważają zaufanie do jego waluty”.
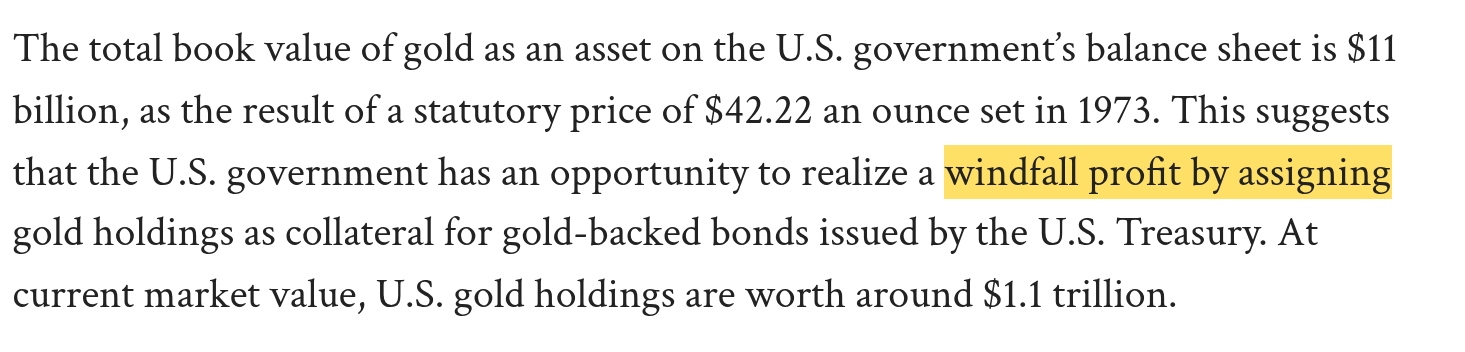
Shelton twierdzi, że zastawienie złota należącego do rządu USA pod emisję obligacji skarbowych zabezpieczonych kruszcem pozwoliłoby rządowi osiągnąć nadzwyczajny zysk, wynikający z różnicy między wartością księgową tego złota a jego wartością rynkową. W swoim felietonie z 27 października 2025, autorka wskazuje, że wartość księgowa złota wynosi 11 mld USD – przy przyjętej w 1973 ustawowej cenie 42,22 USD za uncję. Źródło: Judy Shelton, "Wall Street Journal”, 27 października 2025.
19 listopada 2025 roku, na kanale YouTube "maneco64", wskazała sposób na przeprowadzenie przeszacowania (rewaluacji) wartości złota. Meksyk i Brazylia zdeponowały złoto w Międzynarodowym Funduszu Walutowym (MFW). MFW sprzedał to złoto po cenie rynkowej, a następnie tego samego dnia odkupił je, dzięki czemu w księgach rachunkowych widniało ono już według wartości rynkowej, przy niezmienionej ilości posiadanego kruszcu. Stwierdziła, że:
"jest świadoma tego, w jaki sposób Międzynarodowy Fundusz Walutowy przeprowadził jednoczesne transakcje… zarówno dla Meksyku, jak i Brazylii – kupując i sprzedając złoto… tego samego dnia – co pozwoliło na jego przeszacowanie".
8 stycznia 2026 roku, w materiale dla kanału Soar Financially, odniosła się do kwestii ujęcia tego składnika w księgach rządowych. Kwotę 42,22 dolara traktuje jedynie jako wartość księgową:
"Nie widzę powodu, dla którego nie moglibyśmy podnieść tej wartości do poziomu rynkowego, zwłaszcza że oficjalnie wykorzystujemy to złoto jako zabezpieczenie”.
Dodała również:
"Tak, należałoby dokonać zmiany w bilansach aktywów posiadanych przez rząd USA".
19 marca 2026 roku, w rozmowie dla corocznego raportu na temat złota "In Gold We Trust”, stwierdziła, że certyfikaty będące w posiadaniu Rezerwy Federalnej (Fed) wymagają poprawy. Zapytała: skoro nie dają one Fedowi żadnego prawa do samego złota, to
"(...) dlaczego w ogóle wykazuje się je w jakiejkolwiek wartości? (…) Uważam, że trzeba to uporządkować”.
Chce, aby prawo uniemożliwiło przyszłym rządom sprzedaż złota:
"Chciałabym »związać ręce« administracji, która mogłaby mieć skłonność do podjęcia takich działań”.
Jej plan nie stoi w sprzeczności z zeznaniami, które złożyła w 2020 roku. Podczas przesłuchania przed senacką Komisją Bankową, w związku z jej nominacją do władz Fed, zeznała pod przysięgą: "Nigdy nie wraca się do dawnego systemu pieniężnego”. Miała przez to na myśli, że państwo nie powinno przywracać starego porządku monetarnego.
Powiedziała również: "Nie opowiadałabym się za powrotem do wcześniejszych rozwiązań monetarnych znanych z historii". Jej opublikowany plan zakłada stworzenie "nowego międzynarodowego porządku monetarnego". Opiera się on na obligacjach wymienialnych na złoto, a nie – jak w systemie z Bretton Woods – na sztywnych kursach walutowych i dolarach wymienialnych na kruszec. W publikacji "Good as Gold” autorka pisze, że "istnieją powody, dla których nie należy wskrzeszać systemu z Bretton Woods w jego pierwotnym kształcie". Przedstawione stanowisko wyklucza powrót do dawnego systemu, a proponowany plan zakłada stworzenie nowego.
Oto kto, co i jaki jest obecny stan rzeczy. Pozostaje jeszcze kwestia tego, jak ma to zostać zrealizowane.