Dlaczego złoto może tanieć, mimo że powody, by je posiadać, stają się coraz silniejsze - Bryan Lutz, DollarCollapse, 3.11.2026
Być może kupiłeś już złoto, bo niepokoi Cię poziom zadłużenia, kondycja walut oraz system finansowy, który nieustannie znajduje nowe sposoby na zaciąganie zobowiązań kosztem przyszłości.
A potem rynki stają się niestabilne, cena złota spada, a ktoś ogłasza, że Twoje "ubezpieczenie” przestało działać. Zanim przejdziemy dalej, warto zrozumieć, kto sprzedaje i dlaczego.
Inwestor, który otrzymuje wezwanie do uzupełnienia depozytu zabezpieczającego (tzw. margin call), staje przed pilnym problemem. Aktywa kupione za pożyczone środki tracą na wartości, a broker domaga się dodatkowego zabezpieczenia. Inwestor potrzebuje więc gotówki – niezależnie od tego, jak ocenia przyszłą wartość złota.
W takiej sytuacji złoto staje się aktywem, które najłatwiej sprzedać (zwłaszcza że w krótkim terminie nie przynosi odsetek ani nie zyskuje na wartości wraz z inflacją). Dzięki temu okazuje się przydatne w czasie kryzysu – również dla osób, które chcą pokryć poniesione straty.
Konieczność pozyskania gotówki może doprowadzić do spadku ceny aktywa, które w innych okolicznościach inwestor wolałby zatrzymać. Widzieliśmy to już wcześniej.
W 2008 roku cena złota spadła z 925,40 USD za uncję pod koniec czerwca do 712,30 USD 12 listopada – był to spadek o około 23%. W raporcie Światowej Rady Złota (World Gold Council), złożonym w amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC), opisano sytuację, w której inwestorzy wyprzedawali złoto, aby sprostać żądaniom wykupu jednostek inwestycyjnych lub wezwaniom do uzupełnienia depozytów, w obliczu dotkliwego niedoboru płynności w dolarach.
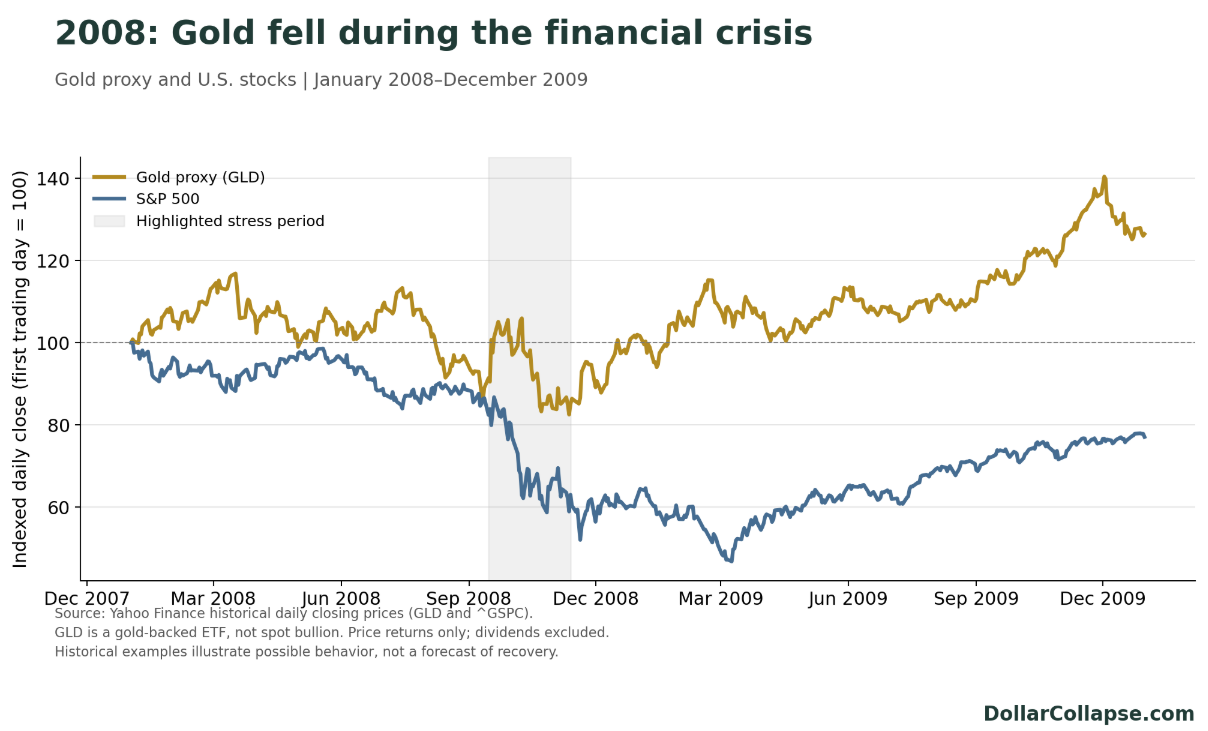
Taka wyprzedaż wcale nie oznaczała, że system bankowy nagle stał się stabilny. Świadczyła jedynie o tym, że inwestorzy próbowali przetrwać problemy.
Ostatecznie kurs złota odbił na tyle, że rok 2008 zakończył się wzrostem o 4,3% (według danych Światowej Rady Złota, w oparciu o cenę LBMA). Wynik ten jednak nie oddaje trudnej drogi, jaką złoto przebyło w tamtym czasie.
Podobna gorączkowa wyprzedaż miała miejsce w marcu 2020 roku. W miarę rozprzestrzeniania się pandemii inwestorzy wyprzedawali aktywa – w tym złoto, a nawet amerykańskie obligacje skarbowe – aby pozyskać gotówkę.
Z raportu Światowej Rady Złota za pierwszy kwartał wynika, że w marcu cena złota spadła w pewnym momencie o 7%, po czym jeszcze w tym samym miesiącu zaczęła rosnąć. Odbudowie notowań sprzyjały obniżki stóp procentowych oraz nadzwyczajne wsparcie monetarne i fiskalne.
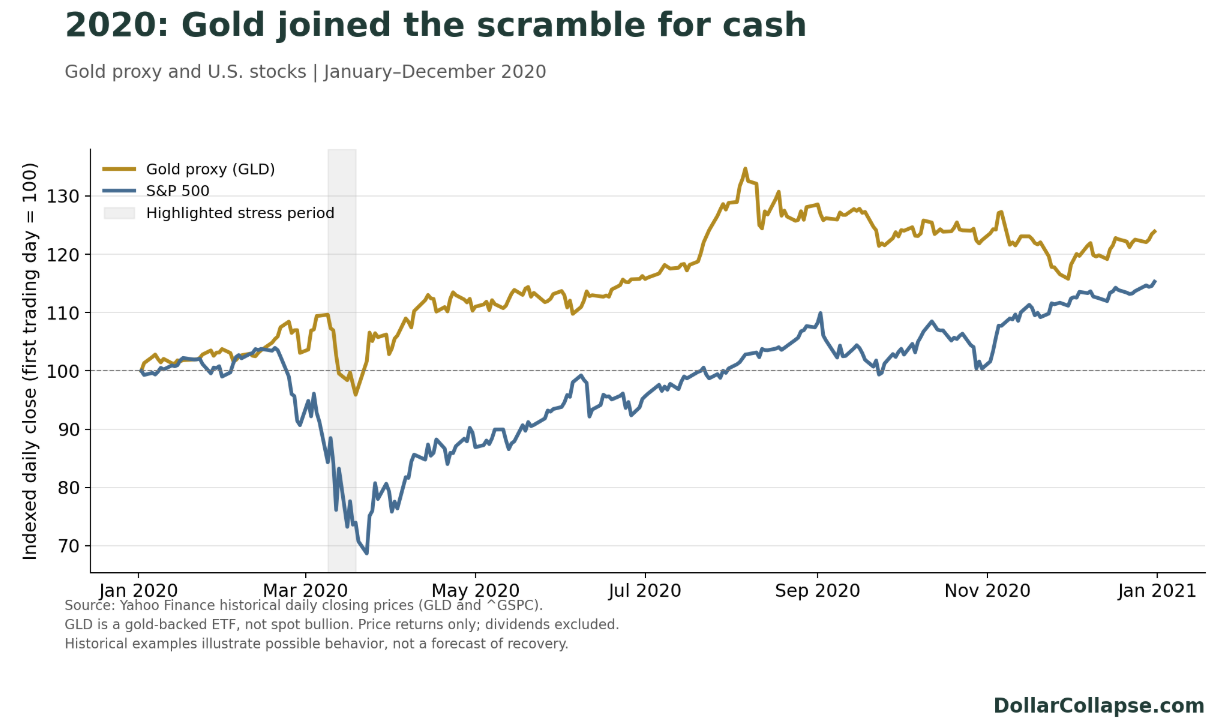
Opisane sytuacje wyjaśniają, dlaczego złoto może tracić na wartości w czasie kryzysu. Nie stanowią one jednak gwarancji, że po każdym spadku nastąpi szybkie odbicie. Wyższe realne stopy procentowe, silniejszy dolar oraz słabszy popyt również mogą wywierać na niego presję.
Jednak niższa cena złota nie rozwiązuje szerszych problemów fiskalnych.
Według danych Rezerwy Federalnej, w drugim kwartale 2026 roku całkowity dług federalny USA wyniósł 121,2% PKB. Wskaźnik ten uwzględnia zarówno zadłużenie posiadane przez podmioty rządowe, jak i dług znajdujący się w rękach sektora prywatnego.
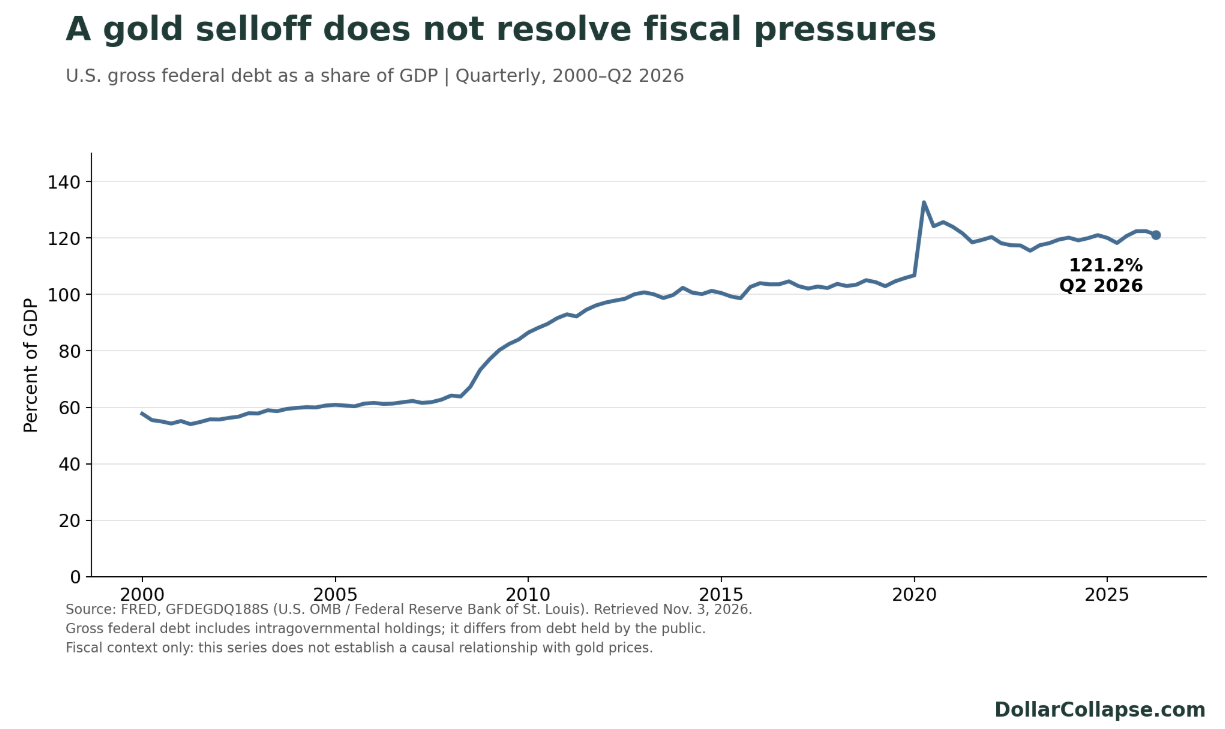
Wskaźnik ten pokazuje, dlaczego obawy dotyczące finansów publicznych nie znikają tylko dlatego, że kruszec ma za sobą słaby tydzień.
Musimy zatem patrzeć szerzej niż tylko na cenę i mieć świadomość, że ochrona przed długoterminowym ryzykiem monetarnym może wiązać się z krótkoterminowymi stratami.